猜你想问
美国9月CPI数据具体表现如何?
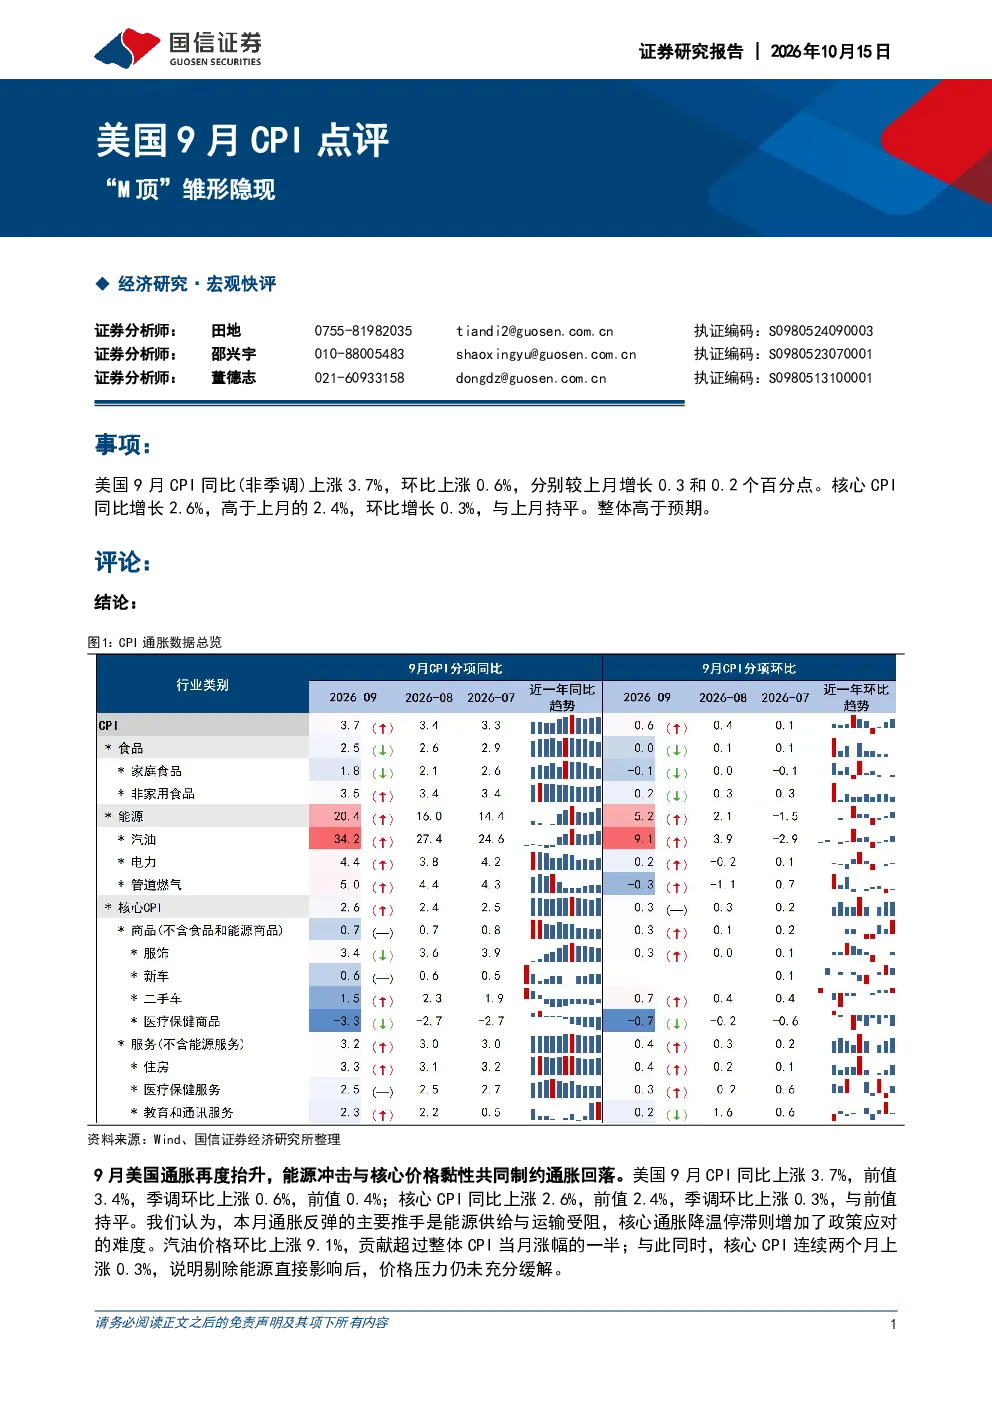
美国9月CPI同比上涨3.7%,环比上涨0.6%;核心CPI同比上涨2.6%,环比上涨0.3%。整体通胀高于预期,主要受能源冲击(尤其是汽油价格大幅上涨)和核心价格黏性推动。汽油价格环比上涨9.1%,贡献了整体CPI涨幅的一半以上;核心商品和服务均呈上行趋势,其中住所价格和部分服务价格支撑核心通胀。
该CPI数据对美联储政策有何影响?
该数据公布后,市场预期美联储加息提前(10月加息概率升至47.1%)和紧缩幅度扩大(12月累计加息50基点概率升至41.2%)。美联储面临政策两难,近期通胀数据表明“M顶”雏形隐现,能源冲击和核心通胀黏性制约了政策宽松空间。维持10月暂停加息、12月再加息仍是基准情形,但10月连续加息风险上升。
报告如何看待当前通胀趋势?
报告指出,整体通胀高于预期,主要受能源冲击和核心价格黏性推动。汽油价格大幅上涨是主要驱动因素,核心商品和服务价格也呈上行趋势。住所价格和部分服务价格支撑核心通胀,显示通胀有粘性。近期通胀数据表明“M顶”雏形隐现,制约了政策宽松空间。
该报告对市场有何启示?
报告显示,通胀偏强、票委偏鹰的预期已较充分反映在市场定价中。市场预期美联储加息提前和紧缩幅度扩大,美股低开,美债收益率和美元指数上涨,黄金下跌。美联储主席沃什在10月16日的表态将影响市场对是否继续加息的判断。需关注海外经济体政策不确定性和外部需求下滑等风险。
报告提示的主要风险有哪些?
报告提示的主要风险包括海外经济体政策不确定性、外部需求下滑等。通胀偏强、票委偏鹰的预期已较充分反映在市场定价中,若中东局势缓和或其他利好出现,10月加息预期可能回落。需关注美联储主席沃什在10月16日的表态,其对市场是否继续加息的判断具有重要影响。
你可能感兴趣
【宏观快评】美国9月CPI数据点评:美国通胀或阶段性见顶
金融华创证券2025-10-26
美国2月CPI点评:TACO落空,滞胀隐现
金融国信证券2026-03-12
9月通胀数据点评:PPI与CPI剪刀差正在加速赶顶
西部证券2021-10-15
【宏观快评】美国5月CPI数据点评:美国CPI同比大概率见顶
华创证券2026-06-11
美国6月CPI数据点评:磨顶期的美国通胀可能还会走高
国泰君安证券2022-07-14
宏观快评:美国4月CPI数据点评:通胀或见顶,宽松尚未央
金融华创证券2026-05-13
美国3月通胀数据点评:美国CPI基本见顶
国泰君安证券2022-04-13
2023年3月美国CPI数据点评:服务通胀见顶回落
招商银行2023-04-13
北京自住型商品住房政策点评报告:从堵到疏堵结合,长效机制雏形隐现
房地产民生证券2013-10-28
美国8月CPI点评:美国通胀数据尚可,关注9月
东兴证券2023-09-15