猜你想问
LBL-024在1L NSCLC上的临床数据表现如何?
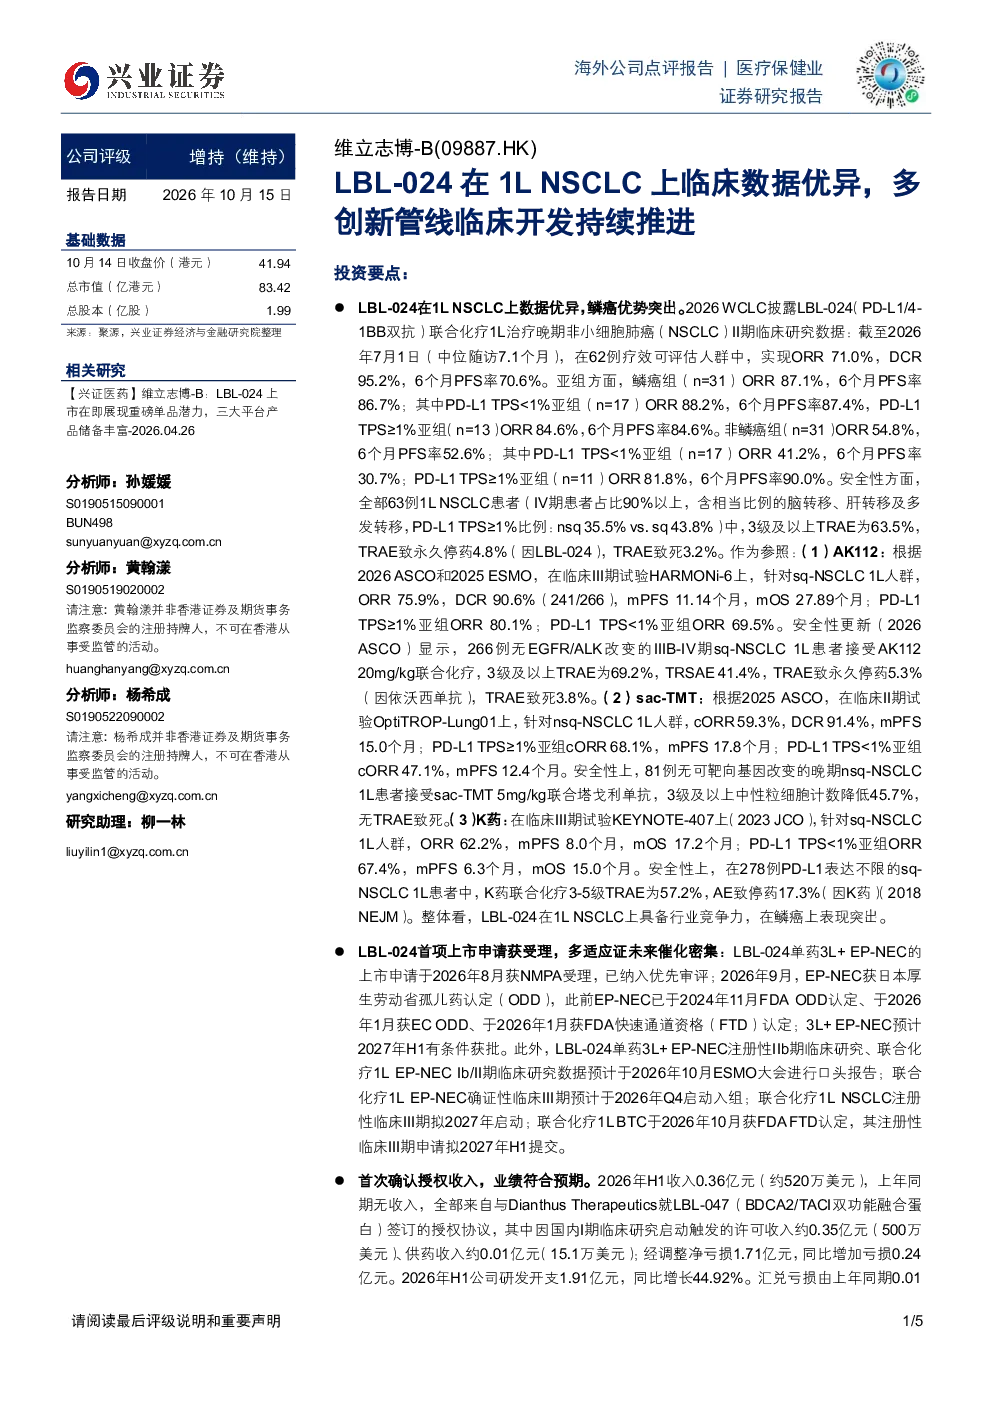
LBL-024在1L NSCLC上展现出优异的临床数据,ORR达到71.0%,DCR高达95.2%,6个月PFS率为70.6%。特别是在鳞癌组中,ORR高达87.1%,6个月PFS率达到86.7%,其中PD-L1 TPS<1%亚组的ORR和PFS表现更为突出,分别为88.2%和87.4%。非鳞癌组的ORR和PFS数据相对较低,分别为54.8%和52.6%。安全性方面,3级及以上TRAE发生率为63.5%,TRAE致永久停药率为4.8%,TRAE致死率为3.2%,整体安全性可控。与竞品相比,LBL-024在1L NSCLC领域具备行业竞争力,尤其在鳞癌治疗上表现突出。
维立志博-B的研发管线进展情况如何?
维立志博-B的研发管线进展持续推进,其中LBL-024在1L NSCLC上的优异表现已获市场关注。公司已提交单药3L+ EP-NEC的上市申请并获NMPA受理,纳入优先审评,同时EP-NEC已在日本获得ODD认定,在美国获得FTD认定。未来有多项临床研究即将启动,包括3L+ EP-NEC的注册性IIb期临床研究、联合化疗1L EP-NEC的Ib/II期临床研究口头报告、联合化疗1L EP-NEC的确认性III期临床研究、联合化疗1L NSCLC的注册性III期临床研究以及联合化疗1L BTC的注册性III期临床研究申请。其他管线如LBL-034已入组超过50例,预计2027年启动RRMM III期临床研究;自身免疫管线LBL-051在欧洲启动I期临床研究,LBL-047在国内持续推进I期临床研究。多个新一代多抗、ADC分子计划于2026年H2或2027年H1递交临床申请。
该报告主要分析了哪些重点方向?
该报告主要分析了维立志博-B的核心产品LBL-024在1L NSCLC治疗上的临床数据表现,以及公司整体创新管线的临床开发进展。重点涵盖了LBL-024在不同癌种(鳞癌、非鳞癌)和亚组(PD-L1 TPS<1%)中的疗效和安全性数据,与竞品的对比分析,以及其上市进展情况。此外,报告还分析了公司其他管线的研发进展,如LBL-034、自身免疫管线(LBL-051、LBL-047)和下一代多抗、ADC分子的临床申请计划。同时,报告也涉及了公司的业绩表现、盈利预测和估值,以及相关的风险提示。
当前肿瘤免疫治疗市场的现状如何?
当前肿瘤免疫治疗市场正处于快速发展阶段,以PD-1/PD-L1抑制剂为代表的免疫检查点抑制剂已成为晚期肿瘤治疗的重要手段。市场竞争激烈,但创新药物不断涌现,尤其是在肿瘤免疫联合治疗、适应症拓展和下一代免疫治疗技术(如ADC、多抗)等领域,展现出巨大的发展潜力。维立志博-B的LBL-024在1L NSCLC上的优异临床数据,特别是在鳞癌治疗上的突出表现,使其在市场中具备一定的竞争优势。同时,公司持续推进的多管线临床开发,也体现了其在肿瘤免疫治疗领域的布局深度和广度。未来,随着更多创新药物获批上市,市场竞争将更加多元化和精细化。
该研报提示了哪些主要风险?
该研报提示了维立志博-B面临的主要风险包括产品销售不及预期、产品临床推进不及预期以及行业政策变动。产品销售不及预期风险主要源于市场竞争加剧和患者接受度的不确定性;产品临床推进不及预期风险则涉及临床试验结果不达预期或关键节点失败的可能性;行业政策变动风险则包括药品定价、医保准入和监管政策调整等因素的变化。此外,公司业绩方面,持续的研发开支和亏损也可能对其财务状况产生影响。这些风险因素需要投资者密切关注。