猜你想问
这份报告主要分析了哪些内容?
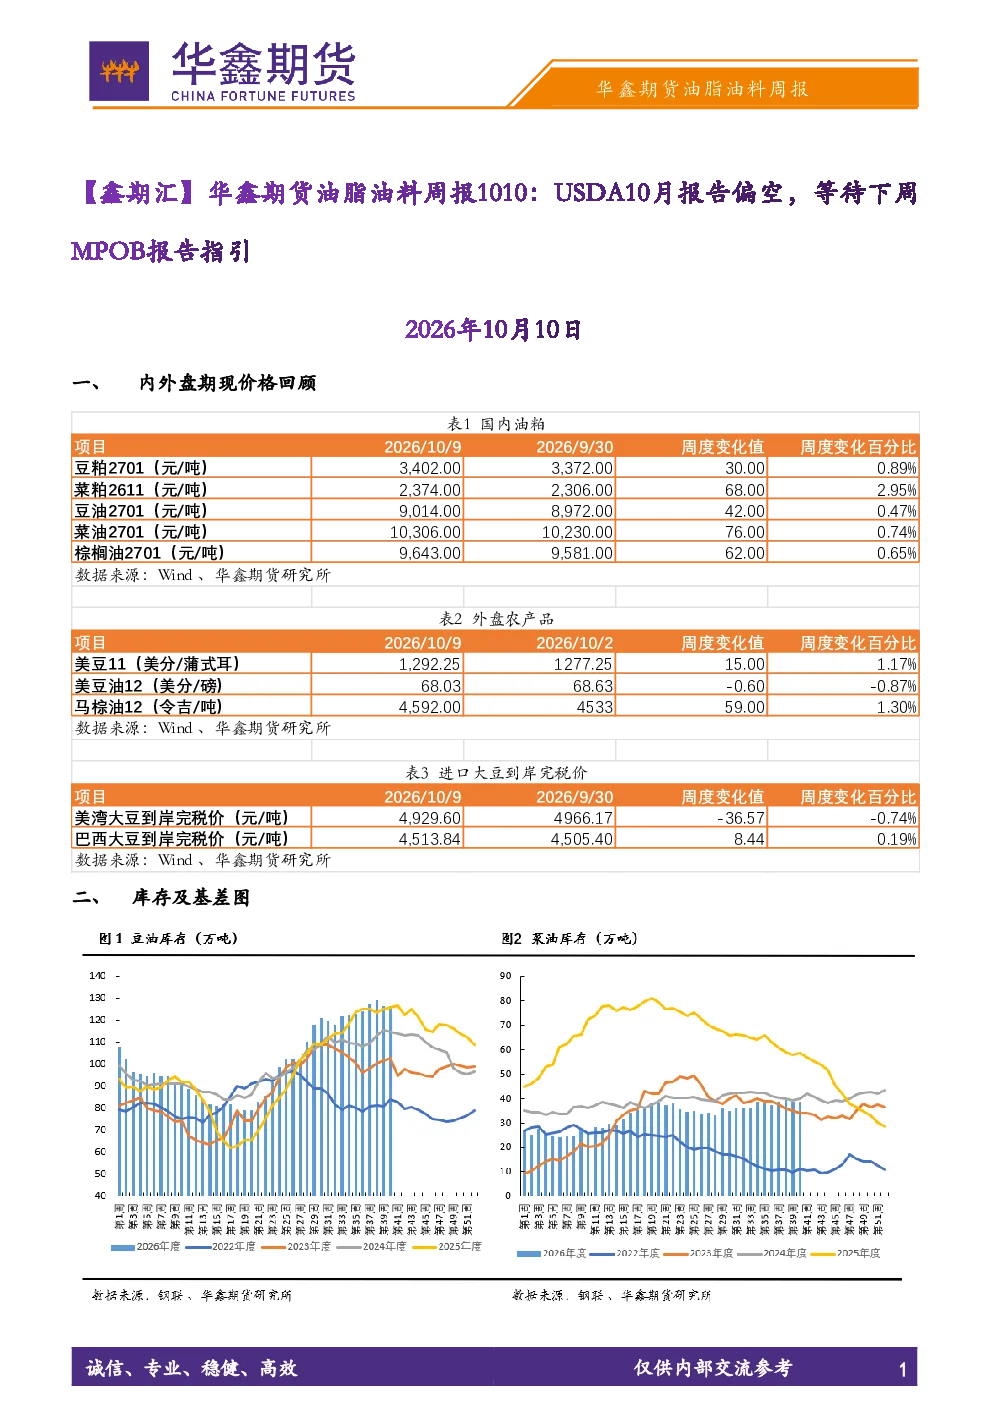
本报告回顾了国庆长假后首个交易周国内油脂油料整体震荡偏强的表现。重点分析了棕榈油库存高企、马棕油增产出口下降带来的累库压力,豆油库存高位但成本端支撑,以及菜油库存低位现货基差坚挺的行情。同时,探讨了棕榈油进口盈亏和CBOT基金头寸情况,并从中东地缘局势、国内外库存、需求变化等多维度分析了油脂油料市场走势。
油脂油料行业未来发展趋势如何?
油脂油料行业未来需关注USDA和MPOB报告指引。USDA 10月报告上调美豆产量预期,或对棕油生柴需求形成情绪提振,但国内棕油库存高企、马棕油增产出口下降限制反弹力度。豆油方面,库存高位需求转淡但成本端提供支撑。菜油库存低位基差坚挺,支撑期价。双粕方面,豆粕受制于油厂累库压力,菜粕因库存下降及进口菜籽减少而相对抗跌。
报告重点分析了哪些方向?
报告重点分析了棕榈油库存压力、马棕油增产出口变化对棕油盘面的影响,以及豆油库存高位和成本支撑的矛盾。同时关注菜油库存低位和基差坚挺的支撑逻辑。此外,报告还探讨了中东地缘局势对棕油生柴需求的情绪提振作用,以及豆粕和菜粕在库存和进口方面的差异表现。
当前市场现状如何判断?
当前市场现状表现为油脂油料整体震荡偏强,但各品种表现分化。棕榈油受库存高企和马棕增产出口下降压制,豆油库存高位需求转淡但成本端支撑,菜油库存低位基差坚挺。中东地缘局势对棕油生柴需求形成情绪提振,但实际供需仍需关注USDA和MPOB报告指引。
研报存在哪些风险提示?
本报告基于公开资料撰写,信息准确性及完整性不作保证,不构成投资建议。报告内容可能随时调整,仅供内部参考。需警惕USDA和MPOB报告数据与预期差异带来的市场波动风险,尤其是马棕油产量和出口数据可能不及预期时,棕油盘面存在空头回补风险。同时,油脂油料市场受国际原油价格、地缘政治等多重因素影响,需持续关注相关变化。
你可能感兴趣
【鑫期汇】油脂油料周报:油粕走势震荡偏弱,等待下周两大报告指引
华鑫期货2025-05-11
【鑫期汇】油脂油料周报:油粕集体偏弱,等待下周两大报告指引
华鑫期货2026-05-10
【鑫期汇】油脂油料周报:市场驱动有限,等待下周两大报告指引
华鑫期货2026-07-05
【鑫期汇】油脂油料周报:短期油粕走势或偏震荡,关注下周USDA种植面积报告
华鑫期货2025-06-29
【鑫期汇】油脂油料周报:油粕集体收涨,等待两大报告指引
华鑫期货2026-08-09
【鑫期汇】油脂油料周报:油粕整体偏强,关注下周两大
华鑫期货2025-08-10
【鑫期汇】油脂油料周报:两大报告中性偏空,油粕震荡回落
华鑫期货2026-09-13
【鑫期汇】油脂油料周报:双粕先涨后跌,关注下周中美谈判结果
华鑫期货2025-07-27
【鑫期汇】油脂油料周报:油脂油料整体走势偏弱,关注三月底USDA种植意向报告
华鑫期货2025-03-22