猜你想问
这份研报的核心内容是什么?
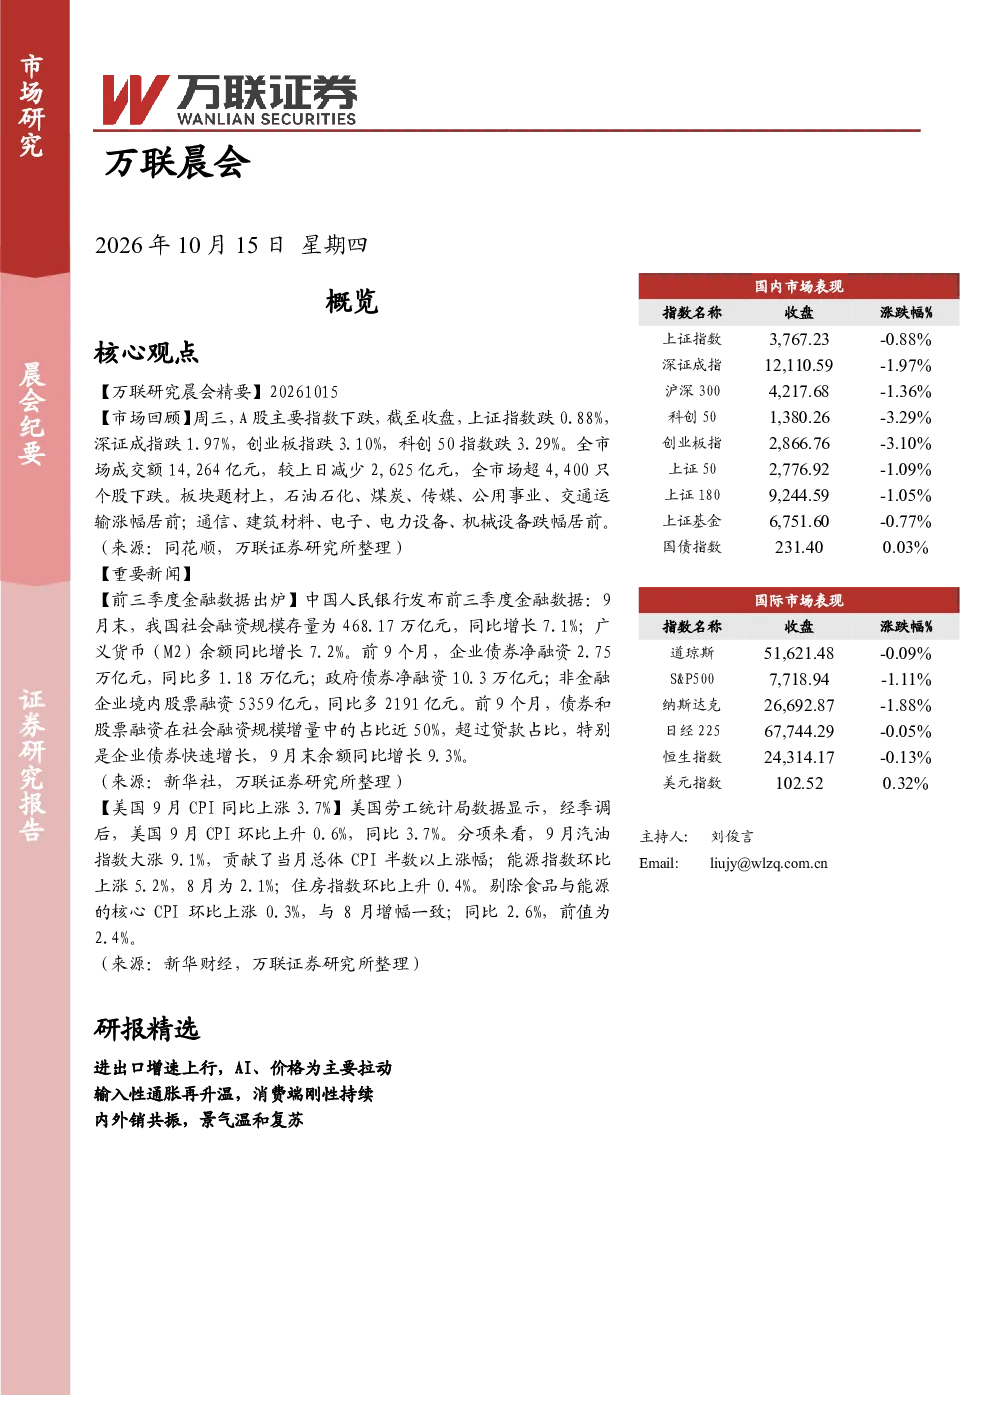
研报指出A股主要指数下跌,市场成交额减少,板块题材涨跌互现。前三季度金融数据显示社会融资规模、M2余额同比增长,债券和股票融资占比提升。美国9月CPI同比上涨3.7%,环比上升0.6%,核心CPI同比2.6%。9月出口增速攀升,外需支撑强,高新技术产品和机电产品出口上行,AI产业拉动明显。对美出口持续修复,对东盟、非洲、俄罗斯出口旺盛。进口上行超预期,价格拉动作用加强,AI产业链进口旺盛。CPI同比由0.8%升至0.9%,环比0.2%;PPI同比由3.8%上行至5%,环比1.2%。PPI同比升至2022年以来新高。工程机械行业9月挖掘机销量同比增长14.4%,内需边际改善,出口增速放缓。装载机内外销延续双位数增长趋势,出口重新反超国内。
报告对AI产业的分析有哪些?
报告显示AI产业在多个领域表现突出。在出口方面,高新技术产品和机电产品出口上行,AI产业拉动明显。对美出口持续修复,对东盟、非洲、俄罗斯出口旺盛,关税政策不确定性担忧与假日备货需求共同推动。在进口方面,AI产业链进口旺盛。在通胀数据方面,AI产业价格表现强势。工程机械行业方面,电动化渗透率国内领先。建议关注具备市场优势及积极布局海外的优质公司。
报告如何分析9月贸易数据?
报告指出9月出口增速攀升,外需支撑强,高新技术产品和机电产品出口上行,AI产业拉动明显。对美出口持续修复,对东盟、非洲、俄罗斯出口旺盛,关税政策不确定性担忧与假日备货需求共同推动。进口上行超预期,价格拉动作用加强,AI产业链进口旺盛,能源和金属材料进口表现分化。这些数据表明我国外贸发展韧性强,产业升级趋势明显。
报告对市场现状有何判断?
报告显示A股主要指数下跌,市场成交额减少,板块题材涨跌互现。美国9月CPI同比上涨3.7%,环比上升0.6%,核心CPI同比2.6%。国内CPI同比由0.8%升至0.9%,环比0.2%;PPI同比由3.8%上行至5%,环比1.2%。PPI同比升至2022年以来新高。这些数据表明国内通胀压力有所上升,经济复苏态势持续。
研报提示哪些风险因素?
报告提示的风险因素包括:海外需求回落幅度超预期,中美贸易关系变动超预期,地缘政治风险发展超预期。此外,下游地产、基建投资不及预期风险,政策落地不及预期风险,行业竞争加剧风险,国际贸易摩擦风险,人民币汇率波动风险也需关注。这些风险可能对市场和经济造成不利影响。