猜你想问
这份研报的核心内容是什么?
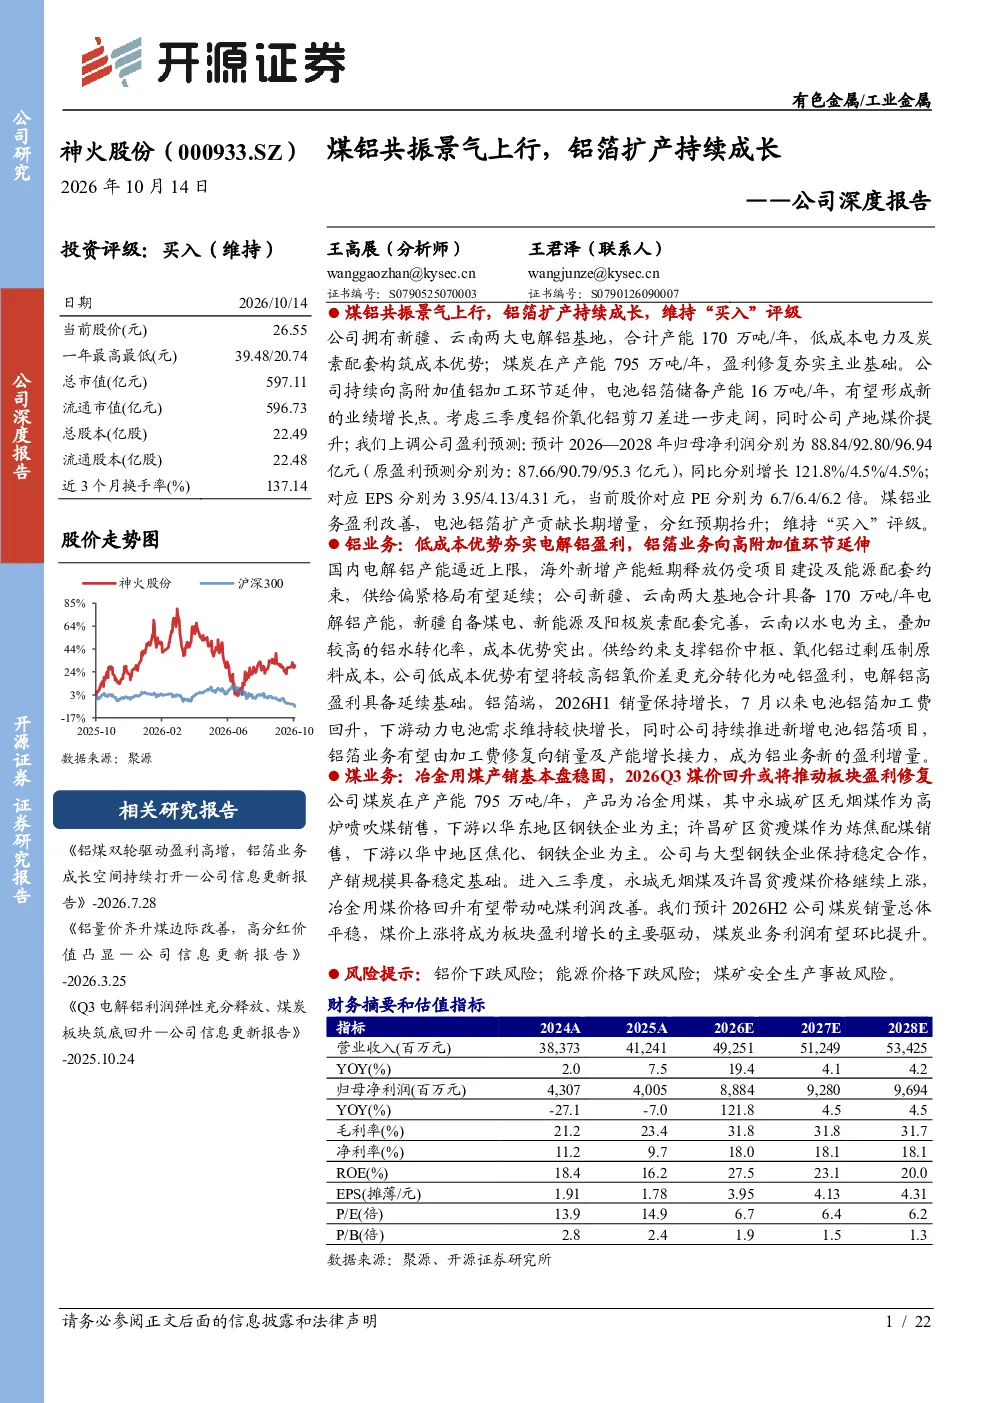
该研报分析神火股份的煤铝业务发展,指出公司拥有新疆、云南两大电解铝基地,合计产能170万吨/年,低成本电力及炭素配套构筑成本优势;煤炭在产产能795万吨/年,盈利修复夯实主业基础。公司持续向高附加值铝加工环节延伸,电池铝箔储备产能16万吨/年,有望形成新的业绩增长点。报告强调煤铝业务提质增效,电解铝和煤炭业务盈利能力同步回升,期间费用率持续压降,财务负担明显减轻。资本开支进入低位,现金创造能力增强推动带息负债持续压降,资产负债表修复空间较大,股东回报提升可期。
铝箔行业的发展趋势如何?
铝箔行业发展趋势向好,特别是电池铝箔需求高增,为铝箔扩产提供强劲动力。神火股份聚焦电池铝箔等高端铝加工产品,逐步形成坯料—铝箔配套布局。铝箔产销规模持续增长,铝箔坯料在满足内部生产的同时扩大外销。铝箔业务量价齐升,加工费上涨带动盈利改善。国内电解铝供给逼近产能上限,进口增量尚未显现,供给偏紧格局有望延续,铝价上行推动吨铝毛利大幅增厚,公司电解铝盈利能力升至同业较高水平。
报告重点分析了神火股份的哪些方面?
报告重点分析了神火股份的煤铝业务布局和盈利能力。公司电解铝业务依托新疆煤电铝、云南水电铝两大生产基地,能源配套和较低的生产成本保持竞争力。煤炭业务具备资源和区位优势,795万吨在产产能构成稳定产量基础,毗邻华东、华中核心消费市场。铝箔业务聚焦高端产品,储备项目合计产能达16万吨/年,下游动力电池需求高增提供承接。报告还分析了公司财务状况,指出资本开支回落、经营现金流充裕,资产负债表修复空间较大。
当前铝行业市场现状如何?
当前铝行业市场现状显示电解铝供给偏紧,国内电解铝供给逼近产能上限,进口增量尚未显现,供给偏紧格局有望延续。铝价上行推动吨铝毛利大幅增厚,公司电解铝盈利能力升至同业较高水平。铝箔业务方面,产销规模持续增长,铝箔坯料外销扩大,加工费上涨带动盈利改善。电池铝箔需求高增,为铝箔扩产提供强劲动力。然而,煤炭业务短期面临贫瘦煤下游需求转弱、销售增量压力,但产地煤价走强有望改善吨煤盈利。
研报提示了哪些风险?
研报提示了神火股份面临的风险,包括电解铝盈利不及预期风险,受铝价波动、成本变化等因素影响;煤炭产销及价格不及预期风险,受市场需求、煤价波动影响;项目建设及放量不及预期风险,铝箔扩产和煤炭增产项目可能面临延期或成本超支;安全生产及环保合规风险,煤炭和电解铝业务需满足安全生产和环保要求,否则可能面临政策风险或运营中断。