猜你想问
艾维克尔ISI汽车售后制造企业调查主要反映了哪些内容?
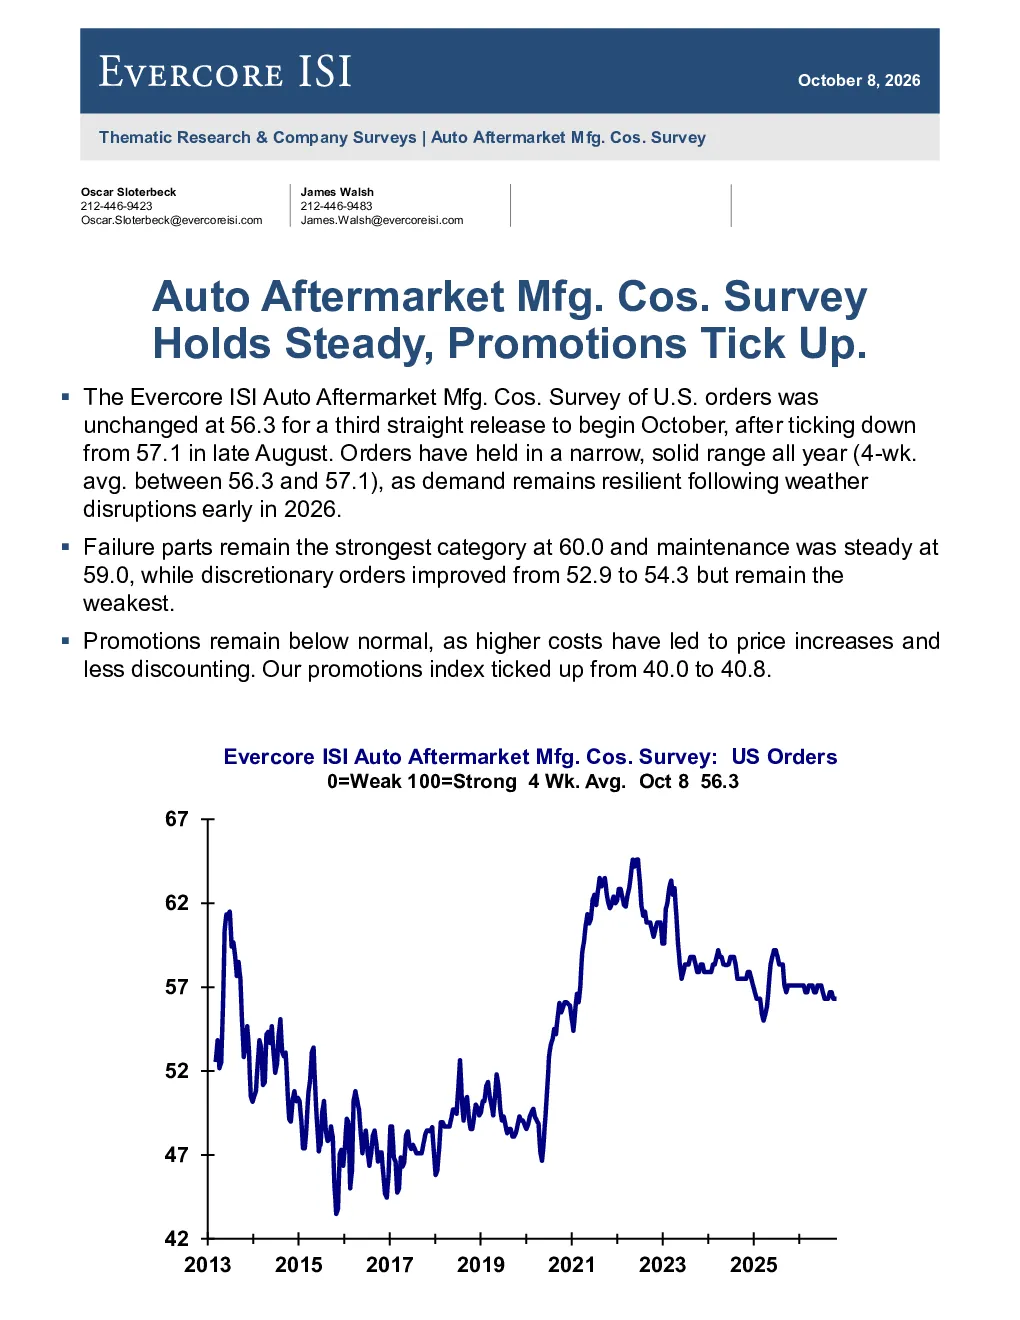
艾维克尔ISI汽车售后制造企业调查显示,美国订单指数连续第三期保持稳定,为56.3,较8月底的57.1略有下降。订单指数全年维持在56.3至57.1的狭窄区间内,反映出需求在2026年初的天气干扰后保持弹性。失败零部件类别表现最强,指数为60.0,维护类产品稳定在59.0,而可选零部件订单从52.9上升至54.3,但仍为最弱类别。促销活动仍低于正常水平,由于成本上升导致价格上涨和折扣减少,促销指数从40.0上升至40.8。调查数据显示,促销活动低于正常水平,因为关税、更高投入成本和强劲需求导致价格稳定。疫情后,随着客户库存增加和供应链改善,促销活动在一段低促销活动的时期后恢复正常,该时期与强劲需求、精益库存和供应链挑战有关。调查采用了一种替代方法来查看行业总订单,即根据其对行业的重要性对不同的产品类别进行加权,维护和失败零部件的权重更高,而可选零部件的权重更低。
汽车售后赛道未来发展趋势如何?
汽车售后赛道未来发展趋势显示,需求在经历天气干扰后保持弹性,但促销活动仍低于正常水平。失败零部件和维护类产品表现较强,而可选零部件仍为最弱类别。行业整体订单通过加权方法监测,反映了对不同产品类别重要性的考量。随着客户库存增加和供应链改善,促销活动逐渐恢复正常,但仍面临关税、投入成本上升等挑战。价格稳定与强劲需求并存,显示出行业韧性。未来,供应链的持续优化和成本控制将是关键,同时客户库存管理和促销策略的调整将影响市场表现。
报告重点分析了哪些方向?
报告重点分析了美国汽车售后零部件制造商的订单指数和促销活动情况。订单指数方面,重点关注了整体稳定性、不同零部件类别的表现差异,以及加权方法对行业总订单的监测。促销活动方面,分析了其低于正常水平的原因,包括成本上升、价格上涨和折扣减少,以及疫情后供应链改善对促销活动的影响。报告还强调了不同零部件类别的重要性差异,如失败零部件和维护类产品的权重较高,而可选零部件的权重较低,这为行业分析提供了更细致的视角。
当前汽车售后市场现状如何判断?
当前汽车售后市场现状显示,需求在天气干扰后保持弹性,订单指数稳定在56.3至57.1区间。失败零部件和维护类产品表现强劲,而可选零部件仍相对较弱。促销活动虽有所恢复,但仍低于正常水平,主要受成本上升和价格稳定影响。供应链改善和客户库存增加推动促销活动逐步正常化,但关税和投入成本上升仍是挑战。整体来看,市场展现出韧性,但需关注成本控制和促销策略的调整,以应对未来可能的变化。
研报提示哪些风险?
研报提示的风险主要集中在成本上升和促销活动受限方面。关税、更高投入成本导致价格上涨和折扣减少,使促销活动低于正常水平。此外,疫情后供应链虽有所改善,但仍面临挑战,可能影响促销活动的恢复速度。不同零部件类别的表现差异也提示需关注细分市场的供需变化。整体而言,行业需警惕成本波动和供应链稳定性问题,同时优化促销策略以应对市场需求的变化。