研报总结
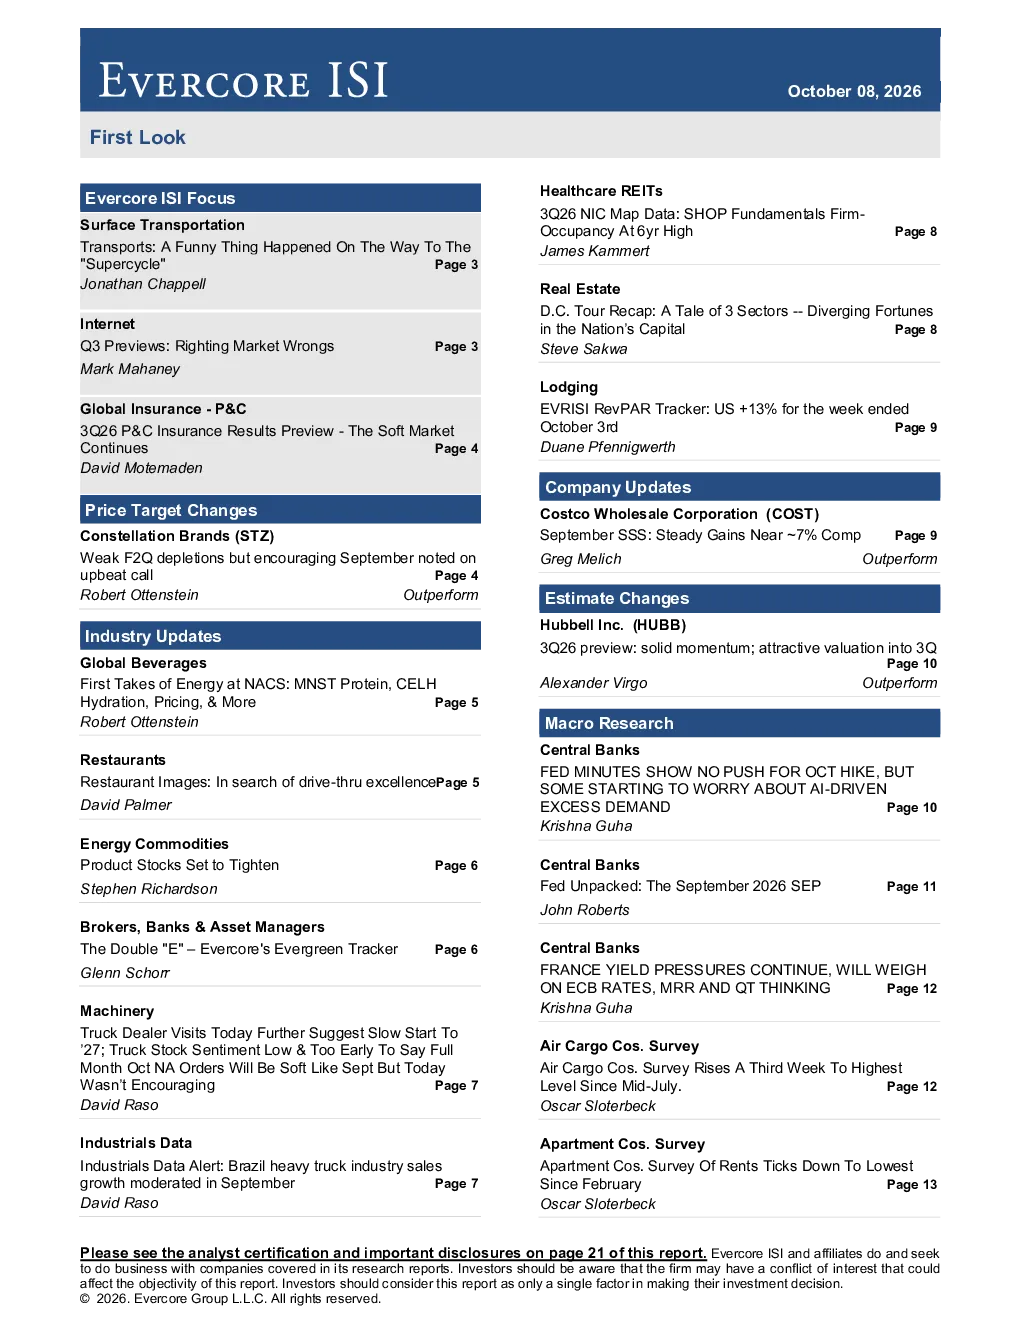
交通运输行业:市场情绪近期显著下滑,LTL、TL 和 3PL 覆盖率下降 11-29%,而标普指数上涨 3.9%。对价格动力的担忧(受 TL 现货利率 easing 和经济担忧加剧推动)已大幅改变市场动态。夏末 TL 现货利率呈下降趋势,Labor Day 后仅略有回升。尽管利率仍高于 2022 年初水平,但放缓的势头引发了需求逆转和产能增加的担忧。消费者环境脆弱,利率和油价上涨挤压支出,但库存水平普遍较低,这可能减轻一些下行风险。预计上限潜力有限,但相关的下限风险可能并不像预期的那么严重。柴油价格飙升和保险续约带来的成本可能抑制 EPS,但预计随着时间的推移将正常化,随着合同谈判的进行。看好 JBHT、XPO、CHRW 和 LSTR 等股票,预计将出现强劲表现,受夏季价格疲软推动的利润率扩大。对 FDXF、SNDR 和 WERN 等股票保持谨慎,因为供应条件不利且指导预期较低。
互联网行业:2026 年对互联网股票来说是一个挑战之年,19 家大型股平均下跌 -18%,而标普指数上涨 +14%,纳斯达克上涨 +19%。这种表现不佳源于先前高点的高估值,以及对 AI 相关风险(影响 BKNG、EXPE、SHOP 和 UBER 等主要参与者)的日益增长的担忧。主要原因是对 AI 对自由现金流 (FCF) 的影响过于乐观的预期以及持续的地缘政治紧张局势,特别是伊朗冲突,对运营成本产生通胀效应。尽管预期负 FCF,但向上修订收入和运营收入的可能性很大,特别是对于 AMZN、GOOGL 和 META 等超大规模企业。目前,许多大型互联网股票的交易价格接近其三年低点的 EV/EBITDA 倍数,这表明存在重大错位,特别是对于 AMZN、BKNG 和 NFLX 等 HHQ 候选股。AMZN 是首选的长期持股,因为收入增长加速和 AWS 恢复指标指向基本面拐点。META 尽管估值上升,但持续 AI 集成仍然是增长的强劲驱动力。SPOT 因对 AI 驱动的功能日益关注而有望强劲复苏,并由最近的产品周期催化剂得到加强。RDDT 因广告表现获得积极客户反馈而成为增长 standout。BKNG 因对地缘政治风险的敞口更大,对 Q4 表现持谨慎态度。
全球保险 - 财产险:财产险市场继续经历显着波动,在几个商业险种中持续存在定价压力,特别是在财产险和某些意外险领域。过剩资本的主导地位给定价带来了挑战,导致 TRV、HIG 和 WRB 的增速放缓。CB 可能因组合动态的改善而出现一些增长增长。预计商业定价将面临挑战,财产险领域将出现显着疲软,意外险领域将逐渐放缓。整体情绪表明,费率落后于损失成本趋势,很大程度上受到行业过剩资本的影响。因此,CB 和 AIG 可能报告商业险种的较弱增长。预计 CB 和 HIG 将出现 ULR 失败,尽管 TRV 有可能实现超出预期。短期险种的损失选择较低,可能为 TRV 提供微弱优势,而 HIG 可能面临来自一般责任储备的损失选择的上行压力。经纪人维持可实现的自然增长预期,这有助于抵消持续的定价压力。预计自然增长率在各个领域保持一致,尽管 AON 和 WTW 的并购活动有所放缓。预计 PGR 和 ALL 将出现轻微的 ULR 失败,定价压力低于损失趋势预期,表明未来季度可能出现进一步的失败。但预计到 FY'28,PGR 可能更具吸引力,因为当时的一致预期看起来是合理的。看好 AJG、CB,并对 Allstate 和 HIG 保持谨慎。
星座品牌 (STZ):F2Q 消耗量疲软,但 9 月份表现令人鼓舞,因此调高了乐观预期。出货量同比增长 +5.5%,超出预期,导致 EPS 达到 $3.74,高于街边的 $3.57。管理层传达了总体乐观的预期,特别是对 Pacifico 和 Victoria 品牌,专注于为每个品牌创建独特的市场“车道”。然而,通货膨胀压力和来自 Veracruz 的预期 D&A 头风可能会在短期内稀释利润率扩张。F2Q 啤酒消耗量下降 -0.6%,低于街边的预期 +0.1%。这一下降反映了受宏观经济因素影响以及世界杯期间非现场活动低迷的暂时放缓。然而,现场销量同比增长 +6.6%,表明受有效营销举措推动的潜在复苏。收购 RTD SpikedAde,价格为 $75M,带有基于绩效的额外付款,展示了对公司品牌组合多元化持乐观态度。管理层对品牌的潜力充满信心,同时平衡资本配置——迄今为止已回购 $530M 的股票。公司面临来自通货膨胀趋势和与 Veracruz 相关的更高 D&A 的压力,可能会在短期内压缩运营利润率。预计 FY28 建模显示啤酒销量将稳定增长,约为 0.5%,但利润率压缩预计为 36.9%。
全球饮料:NACS 突出显示饮料行业在创新方面的强劲表现,特别是来自 MNST 和 CELH 的创新,同时 Red Bull 展示出混合信号。关键产品推出和定价策略正在设定竞争基调。Monster 正在将其重点转向质量创新,推出一款具有显着的营养益处的新的蛋白质能量饮料,针对 GLP-1 用户。尽管他们对 11 月份定价调整的细节有限,但他们对产品范围的兴奋表明了市场差异化的潜力。Celsius 以其多样化的品牌展示令人印象深刻,强调新的补水选择,并在 Kroger 的饮食营养类别中定位其品牌。管理层认为,Red Bull 近期的动态为增长提供了机会,表明有利于增长的环境。相比之下,Red Bull 的存在感减弱,展示的创新较少,摊位明显较小。他们的重点在于与餐食搭配的产品似乎更多是一种反应措施,而不是一种前瞻性策略。MNST 的产品推出令人兴奋的新口味,包括 Reign 和 Ultra,表明了向当前消费者偏好倾斜的趋势。Celsius 的市场策略:预期的风味创新和战略产品定位预计将增强货架存在感和消费者吸引力。Red Bull 的市场挑战:摊位大小和创新的鲜明对比表明,该品牌可能难以在更敏捷的竞争对手面前维持市场份额。
餐厅:Drive-thru 优秀继续成为餐厅品牌游戏规则的改变者,最近的 Drive-Thru 研究揭示了消费者满意度方面的关键见解。星巴克和 Dutch Bros 成为饮料领域的领导者,而 Chick-fil-A 通过有效管理速度和客户满意度,在快餐领域树立了高标准。整体满意度领导者:星巴克以 99% 的客户满意度得分领先,其次是 Chick-fil-A (98%) 和 Dutch Bros (97%)。这突出了运营效率与以客户为中心的服务的重要性,星巴克通过改善员工配置和产品可用性证明了这一点。快速食品执行见解:Chick-fil-A 和 Raising Cane's 在 Drive-thru 执行方面表现出最快的速度,而 Taco Bell 和 Arby's 也令人印象深刻。相比之下,麦当劳在保持约一分钟的竞争性等待时间方面取得了成功,但面临着对款待和食品质量的批评。改善机会: Wendy's Drive-Thru 满意度:Wendy's 的订单准确率仅为 81%,远低于同行,有显著的提升空间。汉堡王运营挑战:尽管汉堡王已经实现了显著的运营转型,但 Drive-thru 指标表明该品牌在客户满意度方面仍有相当大的改进空间。麦当劳质量重点:虽然速度值得称赞,但该品牌必须优先考虑提高食品质量,以提升整体形象。Drive-Thru 创新:星巴克对 AI 订单准确性的采用突出了其运营转型故事。随着它继续引领行业标准,该部门在提升速度和满意度方面仍有巨大的机会。
能源商品:原油基本面正在积极转变,最近的库存减少出乎意料地低于预期。增加的处理量和较低的净进口导致收紧,表明随着战略储备释放减少供应,原油价格将出现看涨前景。原油库存动态:商业原油库存出现了 3.2 百万桶的显着减少,与预期的增加形成鲜明对比。这一转变得到了周环比处理量增加 223 MBPD 的支持,有助于将 WTI 1-12M 差价收窄至约 $12/桶。产量和炼油活动:美国原油产量已攀升至 13,979 MBPD,周环比上升 24 MBPD。与此同时,炼油量也已增加,达到 16,480 MBPD,利用率为 92.7%,略高于季节性峰值。汽油和蒸馏油趋势:汽油出现了意外的库存增加,而需求仍然疲软,同比下降 1.7%。蒸馏油库存减少,但未能达到预期,需求周环比下降 7.5%。这种环境继续对蒸馏油裂解施加上行压力,因为库存较低。战略储备动态:随着 SPR 最终阶段的释放结束,这些储备对原油的需求将发生变化——从供应来源转变为需求,因为借入的 barrels 将被归还。市场情绪和投机:投机长度周环比下降 9%,但仍高于过去 12 个月的平均水平,表明投资者情绪谨慎,尽管基本面看涨。进口和出口活动:原油净进口减少 53 MBPD,表明供应环境收紧,出口仍然强劲。
经纪人、银行和资产管理公司:替代资产管理增长,特别是通过 evergreen 基金,继续显示出弹性和适应性,在动态的市场环境中展示了稳健的销售。9 月份的最新流入达到稳定的 $3.6 亿。私募股权销售环比增长 8%,私募信贷销售环比下降 20%,缓和了整体势头。销售趋势:20 只 evergreen 基金的销售从 8 月份稳定下来,归因于私募股权的适度但值得注意的是的增长。房地产报告净流入,尽管环比下降 25%,由于滞后报告。赎回模式:尽管有改善迹象,但赎回请求仍然很高,表明恢复正常水平可能还需要几个季度。虽然整体资本增长放缓,但大多数基金似乎避免了峰值赎回水平,为未来的增长铺平了道路。净回报概述:过去 12 个月有大量基金优于可比公共指数,展示了私募信贷和房地产的强劲表现潜力,超过 9% 的净回报。私募股权、基础设施和二级市场保持稳健增长。市场动态:关于市场波动性的普遍担忧导致机构投资者采取了谨慎态度。
机械:卡车经销商访问今天进一步表明 2027 年开始的缓慢;卡车股票情绪低,现在说 10 月份全月的情况还为时过早。最近的经销商访问表明,该部门面临持续的挑战。客户被建议保持谨慎,因为卡车股票情绪仍然低迷,突出了当前宏观环境中的挑战,特别是由于柴油价格和利率上升。经销商见解:最近中西部地区的经销商访问表明,虽然 10 月份的订单期应该强劲,但情绪仍然疲软。10 月份的初步基调表明活动有限,这反映了 9 月份疲软的订单数字提出的担忧。订单延迟和取消:虽然没有报告直接的订单取消,但少数经销商注意到决策延迟。客户暂时搁置,特别是随着 2027 年新的排放标准的不确定性。市场反应:投资者情绪明显恶化;讨论倾向于错过预期和较低的预期。除非柴油价格出现宏观缓解,否则卡车股票可能会继续受到惩罚。制造商情绪:制造商尚未显示出对 2027 年订单开始的缓慢的明显担忧,这表明在行业活动可能刺激车队订单的行业活动之前,将采取观望态度。行业活动潜力:即将到来的行业聚会可能会点燃车队订单,从而可能提振情绪和活动。CMI 与 Paccar 情绪:虽然 CMI 可能被视为更超卖,但 Paccar 的持续卡车敞口可能会提供反弹,特别是如果任何形式的缓解出现。
工业数据:巴西重型卡车行业 9 月份的销售增长有所放缓。9 月份的初步数据显示同比增长 +6.4%,低于 8 月份的 +10.8% 和 7 月份的 +8.4%。这一趋势可能导致 Cummins 和 Paccar 等关键参与者的重新评估,同时也会影响沃尔沃和 Daimler Truck 等全球公司。销售表现:同比增长的下降引发了关于巴西重型卡车市场整体健康状况的担忧。同比增长的下降表明存在潜在的逆风,突出了该市场可能在年初表现强劲后达到一个平台期。市场背景:ANFAVEA 贸易协会提供的数据是该行业的关键指标。了解这些销售趋势可以为该行业的投资策略提供必要的背景。行业影响:增长放缓可能促使制造商重新评估供应链策略。全球影响:这也与寻求反周期投资机会的国际卡车制造商相关。投资者考虑:随着该行业应对这些挑战,投资者可能寻求识别机会。
医疗保健 REITs:3Q26 NIC Map 数据:SHOP 基本面强劲复苏,受强劲入住率和租金增长推动。这一积极趋势突出了对 SHOP 聚焦 REITs(如 WELL、VTR 和 AHR)的日益乐观。入住率趋势:稳定入住率在 3Q26 中达到 90.8%,环比上升 40 个基点,同比增长上升 136 个基点。该数字现在高于大流行前平均水平,表明对老年住房需求的强劲反弹。整体入住率(包括租赁中的物业)也改善至 90.4%,环比上升 60 个基点。租金增长:主要市场的年度租金增长为 4.6%,继续超过历史平均水平。虽然这略低于上一季度,但它反映了持续的需求。辅助生活和独立生活都经历了 4.6% 的年度租金增长,这增强了 REITs 的收入前景。建设和供应动态:建设活动仍然低迷,仅占库存的 2.3%,让人想起 2011-2012 年的水平。目前,有 16.1k 个单位正在建设中,这表明虽然供应有限,但新的开发仍然对满足需求至关重要。运营环境:有利的入住率和租金条件预计将提高医疗保健 REITs 的运营利润率。随着需求的持续复苏,投资者可以在即将到来的业绩报告中寻找 WELL、VTR 和 AHR 的强劲表现。
房地产:D.C. 之旅回顾:三个部门的故事——国家首都 diverging 命运。与几家 REITs 和当地经纪人的会面突出了 Q3 业绩前的不同基本面,零售业脱颖而出,成为亮点表演者。办公室趋势:持续的优质资产流向明显,而较旧的建筑物面临着更高的空置率。像 JBGS 这样的关键参与者报告了对与国防和技术相关的北部弗吉尼亚市场强劲的兴趣,这得益于 BXP 对优质空间需求的观察。零售优势:随着零售基本面闪耀,健康的租户扩张与有限的供应相结合,为现有中心在一个有限的供应环境中创造了乐观前景。对物业进行参观,如 FRT 的 Pike & Rose 和 MAC 的 Tysons Corner,加强了强劲的客流量和租户生产力,为现有中心在一个有限的供应环境中创造了乐观前景。住宅景观:随着先前联邦工作削减的影响开始减弱,可以看出复苏的迹象。虽然新的租赁利差仍然低迷,但 UDR 注意到租赁活动和让步减少有所改善,特别是在北部弗吉尼亚,该地区优于其他地区,如郊区 MD 和 D.C. 。未来供应担忧:预计 2027 年公寓交付量将略有增加,增加了不确定性,尤其是在联邦工作需求稳定的情况下。政策风险:正在出现的州级监管,特别是在数据中心方面,可能会对该部门的表现构成风险,并成为投资者关注的重点。经纪人见解:零售和优质办公空间的需求强劲,支持了建设性的前景,尽管竞争力较弱的资产面临挑战。从不同部门的 D.C. 市场参与者那里整合见解,很明显,该景观在不同的部门之间存在很大差异,在普遍挑战中出现了特定的机会。
酒店:EVRISI RevPAR 追踪器:美国截至 10 月 3 日当周 +13%。美国 RevPAR 同比增长 13%,表明强劲的复苏势头。增幅超过了最近的 28 天平均值 +8%,突出了跨各个部门普遍的强劲势头。RevPAR 趋势:重大假日转变(Yom Kippur)似乎推动了中周入住率(+22% y/y)和团体预订(+30%)的显着增加。9 月份的初步数据显示 RevPAR 同比增长 +11%,而 8 月份仅为 +2%。各连锁规模的强度普遍提高,豪华酒店 +14%,经济型酒店 +10%。市场洞察:新奥尔良 (+25%) 从芝加哥转移了一个大型环境会议中受益,而迈阿密 (+22%) 和芝加哥蓬勃发展,受益于有利的事件。相比之下,拉斯维加斯 (-3%) 和凤凰城(持平)显示出疲软。RevPAR 趋势:连锁规模的记录结果各不相同,豪华酒店和高端豪华酒店分别推动 +21% 和 +18% 的显着表现。位置分析:城市地区优于郊区,+22%,而郊区部门实现了 +10% 的可观增长。团体与散客旅行:9 月份团体旅行改善了 +6%,而散客预订增长了 +16%,展示了强劲的需求转变。总体而言,持续的复苏表明酒店部门将继续保持强劲,尽管一些市场仍然面临压力。
公司更新:Costco Wholesale Corporation (COST):9 月份 SSS:稳步增长接近 ~7% 互补。美国头条新闻核心互补率在 9 月份显着反弹至 8.0%,从 8 月份的 5.6% 有所改善。值得注意的是,美国客流量上升到 4.3%,从上个月的 2.3% 上升,这受到劳动节转变的积极影响,该转变贡献了约 50 个基点。强劲的结果表明了强劲的消费者反应,年度销售额加速至 13.0%,达到 30.02 亿美元。客流量趋势:尽管美国两年期客流量略有放缓,现在为 5.7%(自 11 月以来最低),但两年期总互补率回升至 13%,与夏季趋势一致。全球表现:国际核心互补率上升到约 7%,反映 August 100 个基点的加速。增长轨迹主要由改善的客流量推动,而不是更大的票面金额,数字销售也 gaining 动力,上升 19%——这是一个积极的迹象,表明在线参与度强劲。全球业绩:国际核心互补率上升到约 7%,反映 August 100 个基点的加速。增长轨迹主要由改善的客流量推动,而不是更大的票面金额,数字销售也 gaining 动力,上升 19%——这是一个积极的迹象,表明在线参与度强劲。未来展望:展望 10 月份,重点是维持 9 月份的日历优势后的客流量水平。
估值变化:Hubbell Inc. (HUBB):3Q26 预览:强劲势头;到 3Q 具有吸引力的估值。HUBB 正在进入 Q3,受益于电网投资和电气化的长期趋势。稳健的管理层评论重申了公司实现其增长目标的信心,使其在即将到来的投资者日之前具有吸引力。增长轨迹:预计有机销售额增长约 15%,由 HUS (12%) 和 HES (20%) 驱动。值得注意的是,一些因素可能会扭曲利润率,如 2000 万美元的净关税退税和调整后的税率变化,但基本实力保持一致。HUS 动态:B2B 活动表明订单强劲,超过 2H 预期,电网基础设施增长两位数。早期迹象显示电网自动化有所恢复,Aclara 项目略有上升,这是一个积极的迹象。HES 见解:D/C 销售额激增 65%;然而,产能限制是一个挑战。非 D/C 正在改善,随着需求的增长,预计 NSI 项目将做出重要贡献。未来增长潜力:管理层强调了一个 1.5 亿美元的高压电压机会,预计 765kV 奖项将带来额外增长,尽管其对 2027 年销售额的贡献将很小。3Q 估计:预计销售额为 1.9 亿美元,调整后的 EBITDA 在 4700 万美元左右,略高于一致预期。关注重点:关注利润率改善与更高的有机增长,潜在的 FY26 指导提高,以及输电和变电站项目的订单细节。
宏观研究:央行:美联储会议纪要显示,没有推动 10 月份加息,但有些人开始担心 AI 驱动的需求过剩。最近的联邦储备会议纪要显示,大多数官员没有急于在 10 月份加息,而是锁定年底加息。对 AI 对需求增长的贡献的担忧日益加剧,尽管没有看到严重的过热。9 月份会议见解:就最近加息达成了一致,重点是风险管理,而不是市场的即时压力。人们认为通货膨胀和需求可能导致持续的高利率,但整体经济活动被描述为“稳固”,而不是过度强劲。对 AI 和需求的担忧:一些官员指出 AI 可能将总需求推向供应能力之外的风险,这引发了关于未来定价压力和通货膨胀的问题。然而,这种担忧仍然处于少数派。通货膨胀预期:美联储的通货膨胀预期已上调,反映了自 7 月以来更强的经济数据。预计通货膨胀将在中期内收敛至目标水平,但即时压力仍然很大。法国收益率压力持续,将对欧洲央行利率、MRR 和 QT 思想产生影响。全球债券市场压力的中心仍然是法国,那里的收益率继续上升,法国可能改变其发行策略的报告被否认后,与德国的利差已回升至 140 个基点以上。我们看到一些迹象表明市场压力正在帮助将政治推向正确的方向,有右翼民族主义领导人 Le Pen 承诺削减开支和减少赤字,这与左翼民族主义领导人 Melenchon 形成对比。然而,Le Pen 也提出了减税和新的支出承诺,而她提出的许多节省措施都很模糊、不可行,并且——在欧盟贡献的情况下——她与欧洲的冲突。此外,她要求欧洲央行干预,目前并不合理。除了暗面的下行情景外,我们看到一个上行情景,Le Pen 政治上做出了进一步让步,最终允许 Lecornu 政府实施 2027 年预算——可能通过 49.3 条款,Le Pen 的政党在无信任投票中弃权——以降低她 4 月份总统竞选的风险。欧洲 establishment 正在试图将 Le Pen 推向一个她当选后承诺对预算进行财政中性更改的情况。但我们仍然很遥远,即使它实现了,这样的承诺也可能在明年落空。在短期内,偏见是利差和收益率更高。我们认为,如果压力升级,欧洲央行将试图保持底线,不会短路市场压力。我们认为,委员会将试图通过强调它将考虑更高的收益率和融资成本——反对一个或多个进一步的加息(12 月)——来控制债券压力。压力也将影响围绕分层和欧洲央行 QT 的讨论。我们认为,如果没有收益率和利差的飙升,欧洲央行将考虑在 10 月份提高其不支付利息的储备份额,现在看来时机不太合适。相比之下,收益率的上升可能会推动欧洲央行澄清其资产负债表计划的时间,因为过剩储备正接近其估计的需求,这将提供一个自然的机会减慢——但不会停止——QT。
其他调查:航空货运公司调查:航空货运公司调查连续第三周上升至自 7 月中旬以来的最高水平,得益于稳健的定价和数量指标。这一增长得益于国内和国际活动的强劲,表明运输部门各个细分市场的有利条件。调查亮点:最新的调查显示,国内活动从 44.2 上升到 45.0,而国际数据从 60.0 上升到 61.3。这反映了主要贸易路线需求的增长,尽管有报道称与油价上涨相关的附加费率有所增加。更广泛的运输趋势:运输公司调查也呈上升趋势,最近几周从 61.4 上升到 62.0。这一提振归因于航空货运、卡车运输和航运部门活动加强,指出 2026 年进展顺利。国内增长:国内领域的数量继续表现出弹性,尽管步伐缓慢。有效路线的重视对于有效管理成本至关重要。国际动态:尽管中东交通低于预期,但跨大西洋、亚太地区至美国和美国至拉丁美洲航线表现出强劲表现,支持了整体运输量。2026 年前景:航空货运和运输的前景保持乐观,预计全年将有稳健的需求,公司正在适应波动的油价和消费者需求。公寓公司调查:公寓公司调查更新显示,公寓租赁市场持续疲软,租金指标降至自 2 月以来的最低水平。10 月份的调查记录租金为 47.6,从 47.8 下降,与上一年的数字相比,这一下降令人担忧。9 月份也平均为低 47.9,是自 2 月以来看到的最低水平。交通和入住率:交通略有放缓,从 53.2 下降到 51.4,入住率从 52.2 下降到 52.0,仍然高于去年的水平。这一趋势表明,对持续需求的担忧可能存在。供应的影响:对新增供应影响租金增长的看法保持稳定在 63.3。虽然这反映了过去的情况,但最近没有恶化,表明一些稳定。搬出去买房动态:搬出去买房的租户比例略有下降,从 41.4 下降到 41.2,自今年早些时候以来经历了崎岖的轨迹。汽车后市场制造商公司调查:美国汽车后市场订单保持稳定,连续第三周保持在 56.3,随着 10 月份的开始。这标志着在 2026 年早些时候的天气干扰之后,需求模式表现出弹性。订单概述:故障部件继续领先于 60.0 的各个细分市场,而维护产品保持稳定在 59.0。便利性订单显示出改善的迹象,从 52.9 上升到 54.3,尽管仍然落后。促销和定价趋势:促销活动仍然低迷,反映了成本上升,导致价格上涨而没有大幅折扣。促销指数略有上升,从 40.0 上升到 40.8,但仍然低于正常水平。汽车租赁公司调查:汽车租赁公司调查有所改善,上升到 53.3,自 7 月中旬以来最高点,受到会议和活动预订复苏的推动。这表明该部门在经历了 7 月和 8 月的预订减少(这些减少是在夏季 FIFA 世界杯早期激增之后出现的)之后,正在恢复增长势头。汽车租赁公司调查:汽车租赁公司调查有所改善,上升到 53.3,自 7 月中旬以来最高点,受到会议和活动预订复苏的推动。这表明该部门在经历了 7 月和 8 月的预订减少(这些减少是在夏季 FIFA 世界杯早期激增之后出现的)之后,正在恢复增长势头。州税收收入调查:州税收收入调查显示显着改善,达到自 2023 年春季以来的最高水平,受公司收入收款的强劲推动。整体指数从 63.4 上升到 64.2,主要得益于个人所得税和公司收入收款的增长,而销售收款保持稳定。最近的州税收收入趋势:公司收入收款显着增长,从 57.3 上升到 63.6,表明许多州的经济状况良好。这种力量反映在近 80% 的参与者表示公司收入收款处于或高于正常水平。个人收入收款恢复:个人收入收款略有改善,从 60.6 上升到 61.5,一些州报告的增长主要归因于扣缴。尽管如此,大约 25% 的受访者表示他们的收入收款疲软,突出了各州表现之间的差异。销售收款表现:销售收款保持在 62.6,75% 的受访者表示销售高于正常水平。值得注意的是,中西部和东南地区的州表现出强劲的销售表现,而东北地区的地区显示出混合结果。机构债券和股票经理调查:最新的机构债券和股票经理调查反映了长期投资组合和对冲基金经理之间错综复杂的定位。虽然某些部门受到青睐,但市场整体情绪仍然悲观,参与者正在调整他们的策略。债券市场情绪:只有 25% 的机构参与者认为标普 500 下一 10% 的变动将是向上的,这与 6 月份调查中的 55% 相比,这是一个明显的撤退,因为经理们对市场信号和不断变化的经济环境做出了反应。部门配置变化:长期投资者已增加对通信服务、技术、金融和公用事业的投资,这反映了向安全位置的转移。相反,对材料、工业和能源的敞口有所下降,这表明在市场不确定性中采取了防御性立场。对冲基金经理调查:最近的对冲基金活动反映了混合前景,净敞口在最近几周内上升后保持稳定在 54.1%。总敞口略有上升,从 52.6% 上升到 52.8%,表明基金经理情绪谨慎,他们在不断变化的市场条件下谨慎地定位自己。当前市场情绪:净敞口调查显示情绪略有上升,随着基金经理似乎在谨慎地定位自己以适应不断变化的市场条件。部门动态:9 月份,参与者报告增加了对几个关键部门的投资,特别是医疗保健和技术,同时减少了他们在能源和消费 discretionary 的赌注。这种重新调整意味着对在短期内表现优于的部门有信心。