猜你想问
这份研报的核心内容是什么?
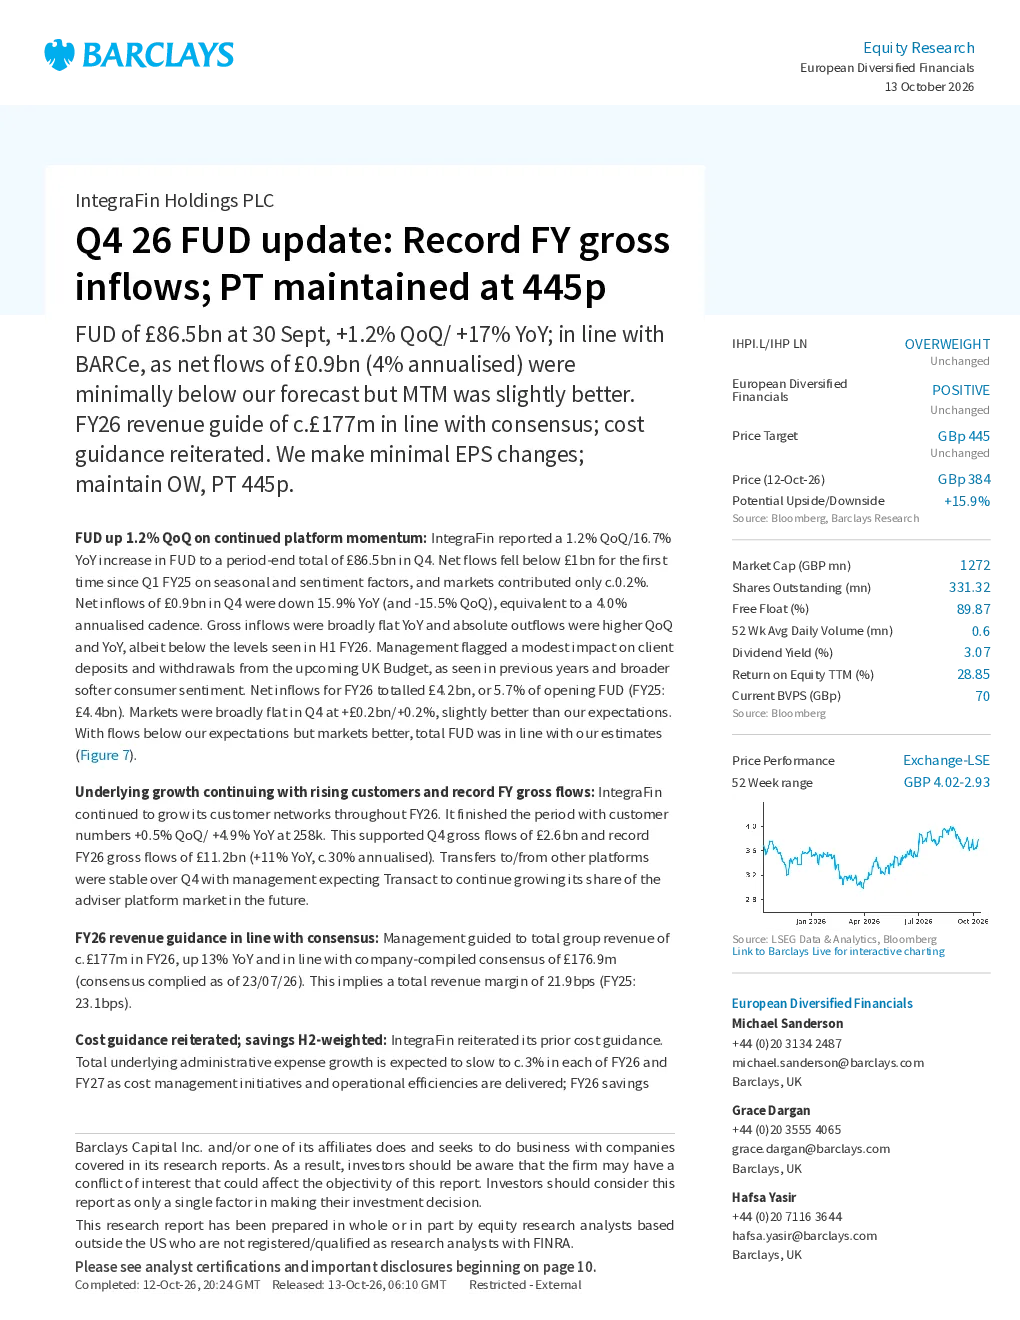
这份研报主要更新了IntegraFin Holdings PLC在2026财年第四季度的FUD(资金流入流出数据),显示公司创纪录的财年总流入量。FUD达到86.5亿英镑,环比增长1.2%,同比增长17%,与市场预期基本一致。全年净流入为42亿英镑,略低于去年和共识。报告强调公司客户网络增长,截至FY26年末客户数量同比增长4.9%至25.8万,支撑了创纪录的FY26毛流入112亿英镑。收入指引与市场预期一致,约为1.77亿英镑,同比增长13%。成本指引得到重申,预计综合管理费用增长率将放缓至约3%。
该行业的发展趋势如何?
该行业展现出稳健的增长趋势,主要得益于公司持续扩大客户网络和提升服务能力。报告显示客户数量同比增长4.9%,全年毛流入创纪录,反映市场需求稳定增长。行业内的竞争格局促使公司更加注重成本效率,预计综合管理费用增长率将放缓,有助于提升盈利能力。整体来看,行业未来增长潜力较大,但需关注宏观经济波动和市场竞争加剧带来的挑战。
研报重点分析了哪些方向?
研报重点分析了IntegraFin Holdings PLC的FUD数据、客户增长情况、收入和成本指引,以及公司估值和评级。报告指出FUD表现强劲,全年毛流入创纪录,客户网络持续扩张,收入和成本控制良好。在估值方面,维持看涨评级,目标价445p,基于贴现现金流分析和相对市盈率比较,并调整了超额现金头寸。报告还评估了公司股价表现和未来增长前景,认为其具有吸引力的增长潜力。
当前市场对该公司有何判断?
当前市场对IntegraFin Holdings PLC的判断较为积极。公司FUD数据表现优于预期,全年毛流入创纪录,客户增长稳健,收入和成本控制有效,支撑了市场信心。股价今年迄今为止上涨约6%,交易于14倍彭博共识2年前瞻性每股收益,高于历史平均水平。市场认为公司具有吸引力的增长前景,EPS CAGR FY25-FY28e约为15%,FUD弹性良好,持续流入发展和成本效率提升为未来发展奠定基础。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧可能影响FUD增长,宏观经济波动可能影响客户支出和公司收入,以及成本控制措施可能面临挑战。此外,公司收入和利润增长仍需持续提升,以应对市场变化和竞争压力。报告还指出,虽然公司估值具有吸引力,但需关注行业政策变化和监管环境调整可能带来的不确定性。