市场短期展望
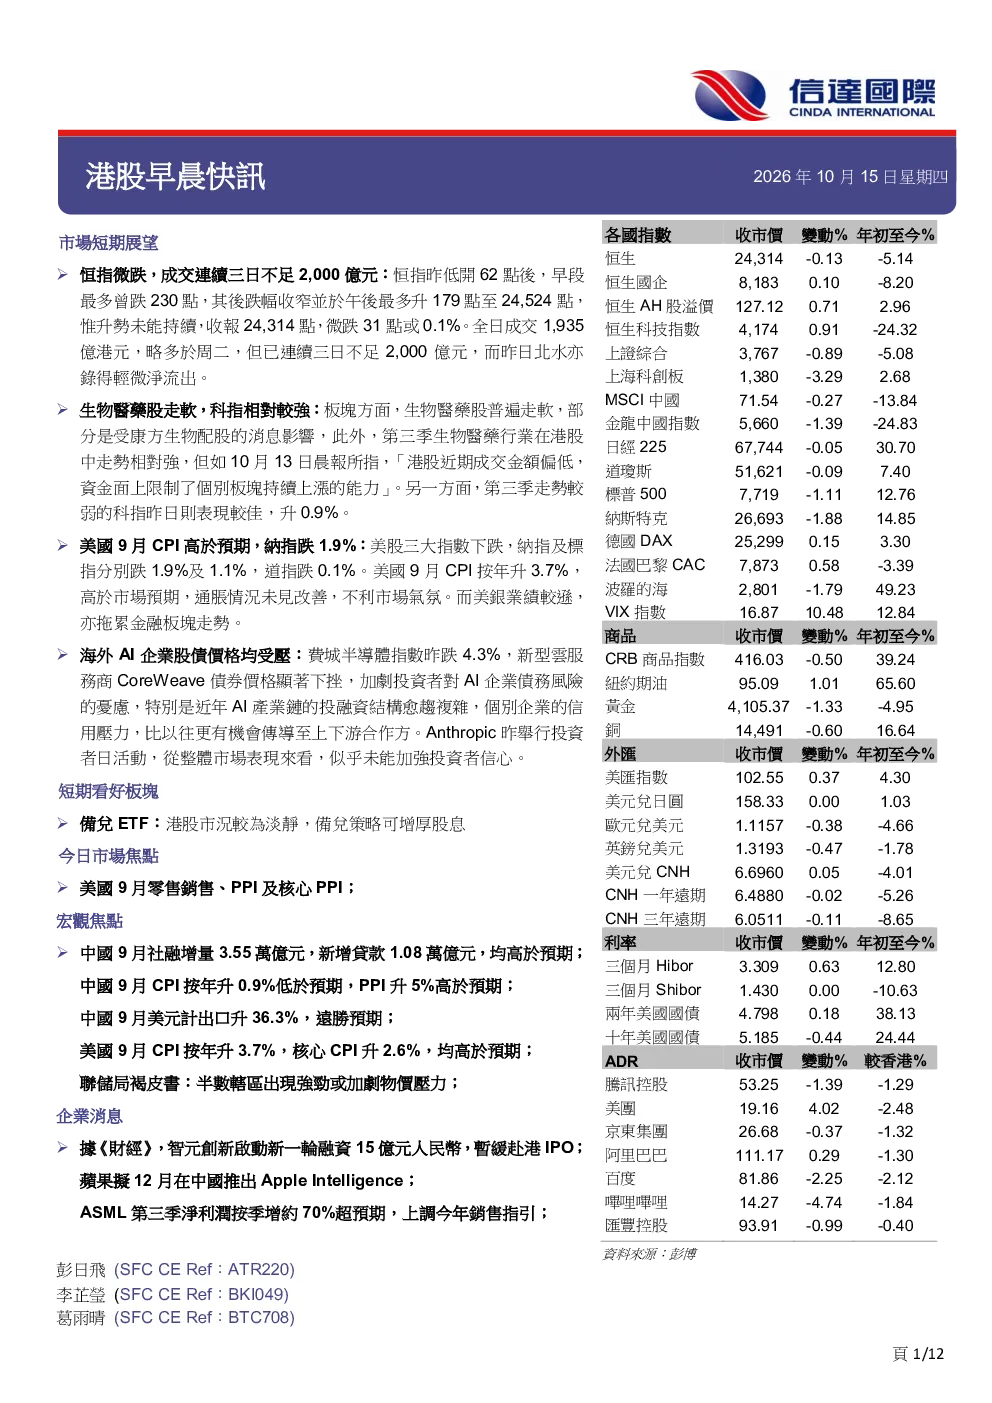
恒指表现:恒指微跌31点或0.1%,全日成交1,935亿港元,连续三日不足2,000亿港元,北水轻微净流出。生物医药股普遍走软,受康方生物配股消息影响,科指相对较强。
美股表现:美股三大指数下跌,纳指及标指分别跌1.9%及1.1%,道指跌0.1%。美国9月CPI按年升3.7%,高于市场预期,通胀情况未见改善,不利市场气氛。美银业绩较逊,拖累金融板块。
海外AI企业股:费城半导体指数跌4.3%,新型云服务商CoreWeave债券价格显著下挫,加剧投资者对AI企业债务风险的担忧。Anthropic举行投资者日活动,但似乎未能加强投资者信心。
短期看好板块:备兑ETF,港股市况较淡静,备兑策略可增厚股息。
今日市场焦点:美国9月零售销售、PPI及核心PPI。
宏观数据:
- 中国9月社融增量3.55万亿元,新增贷款1.08万亿元,均高於预期;CPI按年升0.9%低於预期,PPI升5%高於预期;美元计出口升36.3%,远胜预期。
- 美国9月CPI按年升3.7%,核心CPI升2.6%,均高於预期;美联储褐皮书:半数辖区出现强劲或加剧物价压力。
- 中国9月美元计出口升36.3%,远胜预期;海关总署:首三季中国对美国进出口增4.1%。
- 中国9月原油进口量按月微增,库存创纪录降幅;9月中國稀土出口量四年同期最高,集成电路及成品油出口金额倍增。
- 第140届广交会开幕,李强称愿进口更多高附加值产品。
- 中证协:禁止分析师直接采信AI生成未经核验内容。
- 中国汽车工业协会:9月乘用车出口91.9万辆按年增64.2%。
企业消息:
- 智元创新启动新一轮融资15亿人民币,暂缓赴港IPO。
- 苹果拟12月在中国推出Apple Intelligence。
- 骏业科技料首三季盈利最多11亿人民币。
- 楼宇速递第三季包裹量按年增24.8%至95.84万件。
- 五矿资源公布第三季铜总产量按年增3%。
- 中国神华公布9月商品煤产量按年升3.2%。
- 中国建材发盈警,首三季转亏7.6亿人民币。
- 紫光股份预告首三季纯利增逾72%。
- 新城发展公布9月合约销售7.19亿人民币。
- 遥洋集团公布9月协议销售额按年跌74.9%。
- 新世界发展交换要约料发行约1.89亿美元新票据。
其他要闻:
- 特朗普:即将在格陵兰开始大规模油气及矿产勘探工作。
- 更多共和党人表态反对特朗普与普京达成柴油协议。
- 霍尔木兹海峡接连有船只遇袭,其中两艘沉没。
- 沙地阿美总部遭胡塞武装导弹击中。
- 欧洲央行管委:央行可能不得不再次加息。
- 欧盟拟解除对一家中企限制,换取中國放宽对ASML供应商制裁。
- 德国敦促欧盟对從中國進口的其他行業商品設進口配額限制。
- 英伦银行:能源冲击持续愈久,通胀压力愈难抵擋。
- 日本斥1638亿港元在纽约建两座晶片工廠,由格芯營運。
- 联合国警告数周內若無法重啟霍尔木兹海峽化肥運輸,亞非恐現糧食危機。
- 摩根士丹利第三季盈利增6.8%。
- ASML第三季净利润按季增约70%超预期,上調今年銷售指引。
- 蘋果多款國行版iPhone新增大模型備案編號,擬12月在中國推出Apple Intelligence。
- SpaceXAI推出語音對語音模型Grok Voice 3.0。
- Anthropic:開放權重AI模型風險更高。
- Google Gemini 4 Argon全球登場,半價優惠吸用戶。
- SK海力士料至2030年AI基礎設施性能規模將增長20倍。
- 微軟據悉討論將Azure雲端業務成本降低至少20%。
- Nvidia承諾五年內投入2.5億美元推進英國智能體安全研究。
- SpaceX發射服務短缺引發1,000億美元投資熱潮。
- 自動駕駛AI企業Applied Intuition估值倍升至300億美元。
- 黑芝麻智能獲AI計算服務器銷售合作涉3億元人民幣。
- 國恩科技料首三季盈利最多11億元人民幣。
- 極兔速遞第三季包裹量按年增24.8%至95.84萬件。
- 五礦資源公布第三季銅總產量按年增3%。
- 中國神華公布9月商品煤產量按年升3.2%。
- 中國建材發盈警,首三季轉蝕7.6億元人民幣。
- 紫光股份預告首三季純利增逾72%。
- 新城發展公布9月合約銷售7.19億元人民幣。
- 遠洋集團公布9月協議銷售額按年跌74.9%。
- 新世界發展交換要約料發行約1.89億美元新票據。