猜你想问
工业硅和多晶硅的市场走势如何?
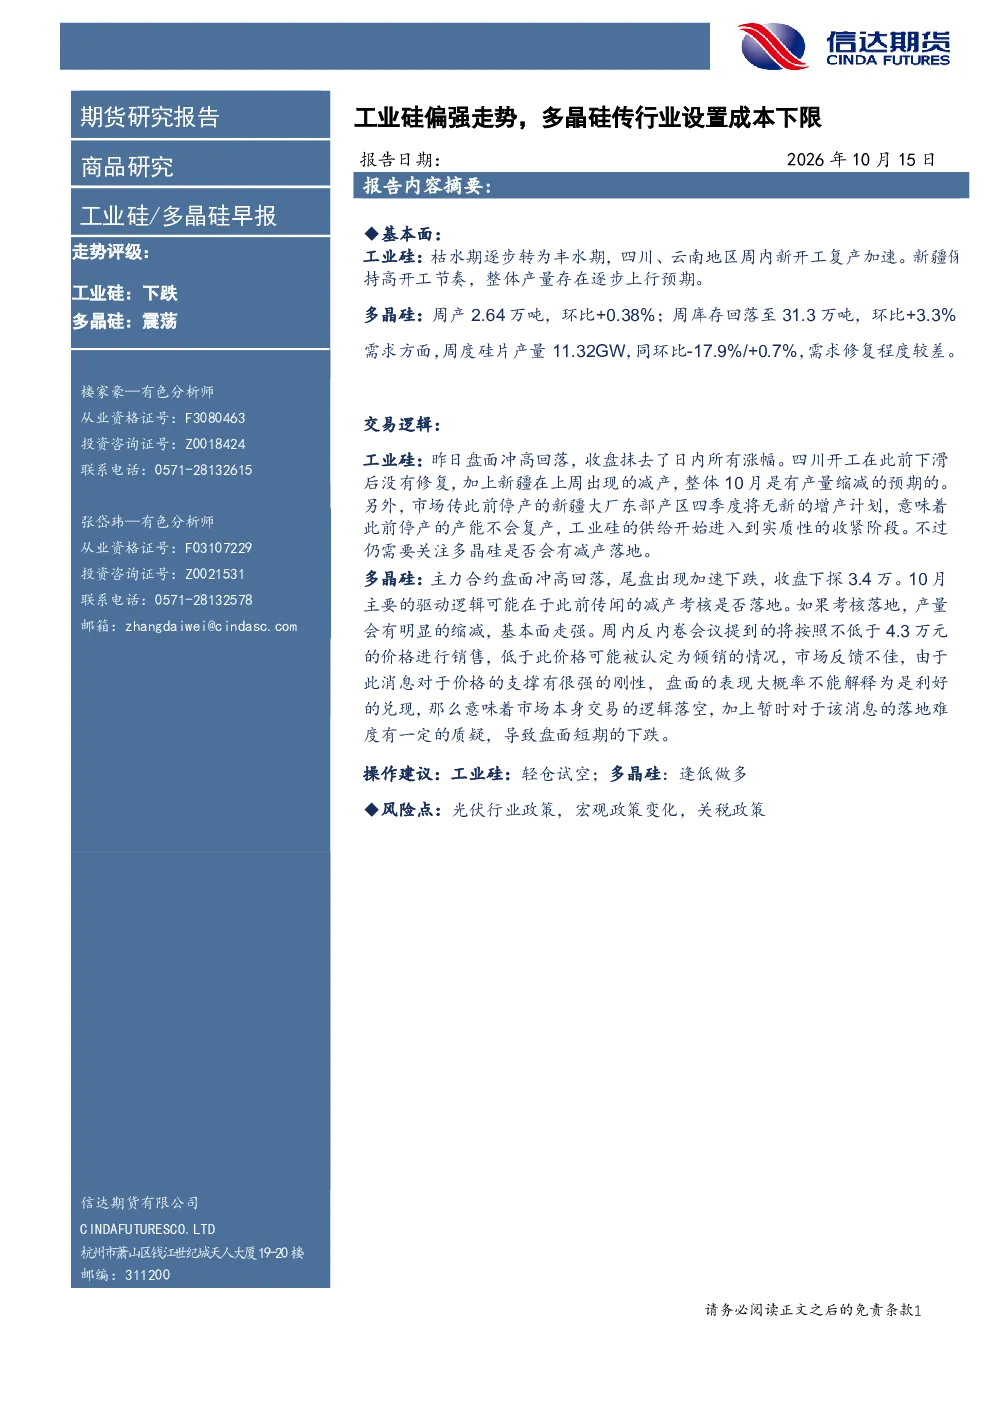
工业硅走势评级为下跌,因枯水期结束、四川云南复产加速、新疆高开工导致产量逐步上行。多晶硅走势评级为震荡,周产环比增长但库存增加,需求修复缓慢。工业硅盘面冲高回落,新疆减产传闻加剧供给紧张;多晶硅主力合约下跌,减产落地逻辑受质疑,市场对反内卷会议提价反馈不佳。
工业硅和多晶硅的行业发展趋势是什么?
工业硅行业受水电影响,丰水期产量预期增加,但新疆减产传闻带来供给实质性收紧。多晶硅行业面临需求修复缓慢问题,硅片产量环比下降,库存上升。行业传闻多晶硅设置成本下限,但市场对减产落地难度存疑,价格支撑依赖政策而非供需基本面。
研报重点分析了哪些方向?
研报重点分析工业硅供需变化,关注四川云南复产与新疆减产影响;分析多晶硅产量库存动态及需求修复程度。报告指出工业硅供给端存在新疆大厂停产产能不复产传闻,多晶硅减产落地是关键变量。两者基本面均存在不确定性,需持续跟踪行业政策与市场情绪。
当前工业硅和多晶硅的市场现状如何?
工业硅市场因水电转丰水期及新疆减产预期而偏强,但四川开工未达预期压制上涨空间。多晶硅市场库存累积,需求修复不及预期,主力合约下跌至3.4万元。市场对多晶硅减产落地存在分歧,反内卷会议提价未能提振信心,价格支撑主要依赖政策而非基本面改善。
研报提示了哪些风险点?
研报提示光伏行业政策变动、宏观政策调整及关税政策是主要风险。工业硅方面需关注水电丰枯变化及新疆产能恢复情况;多晶硅方面需警惕需求修复不及预期及减产落地困难。两者均受行业政策影响较大,政策变动可能引发市场情绪波动。
你可能感兴趣
工业硅/多晶硅早报:工业硅偏强走势,多晶硅传行业设置成本下限
信达期货2026-10-14
工业硅/多晶硅早报:工业硅传停产延续,基本面月内持续偏强
信达期货2026-09-03
工业硅/多晶硅早报:工业硅传大厂东部产能年内不复产,多晶硅政策偏强
信达期货2026-10-13
工业硅/多晶硅早报:工业硅持续偏强走势,多晶硅再传反内卷相关内容
信达期货2026-09-02
工业硅/多晶硅早报:传市监局将按多晶硅完全成本定价,多晶硅昨日涨停
信达期货2026-08-04
工业硅/多晶硅早报:多晶硅传完全成本销售将缺少背书,盘面午后快速跳水
信达期货2026-09-11
工业硅/多晶硅早报:多晶硅传减产期限延迟,工业硅预期转强价格回暖
信达期货2026-09-24
工业硅走势震荡偏强 多晶硅盘面涨势放缓
云财富期货2026-08-26
工业硅-多晶硅周报:工业硅:关注能源成本的边际变化,偏强震荡对待 多晶硅:宽幅震荡趋势,关注需求边际变化
国联期货2026-05-24
工业硅/多晶硅早报:丰水期双硅成本定价,下跌走势还未结束
信达期货2026-07-21