猜你想问
多晶硅减产期限延迟对价格影响?
多晶硅减产期限延迟可能影响市场预期。传闻显示减产计划推迟至2027年一季度,考核维度改为全年平均,这或导致短期内供应端压力减弱,但长期供需关系仍需关注。多晶硅主力合约在3.7万元附近多空相对均衡,政策驱动仍是关键因素。需留意后续政策变化及企业实际执行情况对市场情绪的影响。
工业硅当前供需情况如何?
工业硅当前供需呈现复杂变化。枯水期结束,四川、云南地区新开工复产加速,新疆保持高开工,整体产量预计逐步上行。9月供给侧预计环比下滑,主要受四川开工下滑和新疆减产影响。但盘面反弹受四川开工未修复及新疆减产持续制约,需关注10月多晶硅需求对工业硅的传导效应。新疆地区减产持续性是关键变量。
报告重点分析了哪些方面?
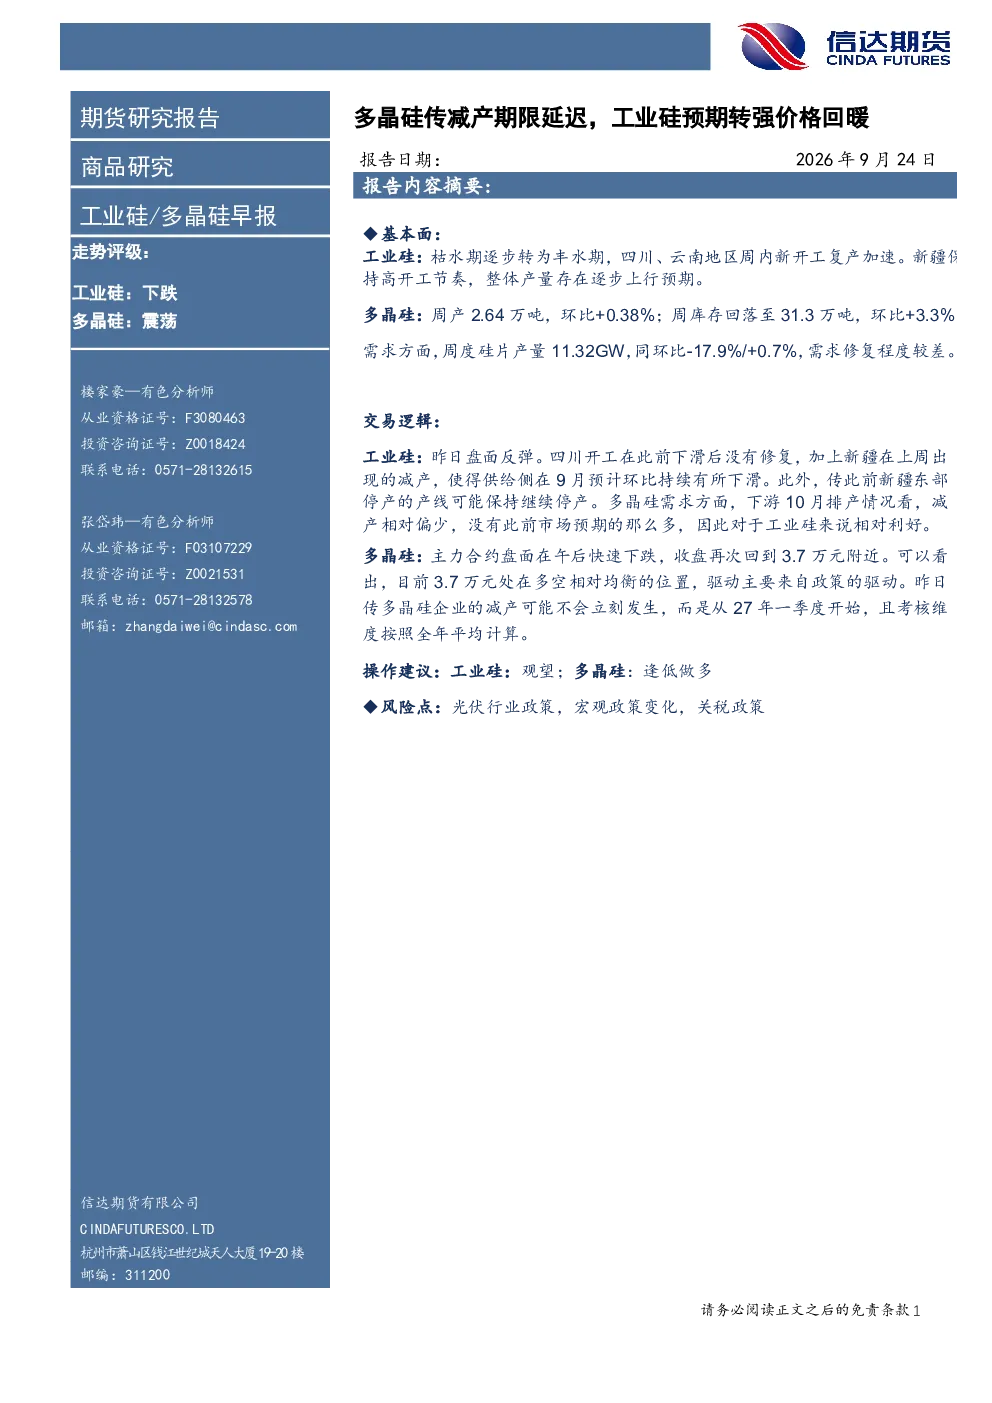
报告重点分析了工业硅和多晶硅的供需动态。工业硅方面,关注四川、云南、新疆等主产区开工变化及产量趋势;多晶硅方面,监测周产量、库存变化及政策驱动因素。报告指出工业硅走势评级为下跌,多晶硅为震荡,并提示了光伏行业政策、宏观政策变化、关税政策等风险点。供需变化及政策导向是核心分析方向。
当前市场对工业硅和多晶硅的判断?
当前市场对工业硅和多晶硅呈现分化态势。工业硅盘面反弹但基本面仍承压,四川开工未修复、新疆减产持续制约价格上行。多晶硅主力合约在3.7万元附近多空均衡,政策驱动为主,传闻减产推迟或缓解短期供应压力。整体看,工业硅短期震荡,多晶硅或存结构性机会,但需警惕政策及宏观环境变化带来的不确定性。
报告提示的主要风险有哪些?
报告提示的主要风险包括光伏行业政策调整、宏观政策变化及关税政策波动。光伏行业政策直接影响多晶硅需求,宏观政策变化可能影响整体经济活动及原材料价格,关税政策则可能改变进出口成本结构。这些因素均可能对工业硅和多晶硅市场产生显著影响,需持续关注相关政策动向及国际市场变化。
你可能感兴趣
工业硅/多晶硅早报:多晶硅传大厂昨日减产,盘中价格快速冲高
信达期货2026-09-15
工业硅/多晶硅早报:多晶硅传大厂减产,减产预期导致工业硅下跌
信达期货2026-09-17
工业硅/多晶硅早报:多晶硅传大厂减产,减产预期导致工业硅下跌
信达期货2026-09-16
工业硅/多晶硅早报:多晶硅传减产承诺书上交,盘面持续上涨
信达期货2026-09-23
工业硅/多晶硅早报:多晶硅周末传四季度减产配额,工业硅存在电价炒作
信达期货2026-09-08
工业硅/多晶硅早报:工业硅传停产延续,基本面月内持续偏强
信达期货2026-09-03
工业硅/多晶硅早报:传市监局开展光伏价格指导工作,关注后续进展
信达期货2026-07-31
工业硅/多晶硅早报:传市监局开展光伏价格指导工作,关注后续进展
信达期货2026-07-30
工业硅/多晶硅早报:工业硅传停产延续,电池片价格回落或限制多晶硅上行空间
信达期货2026-09-04
工业硅受减产和多晶硅提振 价格延续偏强态势
光大期货2025-12-23