猜你想问
多晶硅减产传闻对价格有何影响?
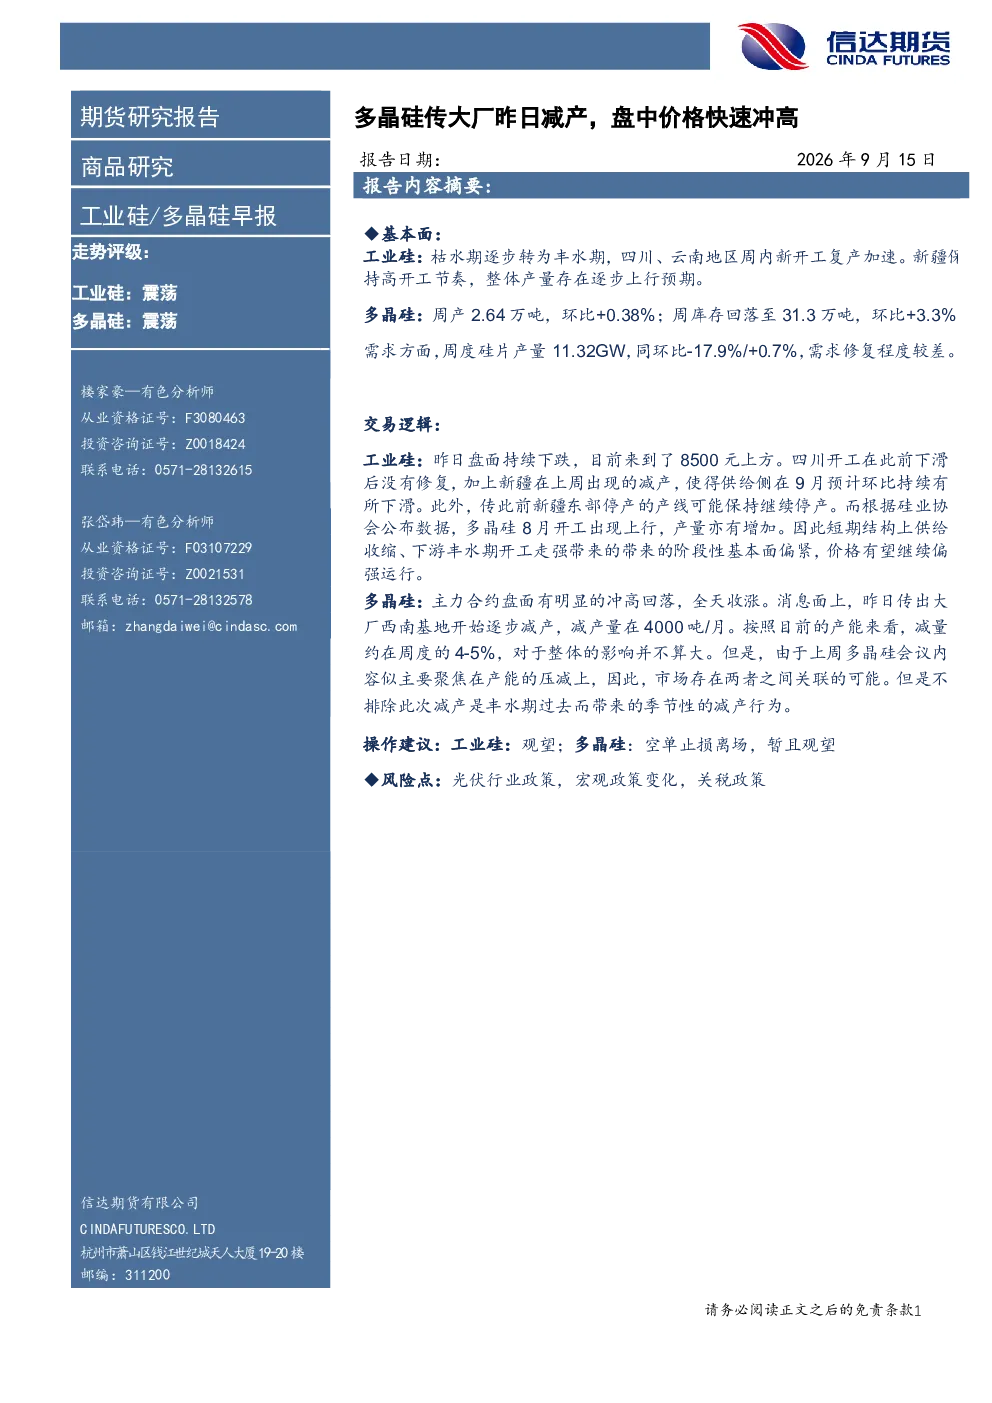
多晶硅传大厂西南基地减产4000吨/月,约周度4-5%,整体影响不大。市场存在与上周多晶硅会议内容(聚焦产能压减)的关联可能,但不排除季节性减产。主力合约冲高回落,收涨。短期结构上供给收缩、下游丰水期开工走强,基本面偏紧,价格有望继续偏强运行。需关注减产持续性及市场反应。
工业硅当前走势如何?
工业硅走势评级为震荡。枯水期逐步转为丰水期,四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量预计逐步上行。盘面持续下跌至8500元上方,四川开工未修复,新疆上周减产,预计9月供给侧环比下滑。短期结构上供给收缩、下游丰水期开工走强,基本面偏紧,价格有望继续偏强运行。需关注丰水期对产量的影响。
多晶硅行业发展趋势如何?
多晶硅行业发展趋势需关注供需关系变化。目前周产2.64万吨,环比+0.38%;周库存回落至31.3万吨,环比+3.3%;需求方面,周度硅片产量11.32GW,同环比-17.9%/+0.7%,需求修复程度较差。8月开工上行,产量增加。长期需关注光伏行业政策、宏观政策变化及关税政策对行业的影响。
报告重点分析了哪些方向?
报告重点分析了工业硅和多晶硅的基本面、交易逻辑及操作建议。工业硅方面,关注四川、云南、新疆开工节奏及丰水期产量变化;多晶硅方面,关注大厂减产传闻、库存变化及需求修复情况。报告指出工业硅价格有望继续偏强运行,多晶硅空单止损离场,暂且观望。
研报提示哪些风险点?
研报提示的风险点包括光伏行业政策、宏观政策变化及关税政策。需关注光伏行业政策变动对需求的影响,宏观政策变化对市场情绪的影响,以及关税政策对进出口成本的影响。这些因素可能对工业硅和多晶硅价格产生较大波动。
你可能感兴趣
工业硅/多晶硅早报:多晶硅传大厂减产,减产预期导致工业硅下跌
信达期货2026-09-17
工业硅/多晶硅早报:多晶硅传大厂减产,减产预期导致工业硅下跌
信达期货2026-09-16
工业硅/多晶硅早报:传新疆大厂已经出现停产安排,多晶硅仍关注会议
信达期货2026-08-28
工业硅/多晶硅早报:传新疆大厂已出现停产安排,多晶硅仍关注会议
信达期货2026-08-27
工业硅/多晶硅早报:传市监局将按多晶硅完全成本定价,多晶硅昨日涨停
信达期货2026-08-04
工业硅/多晶硅早报:减产已基本交易完毕,关注多晶硅冲高回落机会
信达期货2025-05-16
工业硅/多晶硅早报:西北大厂减产带动盘面回暖,关注西北地区减产确定性
信达期货2025-03-31
工业硅/多晶硅早报:多晶硅周末传四季度减产配额,工业硅存在电价炒作
信达期货2026-09-08
工业硅2月报:盘面或冲高回落,关注大厂减产动向
银河期货2026-01-30
工业硅/多晶硅早报:多晶硅尾盘快速拉升,传下周反内卷会议召开
信达期货2026-08-21