猜你想问
工业硅和多晶硅的市场最新动态是什么?
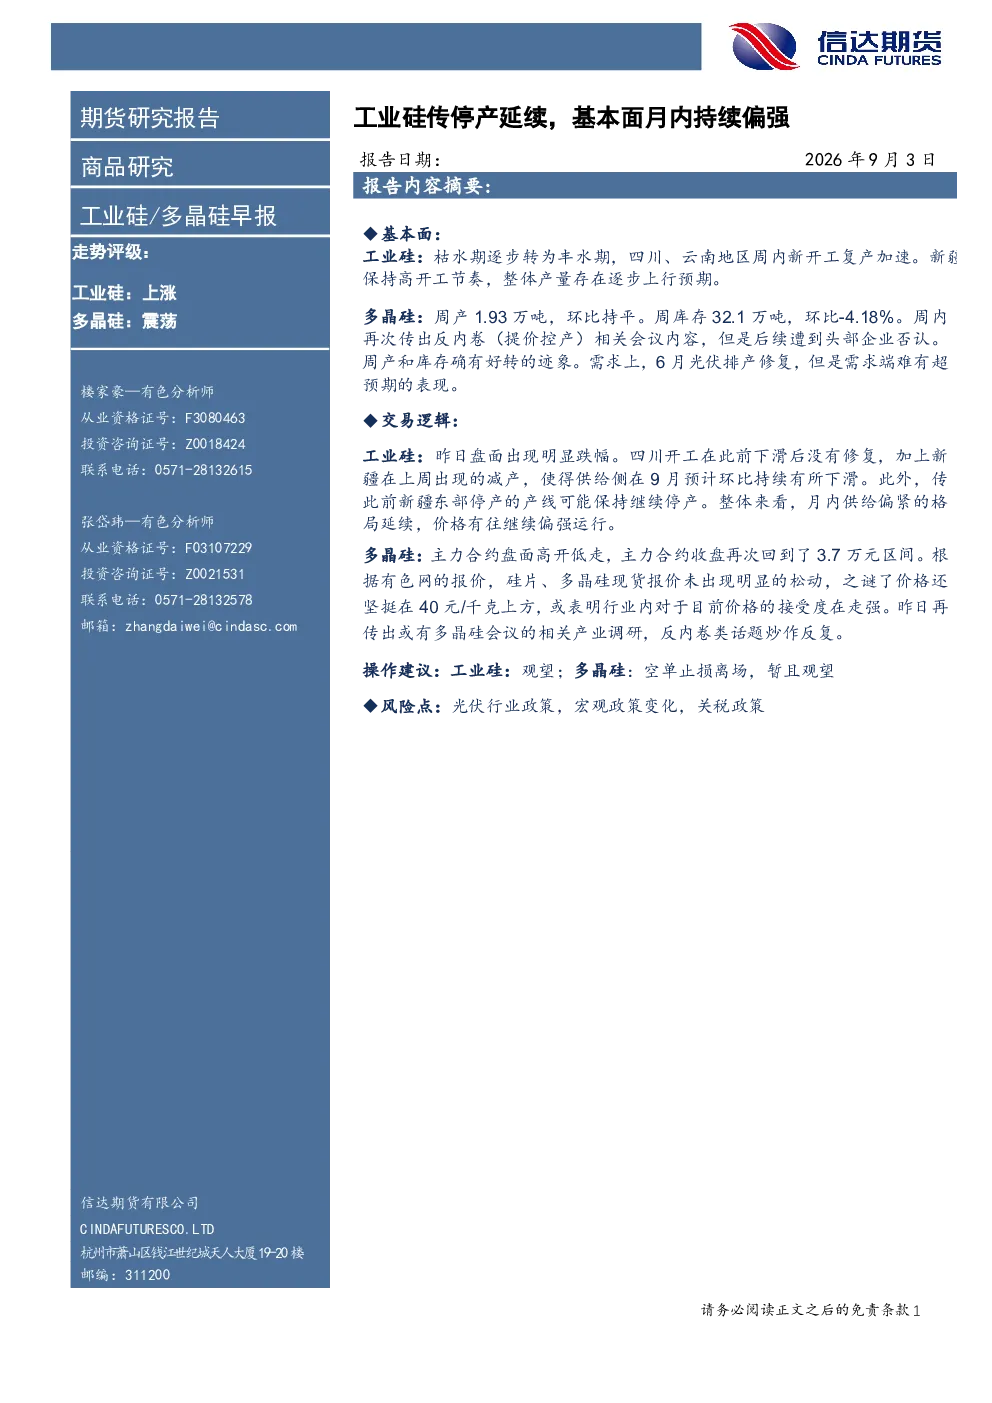
根据最新研报,工业硅走势评级为上涨,主要由于四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量逐步上行,枯水期影响减弱。多晶硅走势评级为震荡,周产量环比持平,库存下降,但需求端6月光伏排产修复,表现难有超预期。工业硅盘面出现明显跌幅,供给预计环比下滑,价格偏强运行。多晶硅主力合约高开低走,现货报价未松动,价格坚挺在40元/千克上方,行业接受度走强,或有多晶硅会议传闻,反内卷话题炒作反复。
工业硅和多晶硅的行业发展趋势如何?
工业硅方面,四川、云南地区新开工复产加速,新疆保持高开工节奏,整体产量逐步上行,枯水期影响减弱,供给端有望持续偏紧,价格偏强运行。多晶硅方面,周产量环比持平,库存下降,需求端6月光伏排产修复,但表现难有超预期,主力合约高开低走,现货报价未松动,价格坚挺在40元/千克上方,行业接受度走强,或有多晶硅会议传闻,反内卷话题炒作反复。
这份研报重点分析了哪些方向?
本研报重点分析了工业硅和多晶硅的基本面、交易逻辑及风险点。工业硅方面,关注四川、云南、新疆等地区的开工复产情况及整体产量变化,同时分析了盘面走势及供给预期。多晶硅方面,分析了周产量、库存变化,需求端光伏排产修复情况,主力合约及现货价格表现,并提及多晶硅会议传闻及反内卷话题炒作。此外,还提示了光伏行业政策、宏观政策变化、关税政策等风险点。
当前工业硅和多晶硅的市场现状如何?
当前工业硅市场,四川开工未修复,新疆减产,供给预计环比下滑,月内供给偏紧,价格偏强运行。多晶硅市场,主力合约高开低走,收盘回至3.7万元区间,现货报价未松动,价格坚挺在40元/千克上方,行业接受度走强。工业硅和多晶硅均呈现供需结构变化,价格表现分化,但整体行业接受度有所提升。
这份研报提示了哪些风险点?
本研报提示了光伏行业政策、宏观政策变化、关税政策等风险点。光伏行业政策变化可能影响需求端排产计划,宏观政策变化可能影响整体经济环境及行业投资情绪,关税政策变化可能影响进出口成本及供应链稳定性。这些因素均可能对工业硅和多晶硅的市场表现产生潜在影响,需密切关注。