猜你想问
这份研报主要分析了哪些小金属行业?
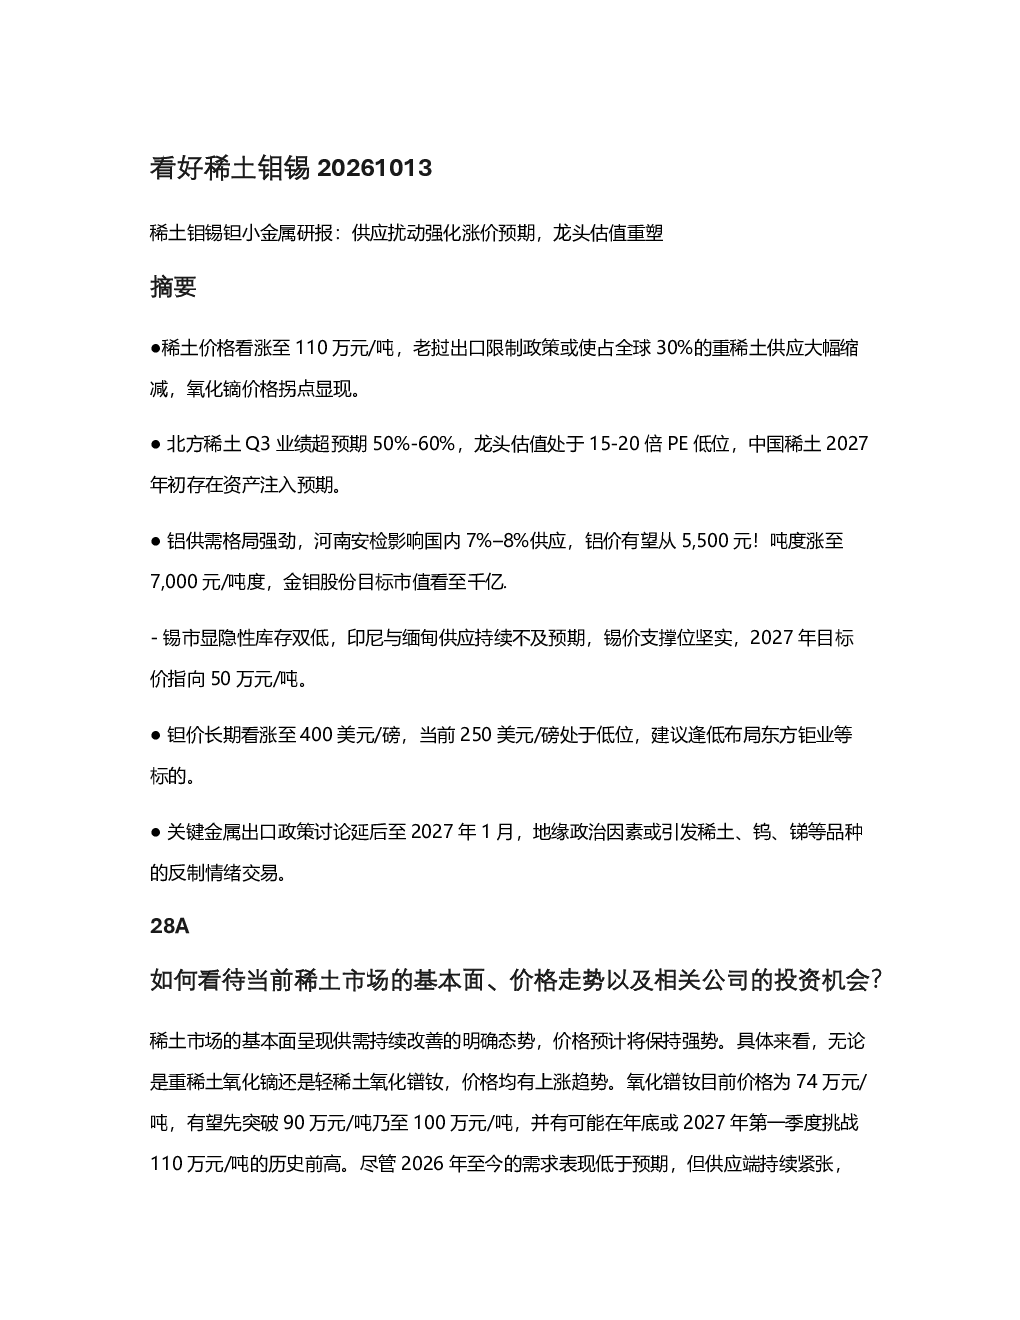
本研报聚焦稀土、钼、锡、钽四种小金属,深入分析了各行业的供应、需求、价格走势及龙头企业估值变化。稀土方面,老挝出口限制导致重稀土供应大幅缩减,价格看涨;钼市场下游需求改善,供应端存在扰动;锡市场供应缩减但需求超预期,价格获得支撑;钽价长期看涨,建议逢低布局。
稀土价格未来走势如何?
稀土价格预计看涨至110万元/吨,主要受老挝出口限制政策影响,导致占全球30%的重稀土供应大幅缩减。氧化镝价格拐点显现,氧化镨钕价格预计先突破90万元/吨,年底或2027年第一季度可能挑战110万元/吨。供应端持续紧张,需求虽低于预期但可能延续至2027年。贸易商开票额度受限影响市场流动性,但仅放大波动。
报告重点分析了哪些方向?
报告重点分析了各小金属的供需格局、价格走势及龙头企业估值变化。稀土部分关注价格走势、供需格局、企业业绩与估值、政策与情绪;钼市场分析基本面、价格与估值;锡市场关注供需格局、价格支撑;钽市场则探讨价格前景与投资策略。
当前这些小金属市场的现状如何?
当前稀土市场供应紧张,价格看涨;钼市场下游需求实质性改善,供应端存在扰动;锡市场供应缩减但需求超预期,低库存为价格提供支撑;钽价长期看涨,当前处于相对低位。各市场均存在一定的政策与地缘政治风险,但整体呈现供应扰动强化涨价预期的态势。
研报提示了哪些风险?
本研报提示的主要风险包括:稀土市场受老挝出口政策、地缘政治及贸易商开票额度限制影响;钼市场存在河南钨钼矿安全检查导致的供应扰动;锡市场受印尼资源民族主义政策及缅甸供应增长不及预期影响;钽市场需关注长期价格波动与政策变化。此外,关键金属出口政策讨论延后至2027年1月,可能引发反制情绪交易。中国稀土与中稀集团解决同业竞争期限临近,市场预期资产注入或托管,存在不确定性。
你可能感兴趣
国金金属小金属双周谈看好稀土钼涨价重视锡去库加速0
未知机构2026-07-14
稀土钼锡涨价 小金属双周展望
未知机构2026-07-14
稀土&小金属周报:旺季需求兑现,继续看多钼、稀土、锡涨价
有色金属国金证券2024-09-14
有色金属行业小金属双周谈:看好稀土、钼涨价,重视锡去库加速
有色金属国金证券2026-07-12
稀土&小金属周报:继续看多钼、稀土涨价,关注锡利空落定后配置机会
有色金属国金证券2024-09-28
有色金属行业研究:小金属双周谈:继续看好AI叙事和基本面强共振的钽、钨、稀土、钼等
有色金属国金证券2026-06-28
小金属双周谈:继续看好AI叙事和基本面强共振的钽、钨、稀土、钼等
有色金属国金证券2026-06-28
国金金属 小金属双周谈 钨锆锡钼钽铀行情分析
未知机构2026-08-10
国金金属 金属牛市每一天第一百一十四天 重视AI金属布局机会 钽稀土钼锡
未知机构2026-07-14
国金证券 国金金属 金属牛市每一天 第一百一十四天 -重视AI金属布局机会-钽稀土钼锡
未知机构2026-07-14