猜你想问
招商公路2025-2026年核心财务表现如何?
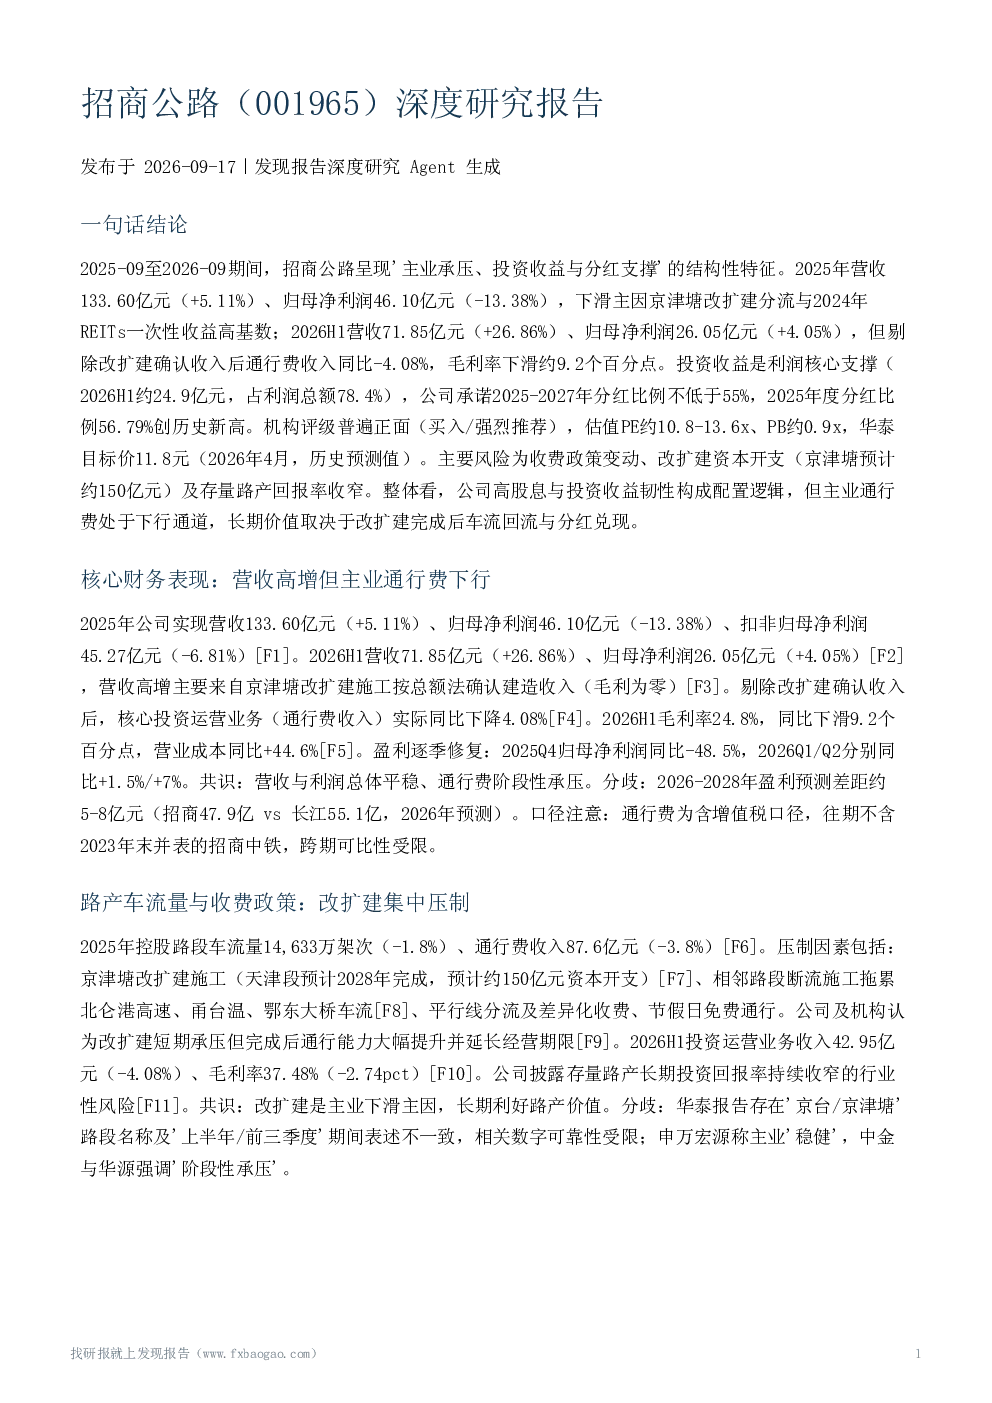
招商公路在2025-2026年呈现'主业承压、投资收益与分红支撑'的结构性特征。2025年营收133.60亿元(+5.11%),归母净利润46.10亿元(-13.38%),下滑主因包括京津塘改扩建分流及2024年REITs一次性收益高基数。2026H1营收71.85亿元(+26.86%),归母净利润26.05亿元(+4.05%),但剔除改扩建确认收入后通行费收入同比-4.08%,毛利率下滑约9.2个百分点。投资收益是利润核心支撑,2026H1约24.9亿元,占利润总额78.4%
招商公路所在赛道发展趋势如何?
招商公路所在的高速公路行业受区域改扩建、平行线分流及差异化收费政策影响,通行费收入面临结构性压力。但行业长期受益于城镇化进程和汽车保有量增长,路产价值随时间提升。公司通过投资收益和分红提供稳定回报,同时积极并购扩张,增强路产规模和盈利能力。未来需关注改扩建对车流量的长期改善效果及政策调整影响。
本报告重点分析了哪些方向?
本报告重点分析了招商公路的财务表现、路产车流量与收费政策、投资收益构成、分红与股息率、机构估值与目标价、主要风险及综合配置逻辑。核心关注点包括京津塘改扩建对通行费收入的短期压制与长期利好、投资收益的稳定性和增长性、55%的分红承诺对估值的支持作用,以及改扩建资本开支和存量路产回报率收窄等风险因素。
当前市场对招商公路的判断是什么?
市场普遍认为招商公路具备'高股息+投资收益韧性+央企并购扩张'的长期配置逻辑。短期来看,主业通行费收入受改扩建影响承压,但投资收益占比高且稳定增长,55%的分红承诺为估值提供确定性支撑。机构评级普遍正面,估值PE约10.8-13.6x、PB约0.9x。长期价值取决于改扩建完成后的车流回流、分红兑现及后续资本开支节奏。
本报告提示了哪些风险?
本报告提示的主要风险包括:收费政策变动可能影响通行费收入;京津塘改扩建预计资本开支约150亿元,短期财务压力较大;存量路产长期投资回报率持续收窄;竞争性线位分流加剧市场压力;资产及信用减值风险;投资收益口径差异可能导致业绩解读分歧;机构观点独立性需审慎评估。此外,金融资产公允价值变动损益及估值缺乏横向对比证据也需关注。