猜你想问
淮河能源深度研究报告主要分析了哪些内容?
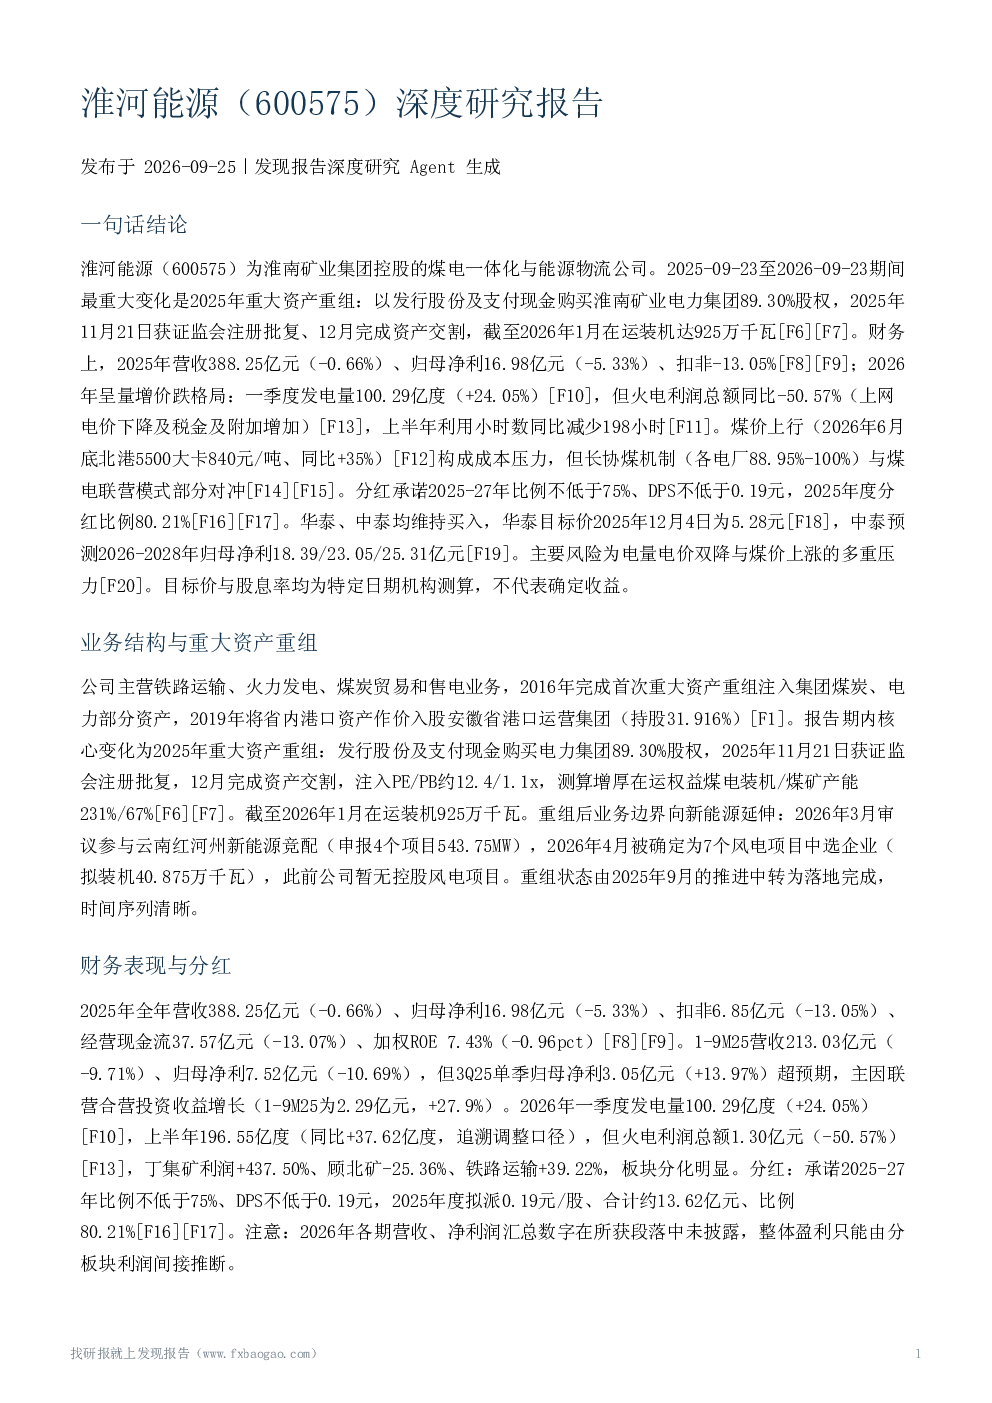
淮河能源深度研究报告主要分析了公司2025年的重大资产重组,包括收购淮南矿业电力集团89.30%股权,以及截至2026年1月在运装机达925万千瓦的情况。报告还详细解读了公司的财务表现,如2025年营收388.25亿元、归母净利16.98亿元、扣非亏损13.05%,以及2026年一季度发电量100.29亿度、火电利润总额同比下滑50.57%等数据。此外,报告还探讨了煤价上行对成本的压力,以及长协煤机制与煤电联营模式如何部分对冲这种压力。分红承诺方面,报告指出2025-27年分红比例不低于75%、DPS不低于0.19元,2025年度分红比例达80.21%。机构评级方面,华泰和中泰均维持买入评级,目标价分别为5.28元(PB法)和基于PE的估值预测。
能源行业未来发展趋势如何?
能源行业未来发展趋势显示电价与电量下行是核心变量。以淮河能源所在的安徽省为例,2025年1-9月平均上网电价同比下跌24.33元/MWh,主因中长期交易电价下降;上网电量同比减少9.72%,主因新能源占比提升及潘三电厂关停。预计2026年上半年行业压力加剧,全国煤电发电量占比首次跌破50%,安徽省调火电利用小时数也出现下滑。煤价方面,北港5500大卡动力煤2026年6月底价格达840元/吨,同比上涨35%,给煤电企业带来成本压力。不过,长协煤机制与煤电联营模式部分对冲了这一压力。新能源占比提升和火电利用小时数下降是行业普遍趋势,煤电企业需积极适应这一变化。
报告重点分析了淮河能源的哪些业务方向?
报告重点分析了淮河能源的业务结构,公司主营铁路运输、火力发电、煤炭贸易和售电业务。2016年完成首次重大资产重组,2019年将省内港口资产入股安徽省港口运营集团。2025年重组注入电力集团,业务边界向新能源延伸,参与云南红河州新能源竞配和风电项目。重组后,公司在运装机规模显著扩大,2026年达925万千瓦。报告还分析了公司如何通过长协煤机制和煤电联营模式应对煤价上涨压力,以及高分红承诺对投资者的吸引力。此外,报告也提及了公司在新能源领域的布局,如参与云南风电项目,显示公司业务多元化发展。
当前能源市场现状如何判断?
当前能源市场现状表现为电量与电价双降压力显著。以淮河能源为例,2025年安徽省中长期交易电价下降,导致平均上网电价同比下滑;同时,上网电量也因新能源占比提升及部分火电关停而减少。行业层面,2026年上半年全国煤电发电量占比预计首次跌破50%,安徽省调火电利用小时数也持续下滑。煤价方面,北港5500大卡动力煤价格同比上涨35%,构成成本压力。尽管如此,长协煤机制和煤电联营模式为部分对冲提供了支持。新能源占比提升和火电利用小时数下降是行业趋势,煤电企业需积极适应,同时关注政策变化对市场竞争格局的影响。
报告提示了哪些主要风险因素?
报告提示了电量电价双降与煤价上涨的多重压力是主要风险因素。电量方面,新能源占比提升和火电利用小时数下降将持续压缩煤电企业盈利空间;电价方面,中长期交易电价下降已显现,未来市场化交易结果仍具不确定性。煤价方面,北港5500大卡动力煤价格同比上涨35%,给火电成本带来显著压力。此外,报告还提示整合与在建项目的不确定性,如洛河四期与芜湖气电的投产进度,以及云南风电项目的建设进展。新能源保底收益政策取消可能加剧市场竞争,需关注政策变化对行业格局的影响。长协电价与市场化交易结果、分红方案实施、重组后整合效果及并表业绩兑现情况均为后续观察重点。