猜你想问
聚和材料近两年业绩变化有何特点?
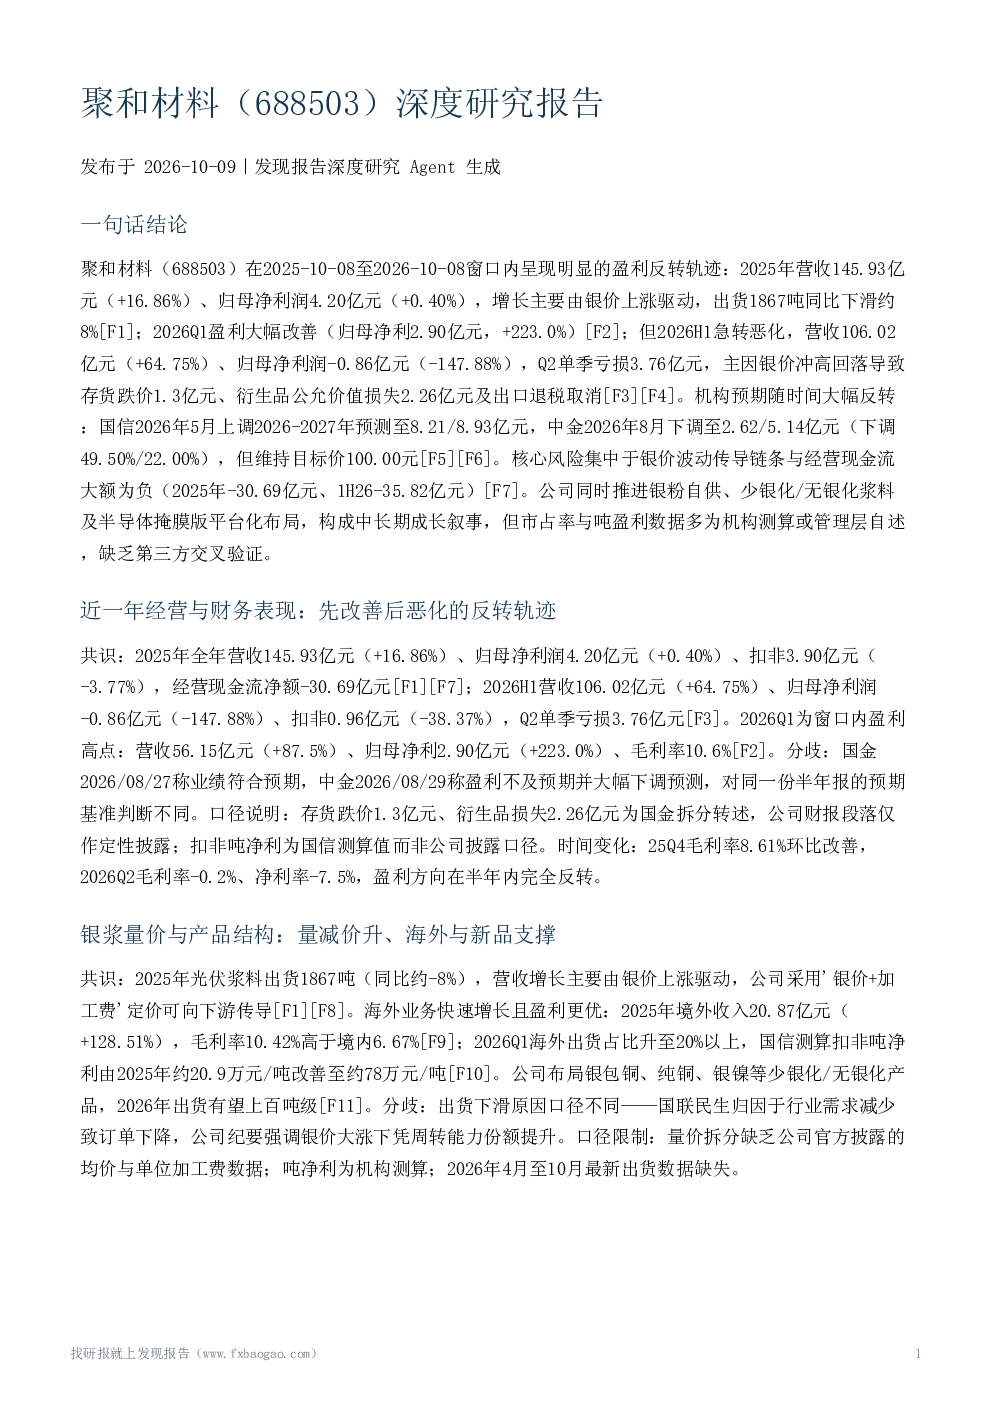
聚和材料近两年业绩呈现明显盈利反转轨迹。2025年营收145.93亿元增长16.86%,归母净利润4.20亿元微增0.40%,主要受银价上涨驱动,但出货量同比下滑约8%。2026年Q1盈利大幅改善,归母净利2.90亿元增长223.0%,但H1整体急转恶化,营收106.02亿元增长64.75%,归母净利-0.86亿元下降147.88%,Q2单季亏损3.76亿元,主因银价冲高回落导致存货跌价1.3亿元、衍生品公允价值损失2.26亿元及出口退税取消。
光伏银浆行业发展趋势如何?
光伏银浆行业正经历结构性变化。传统银浆需求面临少银化/无银化趋势的挑战,隆基、爱旭、晶科等企业规划贱金属化产能,可能长期压制传统银浆需求。同时,海外业务快速增长且盈利更优,2025年聚和材料境外收入20.87亿元增长128.51%,毛利率10.42%高于境内。银浆成本中原材料占比超99%,采用'银价+加工费'定价,客户下单与采购存在时间差,银价波动直接影响毛利率和盈利稳定性。
报告重点分析了聚和材料的哪些方面?
报告重点分析了聚和材料的业绩波动、成本传导机制及竞争格局。业绩方面,揭示了银价周期对盈利的剧烈影响,如2026H1由盈转亏的主因。成本传导方面,银浆成本超99%依赖原材料,银价上涨若无法完全转嫁将挤压毛利率,采购后银价大跌需撇减存货。竞争格局方面,聚和材料传统银浆市占率超30%,通过银粉自供、贱金属浆料布局及海外扩张巩固地位,但需关注隆基等企业的替代威胁。
当前银浆市场现状如何?
当前银浆市场呈现量价分化与结构性调整。聚和材料2025年出货量同比下滑约8%但份额提升,反映行业竞争加剧。银价大幅波动是核心变量,2026H1银价冲高回落导致存货跌价、衍生品浮亏及出口退税取消冲击利润。海外业务占比提升至20%以上,国信测算扣非吨净利改善至约78万元/吨。行业整体面临少银化趋势和贱金属化产能扩张的双重压力,传统银浆需求或长期承压。
研报提示的主要风险有哪些?
研报提示的主要风险集中于银价波动传导链条与经营现金流压力。银价大幅波动直接影响原材料成本和盈利稳定性,传导路径已明确披露。经营现金流大额为负,2025年-30.69亿元,1H26-35.82亿元,反映存货和应收账款管理挑战。出口退税政策取消造成一次性利润冲击,具体影响金额未披露。长期需关注下游少银化趋势和贱金属化产能扩张对传统银浆需求的压制。