猜你想问
江丰电子2025-2026年营收增长主要驱动力是什么?
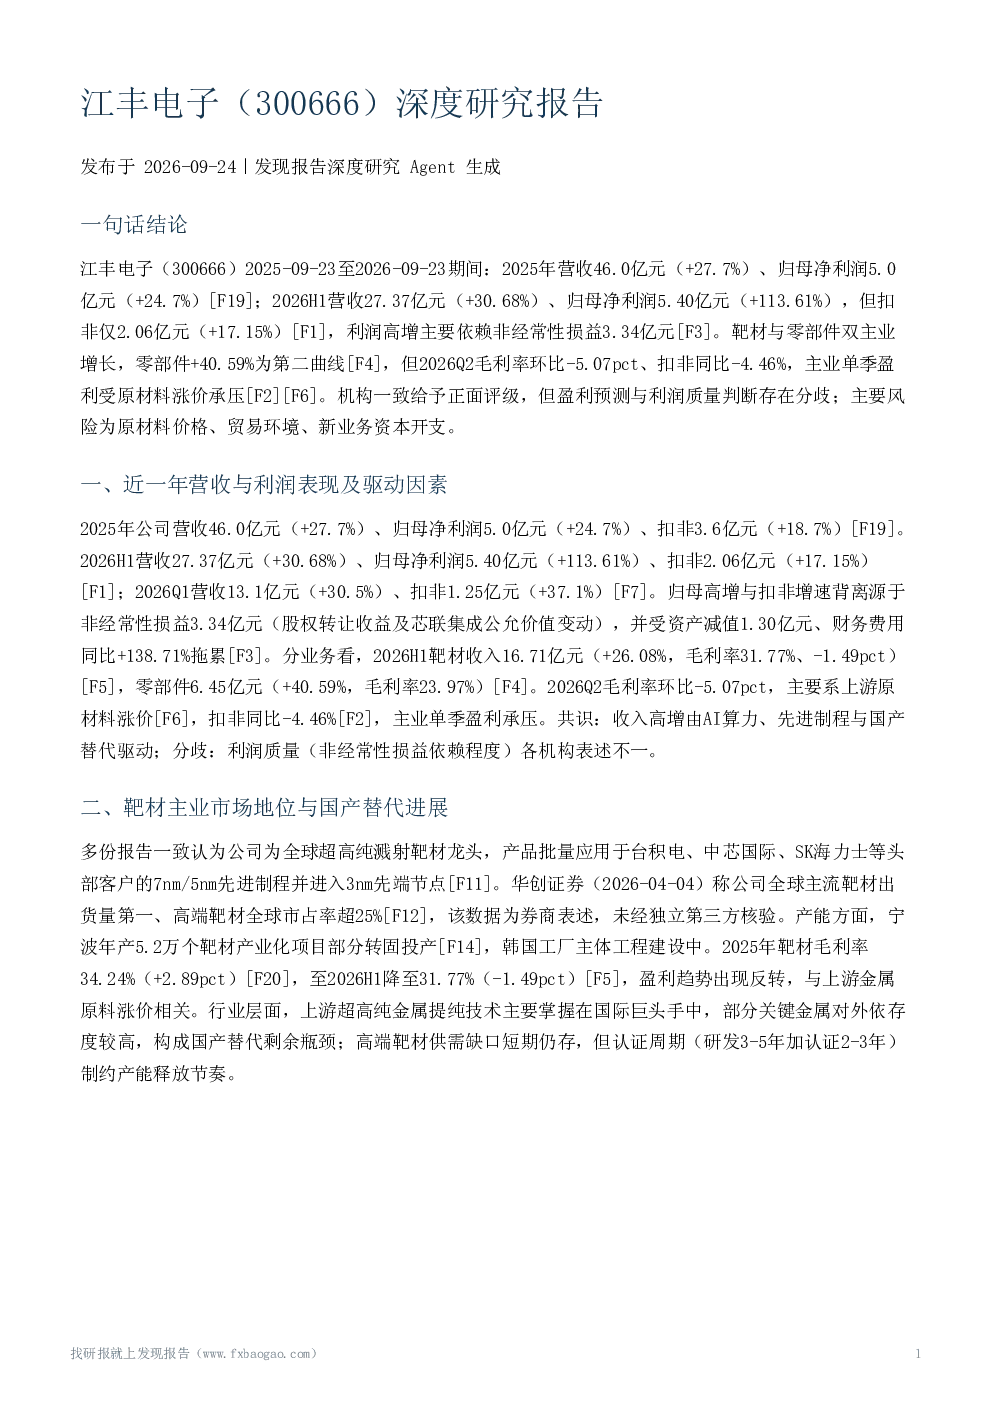
江丰电子2025-2026年营收增长主要得益于AI算力、先进制程与国产替代的驱动。2025年营收46.0亿元(+27.7%),归母净利润5.0亿元(+24.7%);2026H1营收27.37亿元(+30.68%),归母净利润5.40亿元(+113.61%),但扣非仅2.06亿元(+17.15%),利润高增主要依赖非经常性损益3.34亿元。靶材与零部件双主业增长,其中零部件业务2026H1收入6.45亿元(+40.59%),毛利率23.97%。
江丰电子靶材业务的市场地位和行业进展如何?
江丰电子被视为全球超高纯溅射靶材龙头,产品应用于台积电、中芯国际等头部客户的7nm/5nm先进制程并进入3nm先端节点。2025年靶材毛利率34.24%,至2026H1降至31.77%,与上游金属原料涨价相关。行业层面,上游超高纯金属提纯技术主要掌握在国际巨头手中,部分关键金属对外依存度较高,构成国产替代剩余瓶颈。
江丰电子精密零部件业务的发展情况和战略意义?
精密零部件业务被多家机构定位为第二增长曲线,2026H1收入6.45亿元(+40.59%),毛利率23.97%。产品覆盖ShowerHead、Si电极等,静电吸盘为重点突破方向。公司控股凯德石英20.64%股权补齐石英制品版图,19.28亿元定增投向靶材与静电吸盘扩产。该业务有望成为公司新的利润增长点。
当前半导体靶材行业的市场现状和需求趋势?
晶圆厂扩产、AI芯片产能扩张及3D NAND堆叠层数增加推动靶材需求攀升,预计2027年全球溅射靶材市场规模达251.10亿元。受钨原料出口管制影响,海外供应商计划2026年将六氟化钨价格上调70%-90%。公司2026H1收入增长印证扩产需求,但传导存在时滞,26Q2扣非同比-4.46%,主业盈利承压。
江丰电子深度研究报告提示的主要风险有哪些?
主要风险包括原材料价格波动、国际贸易环境与地缘政治、利润质量风险、新业务拓展不及预期以及行业景气传导时滞。上游原材料价格波动直接影响靶材成本,国际贸易环境与地缘政治可能带来供应链风险,利润质量风险主要源于非经常性损益依赖,新业务拓展不及预期可能影响第二增长曲线发展,行业景气传导时滞可能导致业绩增长不及预期。