猜你想问
华新建材深度研究报告核心内容是什么?
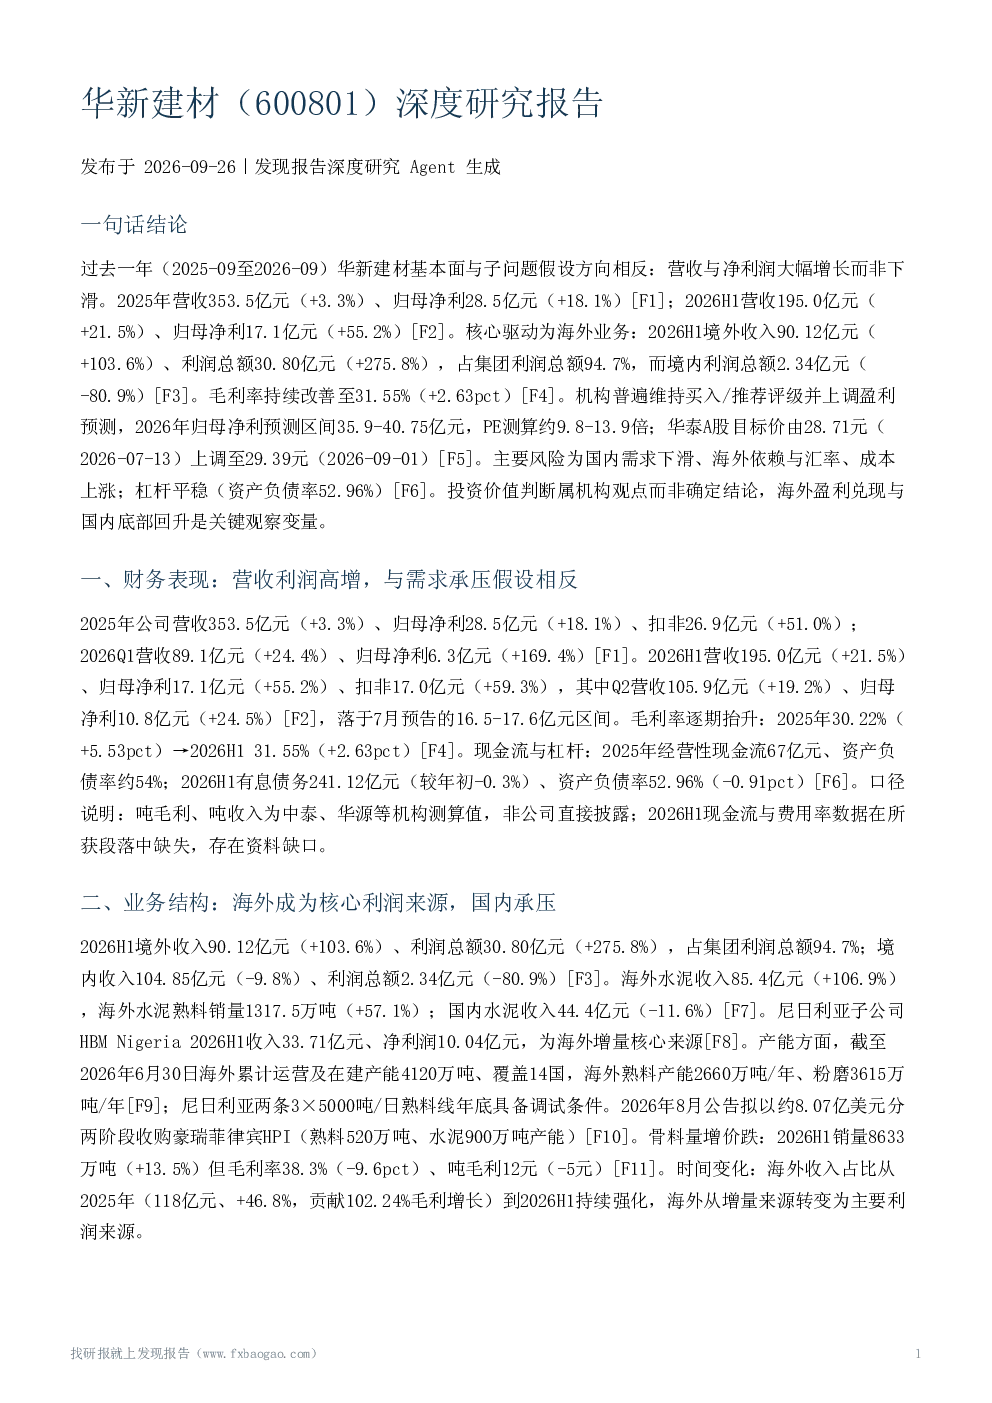
华新建材深度研究报告显示,2025年公司营收353.5亿元(+3.3%)、归母净利28.5亿元(+18.1%),2026H1营收195.0亿元(+21.5%)、归母净利17.1亿元(+55.2%),呈现高增长。毛利率持续改善至31.55%,经营性现金流67亿元,资产负债率52.96%,杠杆平稳。境外收入占比显著,2026H1境外收入90.12亿元(+103.6%)、利润总额30.80亿元(+275.8%),占集团利润总额94.7%,主要来自尼日利亚子公司HBM Nigeria。海外产能累计4120万吨,覆盖14国,收购豪瑞菲律宾HPI约8.07亿美元。骨料销量增长但毛利率下降。
水泥行业发展趋势如何?
水泥行业2025年产量同比下降6.9%,熟料产能利用率约48%,供需矛盾未根本缓解。2026H1行业预计利润总额亏损20-30亿元。2026年9月全国水泥价格指数环比上涨1.84%但同比仍下跌4.9%,17省集中涨价,主因煤炭成本上涨、错峰停窑力度加大和需求边际改善。国内反内卷政策下水泥价格有望止跌回升,但行业是否走出下行通道无确定性结论。
华新建材报告重点分析了哪些方向?
华新建材报告重点分析了公司财务表现、业务结构、行业环境、竞争地位、盈利预测与估值及风险因素。财务方面显示高增长和毛利率改善;业务结构突出境外收入占比极高,海外水泥和熟料销量大幅增长,国内水泥业务下滑;行业环境指出供需矛盾和价格波动;竞争地位强调国内成本优势和海外差异化;盈利预测显示机构持续上调,估值存在差异;风险因素包括国内需求收缩、海外依赖、成本上涨、骨料盈利恶化、并购整合及分红可持续性等。
当前水泥市场现状如何判断?
当前水泥市场现状表现为供需矛盾未根本缓解,2025年产量下降但产能利用率仅48%。2026H1行业预计亏损,价格环比上涨但同比仍下跌,主因煤炭成本上涨和停窑政策。国内政策引导下价格有望止跌,但行业长期趋势仍不确定。华新建材凭借成本优势和海外布局表现突出,但国内业务面临压力,整体市场仍处于调整期。
华新建材深度研究报告有哪些风险提示?
华新建材深度研究报告提示多项风险:国内水泥需求可能超预期下滑;公司高度依赖海外市场,存在产能释放不及预期、当地政策变动、货币贬值/汇率波动的风险;能源市场不确定性及双碳目标下技改投入加大可能导致成本上涨;骨料业务盈利持续恶化;收购菲律宾HPI标的亏损及未来整合风险;境内盈利下滑使分红更依赖海外盈利,可持续性不确定。报告强调市场有风险,投资需谨慎。