猜你想问
思源电气近期的业绩表现如何?
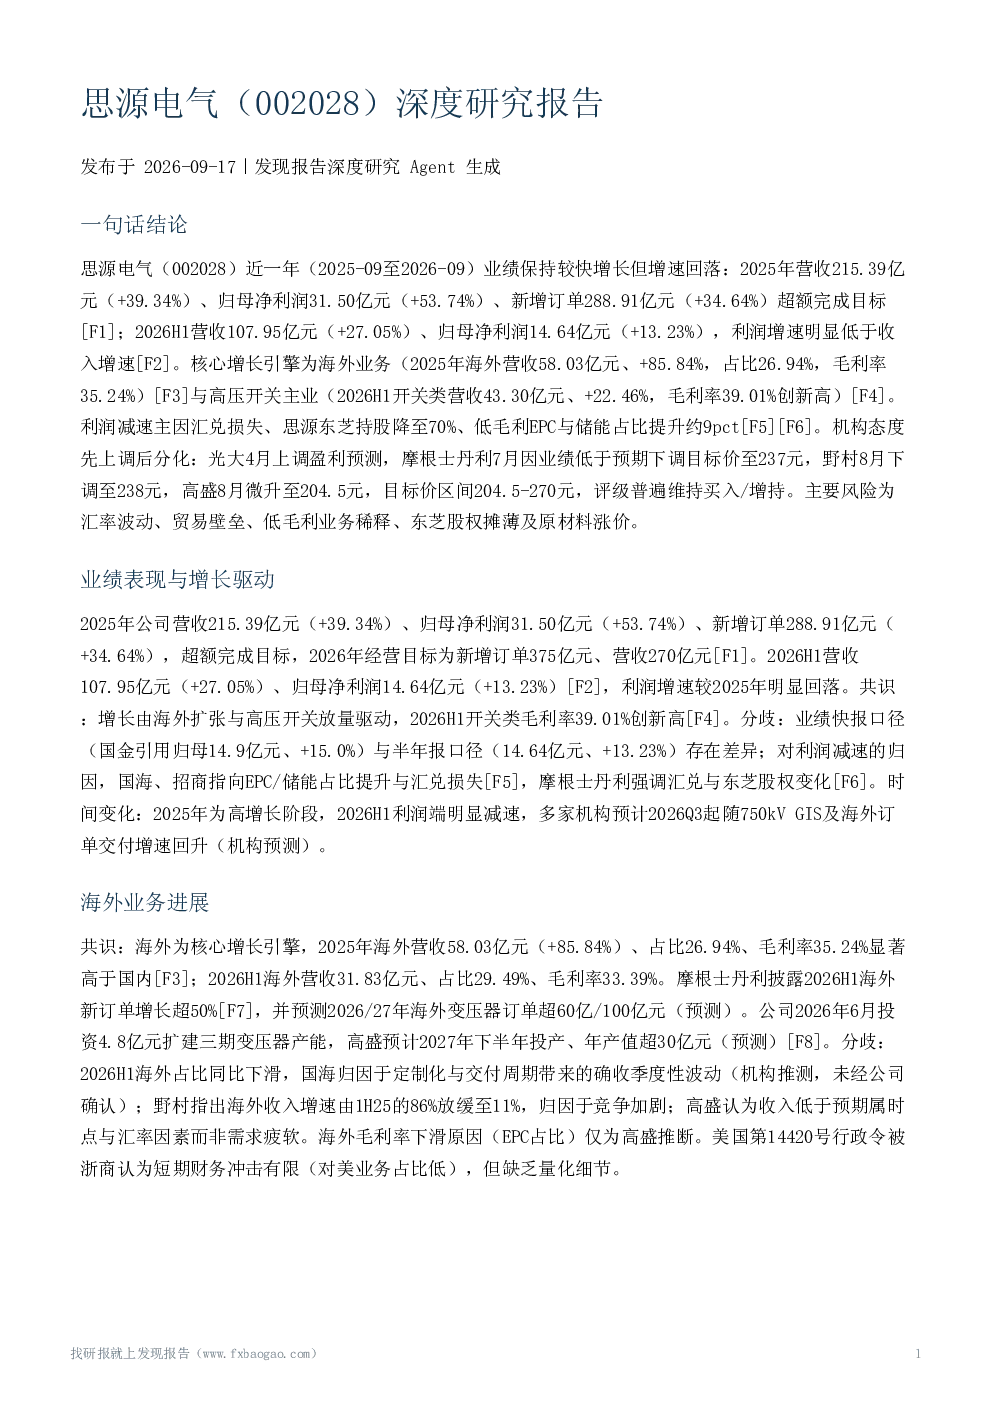
思源电气近一年(2025-09至2026-09)业绩保持较快增长但增速有所回落。2025年公司营收215.39亿元,同比增长39.34%,归母净利润31.50亿元,同比增长53.74%,新增订单288.91亿元,同比增长34.64%,超额完成年度目标。然而,2026年上半年营收107.95亿元,同比增长27.05%,归母净利润14.64亿元,同比增长13.23%,利润增速明显低于收入增速。公司核心增长引擎为海外业务与高压开关主业,其中海外业务2025年营收占比26.94%,毛利率35.24%;高压开关主业2026年上半年营收43.30亿元,毛利率达到39.01%的创新高。利润增速放缓主要受到汇兑损失、思源东芝持股降至70%、低毛利EPC与储能业务占比提升等因素的影响。
思源电气在海外市场的表现如何?
思源电气海外业务是其核心增长引擎之一。2025年,海外营收达到58.03亿元,同比增长85.84%,占比26.94%,毛利率高达35.24%,显著高于国内市场。2026年上半年,海外营收31.83亿元,占比进一步提升至29.49%,毛利率为33.39%。机构预测显示,2026/27年海外变压器订单将超过60亿/100亿元。公司于2026年6月投资4.8亿元扩建三期变压器产能,预计2027年下半年投产,年产值将超过30亿元。尽管2026年上半年海外收入增速有所放缓,但机构普遍认为海外市场仍是公司未来重要的增长动力。
国内电网投资对思源电气有何影响?
国内电网投资维持高位,为思源电气提供了良好的发展环境。国家电网宣布'十五五'期间固定资产投资将达到4万亿元,较'十四五'时期增长40%,特高压、配网升级与数智化为投资重点。思源电气在2025年国网输变电设备集采份额达到17.4%,较2022年提升5个百分点。2026年上半年,公司开关类产品营收43.30亿元,同比增长22.46%,毛利率39.01%;变压器类产品营收22.61亿元,同比增长12.46%,毛利率36.36%。然而,整体毛利率下滑的主要原因是低毛利EPC与储能业务占比提升约9个百分点,以及国内EPC市场疲软(毛利率约11%)。
思源电气面临的主要风险有哪些?
思源电气面临的主要风险包括汇率波动、东芝合资股权摊薄、低毛利业务占比提升、投资与业务拓展不及预期、原材料价格上涨以及行业竞争加剧等。具体来看,2026年上半年汇兑损失约8500万元,思源东芝持股已从90%降至70%,低毛利EPC与储能业务占比达到23.24%。此外,公司新产能爬坡风险、美国第14420号行政令的影响范围等也存在不确定性。机构普遍认为,汇率波动和东芝股权摊薄是当前风险中的重中之重。
思源电气未来的增长潜力在哪里?
思源电气未来的增长潜力主要在于海外市场扩张和750kV GIS等新产品。公司持续加大海外业务投入,海外营收占比和毛利率均保持较高水平。同时,公司在1000kV GIS、特高压直流换流阀及超级电容等新产品领域展现出较强竞争力,这些产品有望成为未来五年的主要增长驱动。2026年6-7月,公司密集宣布开关类和变压器类扩产计划,并增资超容业务,显示出其对未来市场需求的积极布局。管理层强调海外市场坚持价值定价,不以低价竞争,为国内企业提供了窗口期。但需关注汇率、地缘政治及竞争加剧等风险因素。