猜你想问
思源电气2026年半年度业绩表现如何?
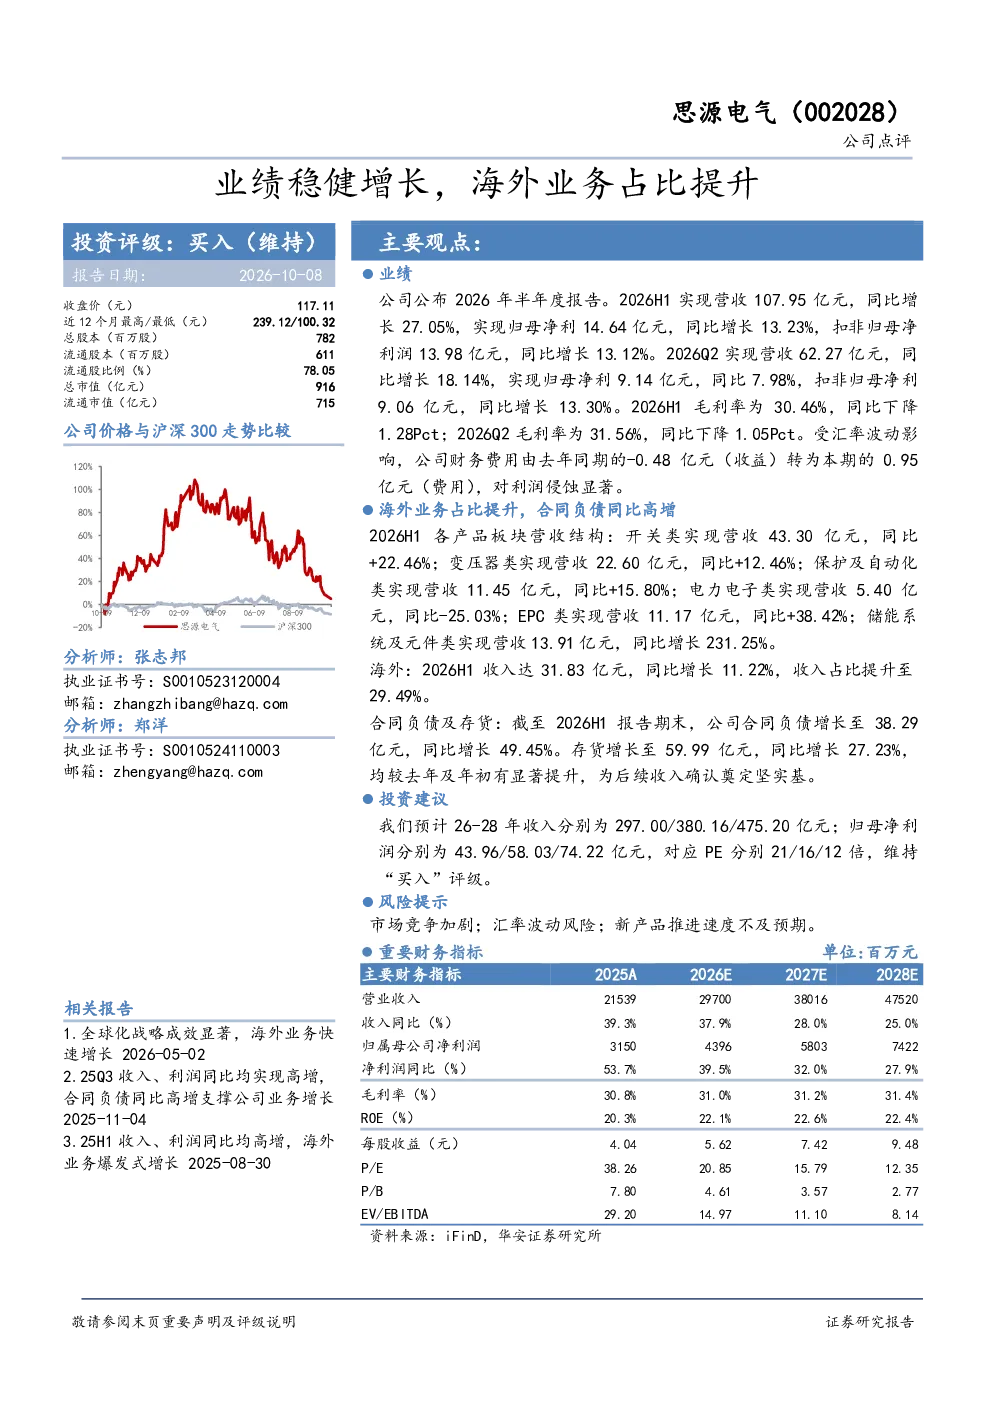
思源电气2026年半年度报告显示,实现营收107.95亿元,同比增长27.05%;归母净利14.64亿元,同比增长13.23%。第二季度营收62.27亿元,同比增长18.14%;归母净利9.14亿元,同比增长7.98%。扣非归母净利润均实现约13%的增长。毛利率方面,半年度和季度分别为30.46%和31.56%,均同比下降1.28和1.05个百分点。受汇率波动影响,财务费用由负转正,对利润产生一定侵蚀。
思源电气各业务板块营收结构如何?
2026年半年度,思源电气各产品板块营收结构为:开关类43.30亿元(+22.46%)、变压器类22.60亿元(+12.46%)、保护及自动化类11.45亿元(+15.80%)、电力电子类5.40亿元(-25.03%)、EPC类11.17亿元(+38.42%)、储能系统及元件类13.91亿元(+231.25%)。其中,储能系统及元件类增长最为显著,达到231.25%。
思源电气海外业务发展情况怎样?
2026年半年度,思源电气海外业务收入达31.83亿元,同比增长11.22%,收入占比提升至29.49%。这表明公司全球化战略成效显著,海外市场贡献度持续增强,为业绩提供新的增长动力。
报告对思源电气未来几年的市场现状有何判断?
报告预计思源电气2026-2028年收入分别为297.00/380.16/475.20亿元;归母净利润分别为43.96/58.03/74.22亿元,对应PE分别为21/16/12倍。合同负债增长至38.29亿元,存货增长至59.99亿元,为后续收入确认奠定基础。这些数据反映出公司业务持续扩张,市场地位有望进一步巩固。
思源电气面临哪些风险提示?
报告提示思源电气面临的主要风险包括市场竞争加剧、汇率波动风险以及新产品推进速度不及预期。这些因素可能对公司业绩产生不利影响,需密切关注市场变化和政策调整。
你可能感兴趣
思源电气(002028):海外进入收获期 盈利能力持续提升
国金证券2025-08-16
业绩稳健增长,运营业务收入占比进一步提升,环卫服务业务发展高歌猛进
公用事业安信证券2018-08-06
Q3业绩稳健增长,特气业务占比再提升
基础化工山西证券2023-11-06
海外收入占比提升,盈利能力稳健增长
机械设备华鑫证券2024-09-30
业务稳健增长,轻烹解决方案占比提升
国信证券2026-04-29
营收稳健增长,云计算业务占比不断提升
信息技术国泰君安证券2017-03-31
2021年年报&2022年一季报点评:高毛利业务占比继续提升,内生增长快速稳健
东吴证券2022-04-26
2021年年报点评:ARS业务恢复稳健增长,特需服务占比持续提升
东吴证券2022-04-06
海外业务占比持续提升,2024H1扣非净利润同比增长13%
医药生物信达证券2024-08-15
收入和利润均较快增长,海外业务占比提升
建筑建材财通证券2024-04-30