猜你想问
阳光诺和近一年业绩变化趋势如何?
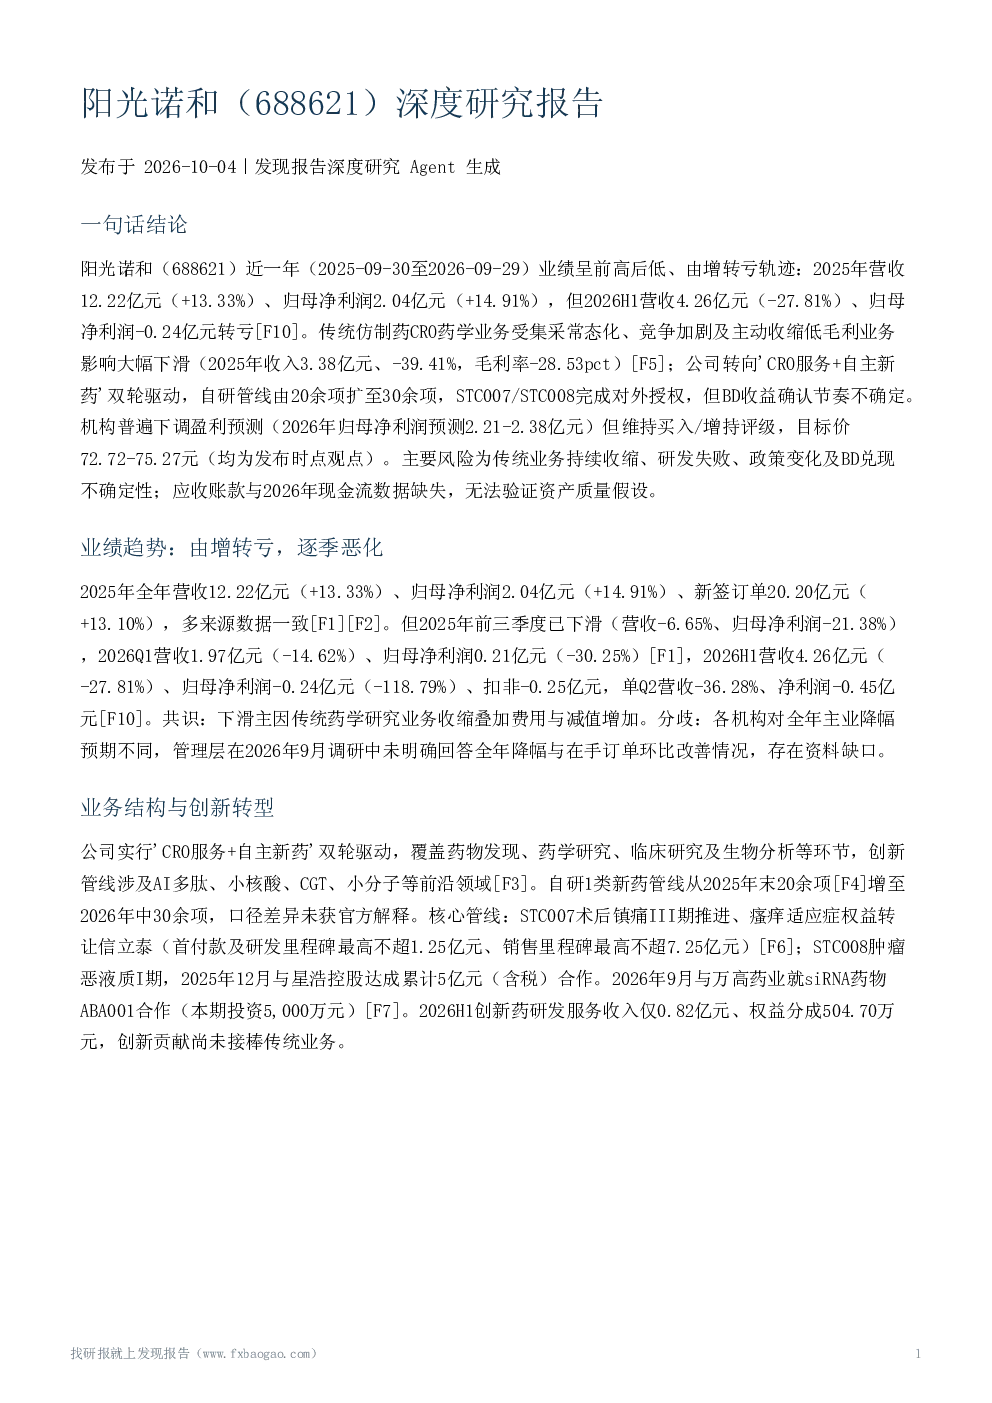
阳光诺和近一年业绩呈现前高后低、由增转亏的轨迹。2025年全年营收12.22亿元(+13.33%)、归母净利润2.04亿元(+14.91%),但2026年H1营收4.26亿元(-27.81%)、归母净利润-0.24亿元转亏。主要原因是传统仿制药CRO药学业务受集采常态化、竞争加剧及主动收缩低毛利业务影响大幅下滑,2025年收入3.38亿元、-39.41%,毛利率-28.53pct。公司转向'CRO服务+自主新药'双轮驱动,自研管线由20余项扩至30余项,STC007/STC008完成对外授权,但BD收益确认节奏不确定。
CRO行业发展趋势如何?
CRO行业发展趋势呈现机遇与挑战并存的局面。2026年全球CRO市场规模预计998.7亿美元(+8.2%)、国内预计1,747亿元,创新药BD总金额977亿美元、国内医药融资684亿元(+96%)。《关于健全药品价格形成机制的若干意见》明确创新药不纳入集采,为行业带来利好。但医保控费与集采深化压缩药企研发预算,影响CRO订单规模与定价空间;头部企业扩张使中小CRO承压。行业正从传统仿制药CRO向创新药研发服务转型,头部效应明显,竞争加剧。
报告重点分析了哪些方面?
报告重点分析了阳光诺和的业绩趋势、业务结构与创新转型、盈利质量、现金流与资产质量、行业环境、盈利预测与估值、风险因素等。核心内容揭示公司传统仿制药CRO业务下滑,创新药研发管线扩张但贡献尚未显现,2026年H1转亏。报告强调公司'CRO服务+自主新药'双轮驱动战略,但创新药研发周期长、失败率高,存在较大不确定性。同时关注公司商誉减值风险、应收账款回收风险等。
当前市场对阳光诺和的判断是什么?
市场对阳光诺和的判断存在分歧。机构预测持续下修2026-2027年归母净利润,从3.88/4.99亿元下调至2.23/2.49亿元,对应P/E 35.69/30.60/26.74倍。估值方面,东方证券给予2026年39倍PE、目标价75.27元(买入),国泰海通给予30倍PE、目标价72.72元(增持)。共识认为2025年全年业绩稳健但2026年逐季恶化至H1转亏,创新转型逻辑获多家机构认可并维持正面评级。分歧点在于药学研究未来降幅假设、临床业务增速、2026年归母净利润预测、估值倍数等。
研报提示了哪些风险?
研报提示了多项风险:传统业务订单与收入持续下滑;研发失败与合同终止风险;政策风险;BD收益兑现不确定性;朗研生命收购整合与溢价争议。此外,行业竞争加剧、应收账款回收风险、商誉减值风险(标的公司历史上曾因集采经历低谷)、现金流状况不确定性、2026年Q1财报未经审计、调研纪要数据未经独立审计等均需关注。CDMO业务及人才流失风险在报告中未明确提及,但需作为潜在风险考量。