猜你想问
重百集团近一年业绩表现如何?
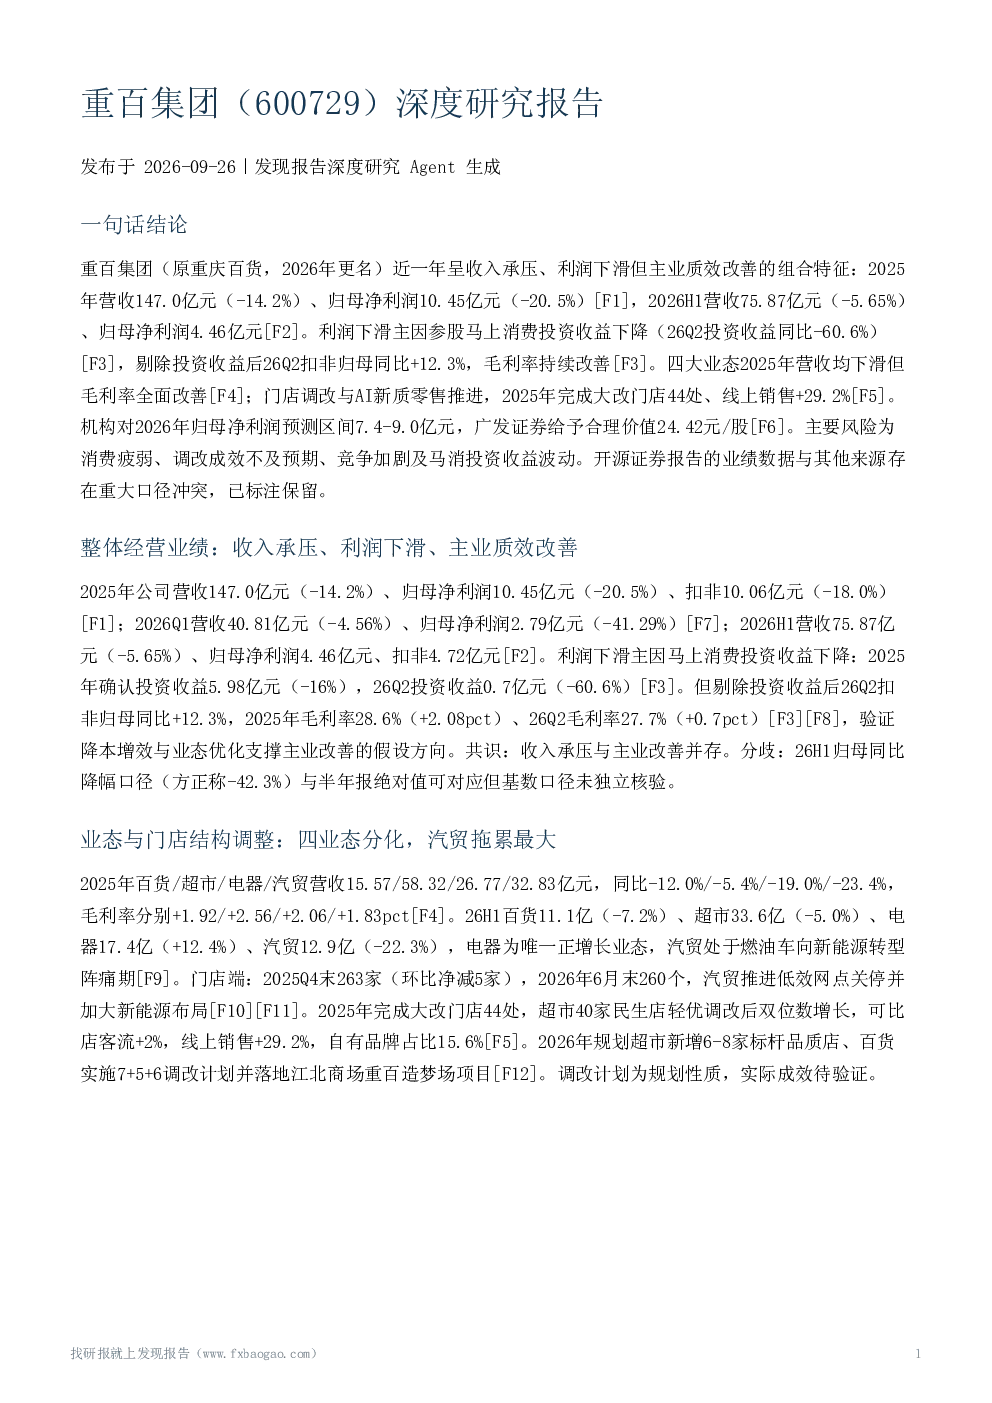
重百集团近一年呈现收入承压、利润下滑但主业质效改善的组合特征。2025年营收147.0亿元(-14.2%),归母净利润10.45亿元(-20.5%);2026H1营收75.87亿元(-5.65%),归母净利润4.46亿元。利润下滑主因是参股马上消费投资收益下降(26Q2投资收益同比-60.6%),剔除投资收益后26Q2扣非归母同比+12.3%,毛利率持续改善(2025年毛利率28.6%,26Q2毛利率27.7%)。
重百集团四大业态的经营情况怎样?
四大业态2025年营收均下滑,但毛利率全面改善。汽贸拖累最大(2025年营收32.83亿元,同比-23.4%),电器2026H1转为正增长(营收17.4亿元,同比+12.4%)。门店端2025Q4末263家,2026年6月末260家,汽贸推进低效网点关停并加大新能源布局。2025年完成大改门店44处,超市40家民生店轻优调改后双位数增长,线上销售+29.2%。
重百集团如何推进数字化转型?
公司依托多点DmallOS推进数字化转型,会员超3100万,2025年会员销售149亿元。AI新质零售旗舰店大坪店开业后销售翻倍,超市智能补货使缺货率下降3个百分点。马上消金天镜大模型意图理解准确率达93%,自动化审批率与智能客服自助办结率均超90%。广发证券称公司实现3000万会员“千人千面”精细化运营,带动全渠道复购率同比提升40%。
当前零售行业竞争环境如何?
行业层面显示消费复苏疲弱(2026年8月零售额同比仅+0.4%),电商竞争烈度边际趋缓(2026年电商GMV大盘同增约7%)。但公司层面缺乏重庆/西南区域消费数据与竞争格局的直接证据。
重百集团面临哪些主要风险?
主要风险包括消费疲弱、调改成效不及预期、竞争加剧、马消投资收益波动、公允价值变动及行业政策调整。资料限制包括财务数据依赖转述、口径差异未独立核实、缺少混改股权激励方案证据、区域竞争格局证据缺失、研究截止日后信息未覆盖等。