猜你想问
极米科技2025年业绩表现如何?
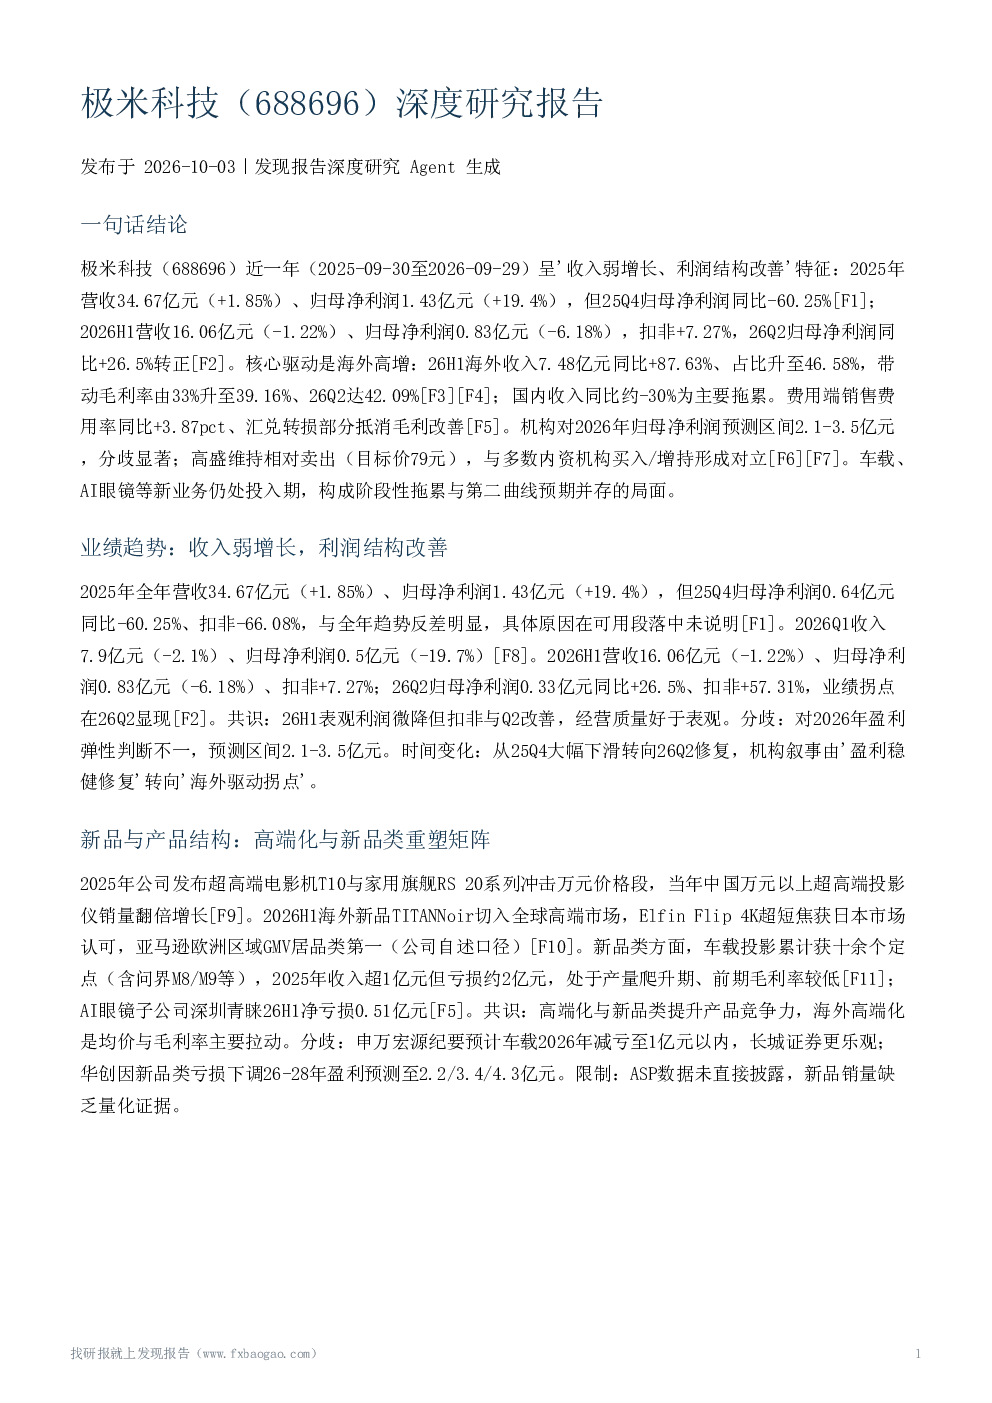
极米科技2025年营收34.67亿元,同比增长1.85%,归母净利润1.43亿元,同比增长19.4%。但25Q4归母净利润同比大幅下滑60.25%。2026H1营收16.06亿元,同比减少1.22%,归母净利润0.83亿元,同比减少6.18%。扣非归母净利润为正增长7.27%,26Q2归母净利润同比转正增长26.5%。海外市场是主要增长动力,26H1海外收入7.48亿元,同比增长87.63%,占比升至46.58%,带动毛利率提升至39.16%。国内收入同比减少约30%是主要拖累因素。
极米科技在产品创新方面有哪些亮点?
极米科技在2025年发布了超高端电影机T10和家用旗舰RS 20系列,冲击万元价格段。2026H1推出海外新品TITANNoir,切入全球高端市场,Elfin Flip 4K超短焦在日本市场获得认可。新品类方面,车载投影业务累计获得十余个定点,2025年收入超1亿元但亏损约2亿元;AI眼镜子公司2026H1净亏损0.51亿元。高端化与新品类提升产品竞争力,海外高端化是均价与毛利率的主要拉动因素。
极米科技海外市场扩张情况如何?
极米科技26H1海外收入7.48亿元,同比增长87.63%,占营收比重由24.52%升至46.58%。全球累计布局零售点位超7000个,越南工厂已建成投产。海外市场毛利率46.64%显著高于境内32.90%。代价是海外推广与汇兑影响,26H1销售费用率同比增加3.87pct,财务费用率增加2.26pct。海外是核心增长引擎,但需关注政策与关税风险。
极米科技当前市场竞争力如何?
极米科技国内LCD投影份额升至约70%,DLP份额降至不足30%,DLP龙头地位仍被认可。车载投影成为竞争新赛道,2026H1新增2家头部整车厂定点。国内需求疲软是主要拖累,海外与新业务打开空间。公司通过高端化与新品类提升产品竞争力,但需关注行业竞争加剧可能导致产品均价回落的风险。
极米科技面临哪些主要风险?
极米科技面临的主要风险包括:国内智能投影需求疲软、费用与利润率压力、新业务不确定性(如AI眼镜子公司2026H1净亏损0.51亿元)、估值波动风险。此外,海外政策与关税风险未获量化列示,但需关注其潜在影响。国内需求持续疲软,新业务减亏节奏存在不确定性,估值分歧显著,这些因素可能对公司业绩产生不利影响。