猜你想问
极米科技2026年中报核心数据有哪些?
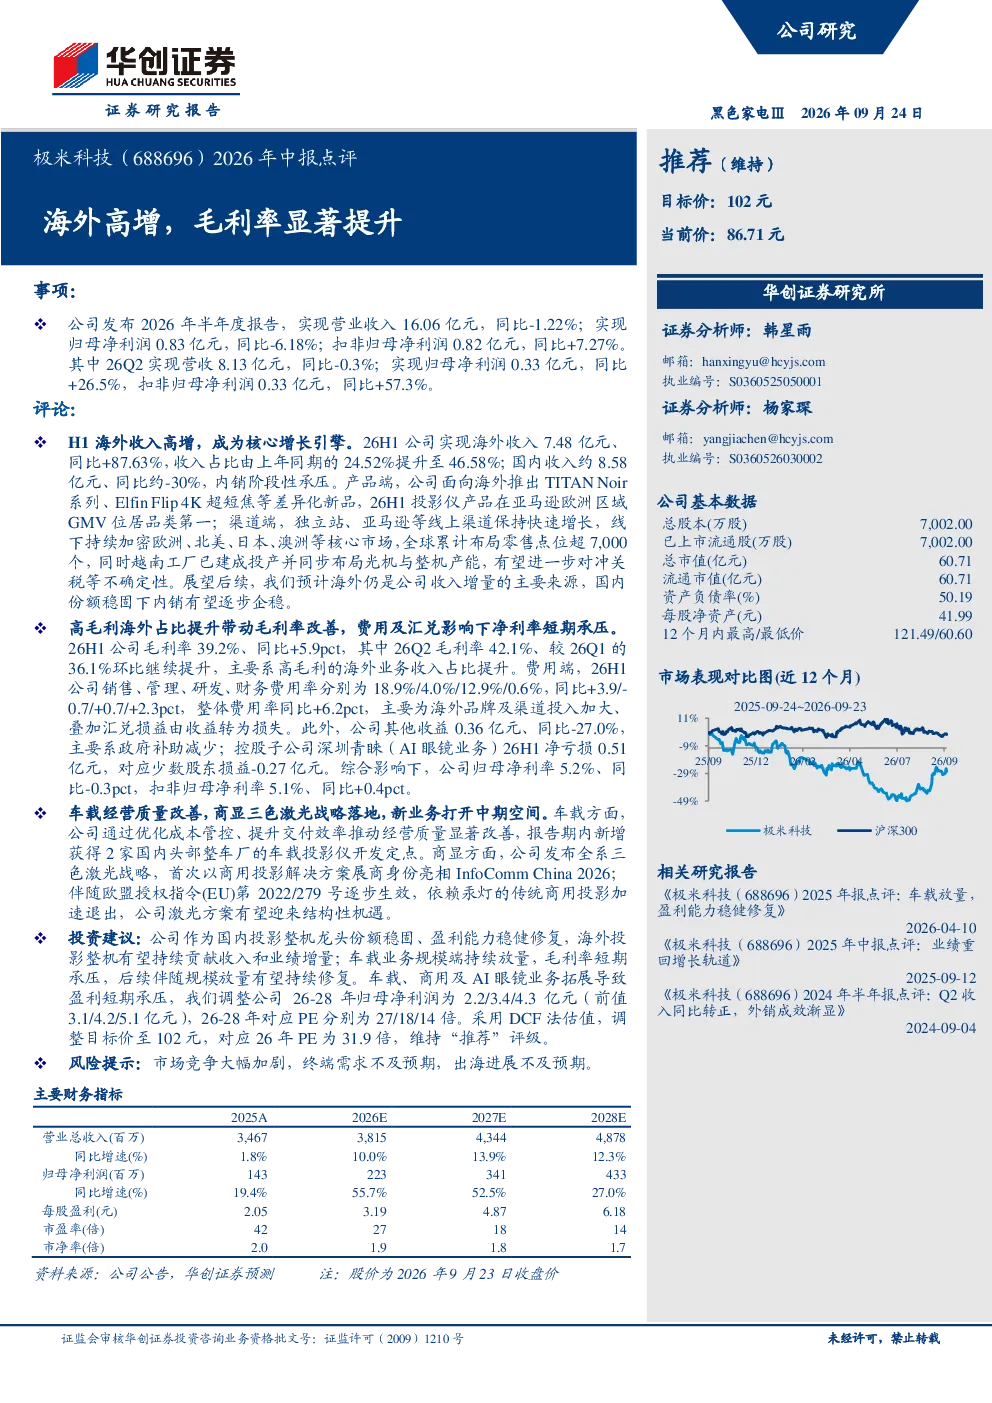
2026年H1,极米科技实现营业收入16.06亿元,同比-1.22%;归母净利润0.83亿元,同比-6.18%;扣非归母净利润0.82亿元,同比+7.27%。其中26Q2营收8.13亿元,同比-0.3%;归母净利润0.33亿元,同比+26.5%,扣非归母净利润0.33亿元,同比+57.3%。海外收入7.48亿元,同比+87.63%,占比46.58%;国内收入约8.58亿元,同比约-30%
极米科技海外业务增长情况如何?
极米科技海外业务表现强劲,2026年H1海外收入7.48亿元,同比大幅增长87.63%,收入占比提升至46.58%,成为公司核心增长引擎。主要得益于海外推出TITAN Noir系列、Elfin Flip 4K超短焦等新品,投影仪在亚马逊欧洲区域GMV居品类第一。线上渠道(独立站、亚马逊)快速增长,线下布局欧洲、北美等核心市场,全球零售点位超7,000个。越南工厂已投产,布局光机与整机产能,进一步强化海外供应链能力。
极米科技2026年中报毛利率变化及原因?
2026年H1,极米科技毛利率提升至39.2%,同比+5.9pct,主要系海外业务收入占比提升带动整体毛利率改善。26Q2毛利率进一步达到42.1%,环比继续提升。海外业务毛利率相对较高,收入占比提升对整体毛利率产生积极影响。但费用端,销售、管理、研发、财务费用率分别为18.9%/4.0%/12.9%/0.6%,同比+6.2pct,主因海外投入加大及汇兑损益转损失,对净利率产生一定压力。
极米科技当前市场现状及未来展望?
极米科技当前市场现状呈现海外高增、国内承压的格局。海外市场成为收入增量的主要来源,预计未来仍将是核心增长引擎。国内市场方面,2026年H1国内收入约8.58亿元,同比约-30%,内销阶段性承压。但公司已新增2家国内头部整车厂车载业务定点,商显推出三色激光战略,欧盟汞灯指令生效也带来结构性机遇。预计国内份额稳固,内销有望逐步企稳。长期来看,车载、商用及AI眼镜业务拓展短期致盈利承压,但伴随规模放量有望持续修复。
极米科技2026年中报存在哪些风险?
极米科技2026年中报主要风险包括市场竞争加剧、终端需求不及预期、出海进展不及预期。市场竞争方面,投影仪行业竞争激烈,公司需持续提升产品竞争力。终端需求方面,宏观经济波动可能影响消费者购买力,需关注需求变化。出海进展方面,国际市场规则、政策变化及汇率波动等均可能带来不确定性。此外,海外投入加大及汇兑损益转损失短期内对费用端造成压力,需关注费用控制效果。