猜你想问
这份研报主要分析了天士力的哪些方面?
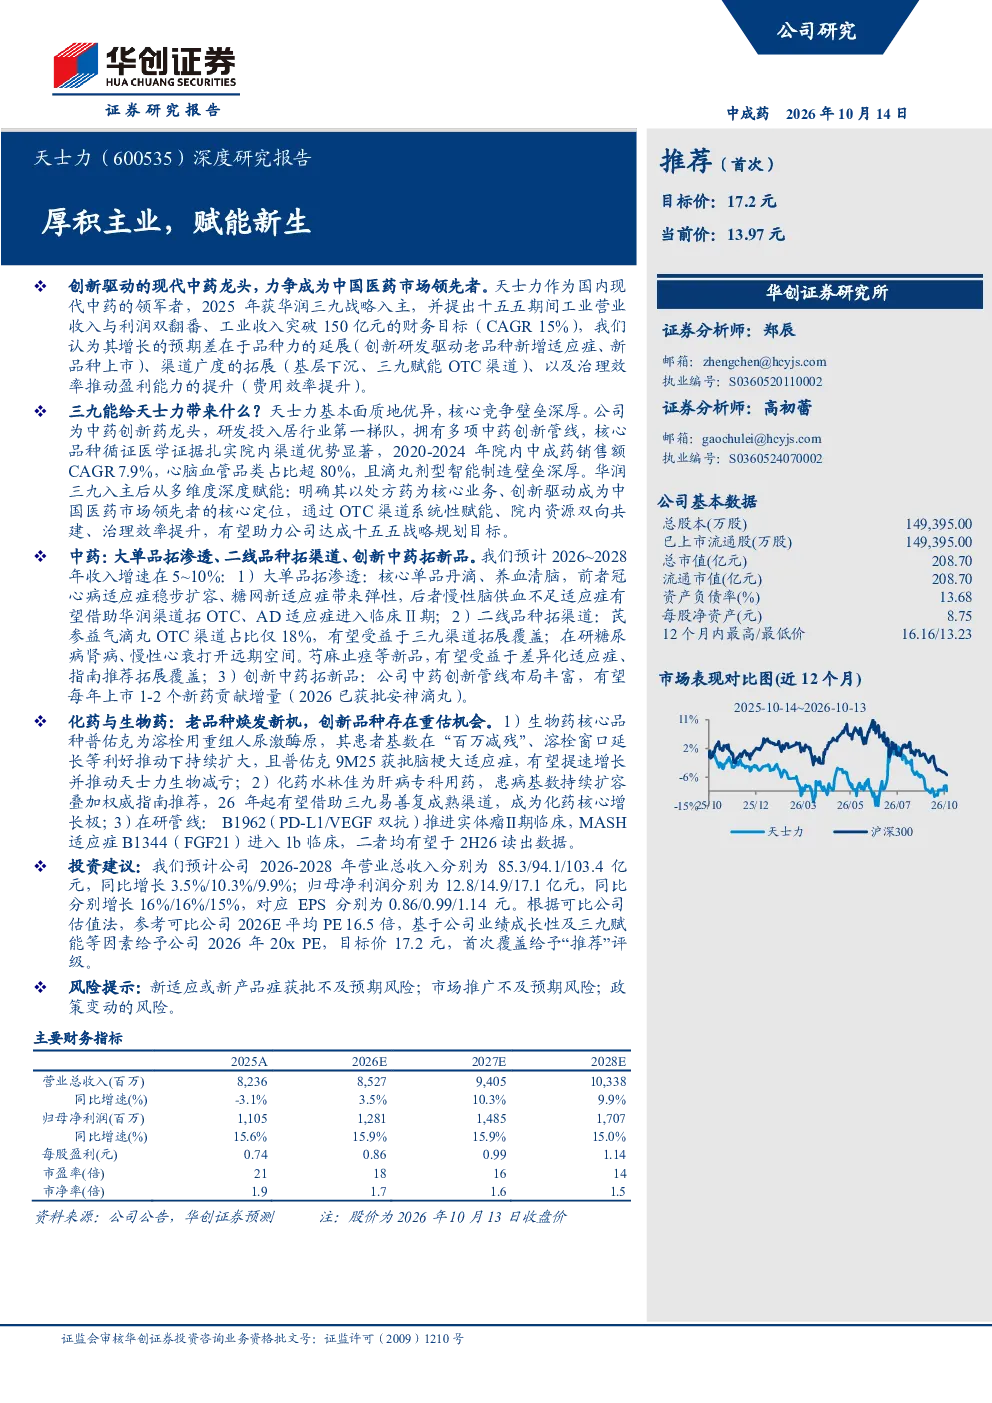
这份研报深度分析了天士力的业务布局与发展战略。核心内容涵盖中药、生物药、化药三大业务板块的详细解读,重点探讨了品种力延展、渠道广度拓展以及治理效率提升对公司增长的影响。报告特别关注了丹滴、养血清脑、芪参益气滴丸等中药大单品种的渗透率提升,生物药普佑克的新适应症获批及在研管线进展,以及化药蒂清、水林佳的市场表现和创新管线布局。此外,还分析了华润三九战略入主后的协同效应,并对公司未来几年的财务表现和投资价值进行了评估。
中药行业未来发展趋势如何?
中药行业未来发展趋势呈现多元化与高质量发展特点。一方面,国家政策持续支持中医药传承创新发展,推动中药现代化和标准化进程,为行业提供良好的发展环境。另一方面,消费者对中医药认可度提升,市场需求持续增长,特别是大健康产业兴起带动中药消费升级。同时,中药企业积极拓展创新研发,通过老品种新适应症开发、新药研发等方式提升产品竞争力。渠道方面,线上线下融合发展,基层市场下沉成为重要增长点。此外,中药国际化步伐加快,海外市场拓展潜力巨大。天士力作为行业领军者,其品种力延展、渠道拓展等策略正是顺应了这些发展趋势。
报告中重点分析了天士力的哪些业务方向?
报告中重点分析了天士力的三大业务方向:中药、生物药、化药。中药业务方面,聚焦大单品拓渗透(如丹滴、养血清脑)、二线品种拓渠道(如芪参益气滴丸)、创新中药拓新品(如安神滴丸、芍麻止痉颗粒等),并强调新适应症开发的重要性。生物药业务方面,关注核心品种普佑克获批脑梗适应症带来的减亏盈利预期,以及在研管线PD-L1/VEGF双抗B1962和MASH适应症创新药B1344的进展及BD合作潜力。化药业务方面,分析蒂清、水林佳的市场表现和创新管线PXT3003、TSL-1502、JS1-1-01的布局,这些方向共同构成了天士力的增长动力。
当前天士力的市场表现如何?
当前天士力的市场表现呈现稳健增长态势。中药业务方面,核心品种如丹滴、养血清脑等市场渗透率持续提升,带动收入稳步增长。生物药业务方面,普佑克获批脑梗适应症后,开始贡献业绩并有望实现盈利拐点。在研管线进展顺利,为未来增长提供潜力。化药业务方面,蒂清保持稳定增长,水林佳在三九渠道赋能下有望成为新的增长点。整体来看,公司在多个业务板块均有亮点,且华润三九的入主带来了管理效率提升和渠道资源整合的协同效应,市场对其未来发展预期积极。
研报提示了哪些主要风险?
研报提示了以下主要风险:新适应症或新产品症获批不及预期风险,这可能导致品种力延展策略效果不及预期;市场推广不及预期风险,如渠道拓展或产品推广未能达到既定目标,可能影响收入增长;政策变动风险,医药行业受政策影响较大,如医保控费、集采等政策调整可能对公司经营产生影响。这些风险需关注,但报告也指出公司具备较强的研发能力和渠道资源,部分风险可通过多元化经营和战略布局来缓解。