猜你想问
百济神州2026年研报核心内容有哪些?
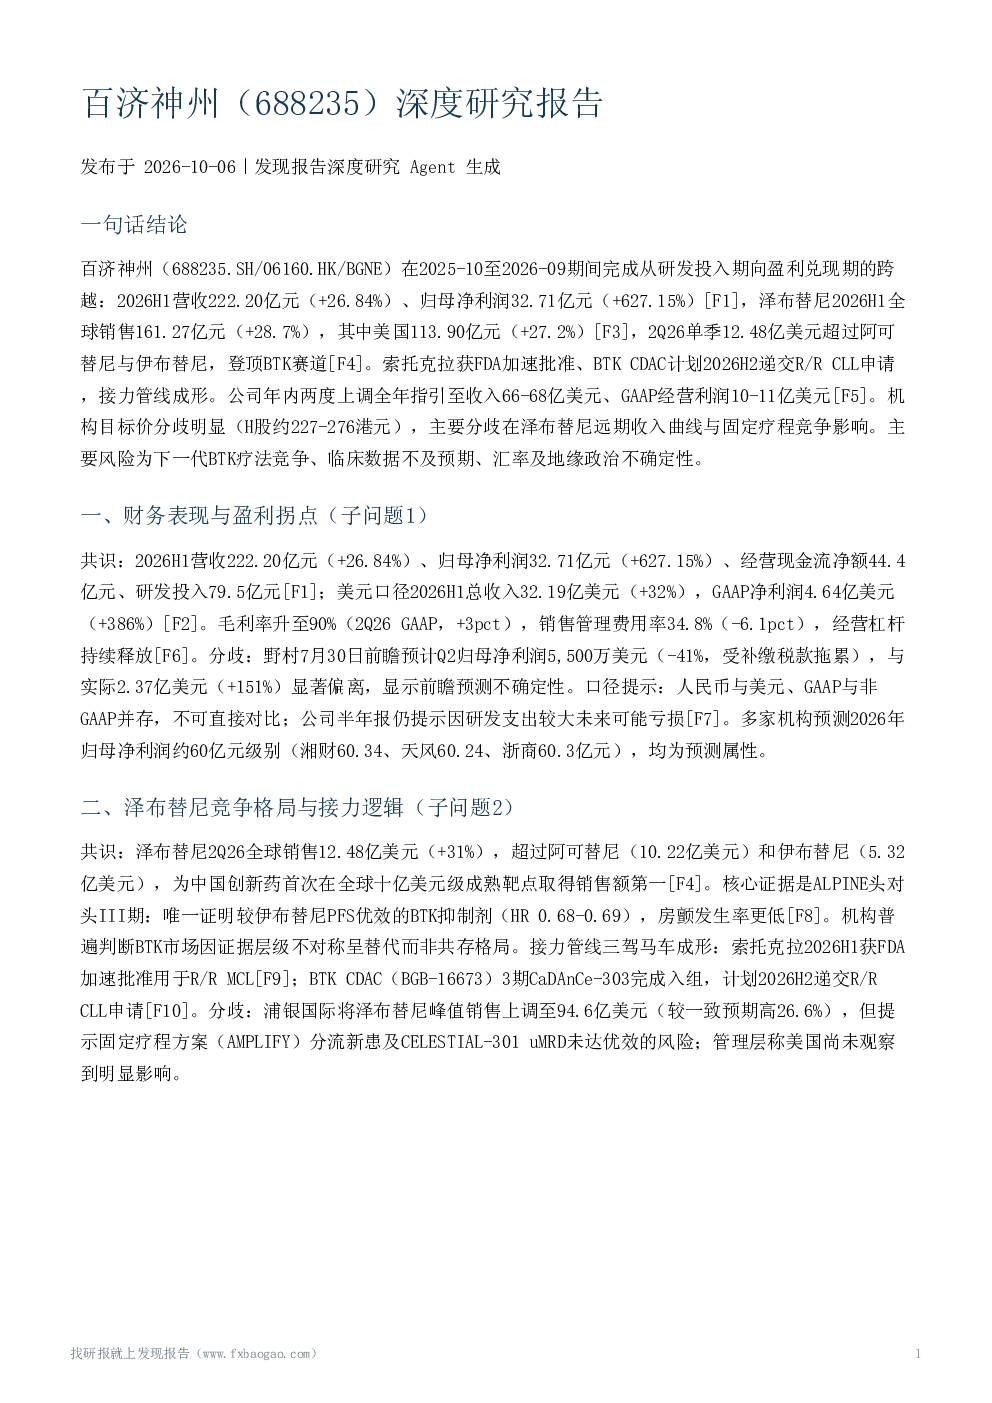
百济神州2026年研报显示,公司2026H1营收222.20亿元,同比增长26.84%,归母净利润32.71亿元,同比增长627.15%。美元口径下,2026H1总收入32.19亿美元,同比增长32%,GAAP净利润4.64亿美元,同比增长386%。毛利率升至90%,销售管理费用率34.8%。泽布替尼2Q26全球销售12.48亿美元,同比增长31%,超越阿可替尼和伊布替尼,创中国创新药全球十亿美元级成熟靶点销售额第一。ALPINE头对头III期显示PFS优效,市场普遍判断BTK市场呈替代格局。索托克拉获FDA加速批准用于R/R MCL,BTK CDAC计划2026H2递交R/R CLL申请。索托克拉中美双批,联合泽布替尼初治CLL/SLL 48周ORR 100%,uMRD 92%。实体瘤五大项目完成概念验证并进入注册临床,GPC3×4-1BB仅2.5个月完成3L+ HCC注册队列招募。美国为泽布替尼核心收入来源,2026H1美国销售113.90亿元,占全球约71%
BTK赛道/行业发展趋势如何?
BTK赛道呈现替代而非共存格局,机构普遍认为泽布替尼已登顶市场。2026年,索托克拉获FDA加速批准用于R/R MCL,BTK CDAC计划2026H2递交R/R CLL申请,接力逻辑明显。野村上调泽布替尼峰值销售至94.6亿美元,但提示固定疗程方案分流新患及CELESTIAL-301 uMRD未达优效的风险。中国创新药在BTK领域表现突出,泽布替尼创中国创新药全球十亿美元级成熟靶点销售额第一。未来,下一代BTK疗法竞争风险需关注,但当前市场格局以百济神州产品为主导。
百济神州研报重点分析了哪些方向?
研报重点分析了百济神州财务表现与盈利拐点,显示2026H1营收和净利润大幅增长,毛利率提升,费用效率改善。泽布替尼竞争格局与接力逻辑是核心,报告强调其全球销售领先地位和ALPINE试验结果,并分析索托克拉等接力管线进展。早期管线与实体瘤进展方面,索托克拉中美双批,联合泽布替尼初治CLL/SLL疗效显著,实体瘤项目进入注册临床。全球化商业化与费用效率方面,美国市场仍是核心收入来源,销售管理费用率下降。研报还分析了盈利预测与估值分歧,以及主要风险提示。
百济神州当前市场现状如何判断?
百济神州当前市场现状表现为盈利拐点确认,财务数据大幅改善,泽布替尼全球销售领先。公司收入结构从单品驱动向多品种驱动演进,替雷利珠单抗和安进授权产品增长稳健。BTK市场呈现替代格局,百济神州产品占据主导地位。美国市场仍是核心收入来源,但欧洲和中国市场增长潜力较大。机构普遍上调预测与目标价,但目标价差异明显,反映对远期收入曲线和固定疗程竞争影响的分歧。公司费用效率提升,但研发投入较大,未来可能亏损风险需关注。
百济神州研报提示了哪些风险?
百济神州研报提示的主要风险包括研发支出较大未来可能亏损,未定期进行外汇对冲可能导致汇率波动产生不利影响。机构提示政策变动、全球市场、研发进度不及预期、部分财务数据未经审计等风险。野村提示泽布替尼销售增速放缓、早期管线临床数据不及预期、地缘政治影响等下行风险。此外,生物安全法案、专利风险、对外授权、融资、股权变动、管理层变动等维度段落证据缺失,需进一步关注。下一代BTK疗法竞争风险、早期管线临床数据不及预期或注册进展推迟风险、汇率波动影响等也是需关注的重点。