猜你想问
这份研报的核心内容是什么?
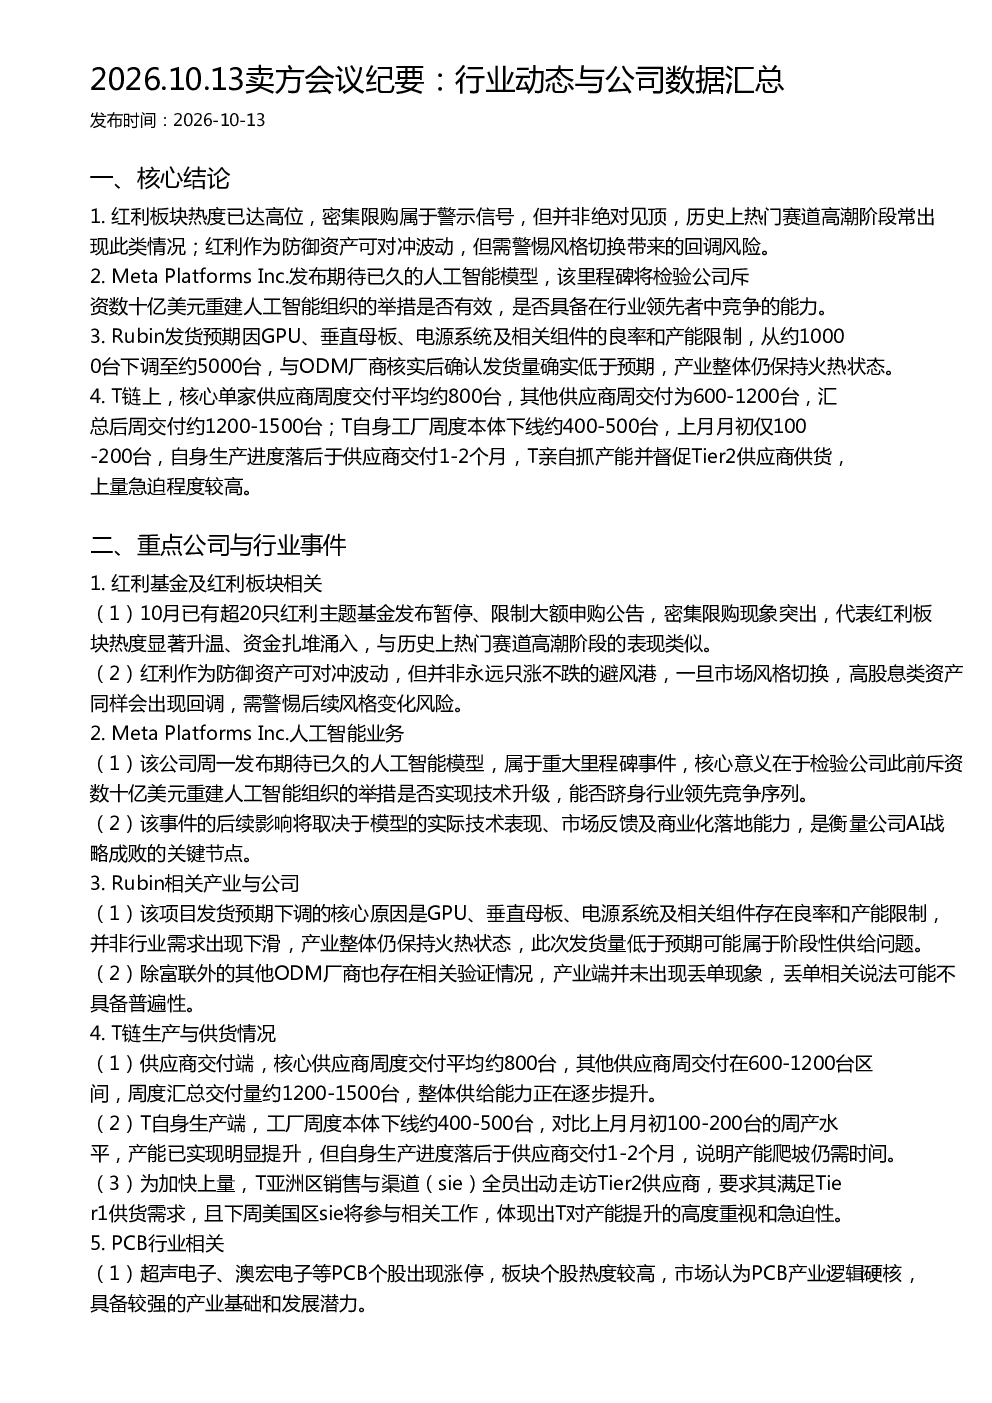
这份研报主要汇总了2026年10月13日卖方会议的行业动态与公司数据。核心内容包括红利板块热度分析、Meta Platforms Inc.人工智能业务进展、Rubin项目发货预期调整、T链生产与供货情况、PCB行业景气度、捷捷微电业绩预告、硅料行业价格共识、橡胶行业供需分析、券商板块投资价值、光互联行业供需错配、华盛昌业务发展、国际经济形势、实丰文化IP授权合作、小菜园运营数据、华康洁净业绩与订单、思看科技拓竹扫描仪、鸿路钢构经营拐点、振华股份金属铬提价、Bumble私有化谈判以及芯源微产能扩张等20个重点议题的总结与分析。
报告对哪些赛道或行业的发展趋势进行了分析?
报告分析了多个赛道和行业的发展趋势。例如,红利板块热度已达高位但需警惕风格切换风险;Meta Platforms Inc.的人工智能业务进展将影响其行业竞争力;Rubin项目因组件良率和产能限制导致发货预期下调;T链生产进度落后于供应商交付;PCB行业景气度较高但资金抱团力度温和;硅料行业价格底线达成有助于市场稳定;橡胶行业受厄尔尼诺现象和供给缺口影响;券商板块有望迎来业绩和政策双重催化;光互联行业存在需求紧俏和供给错配问题;华盛昌和实丰文化等公司业务发展向好;国际经济形势面临增长压力和金融风险;芯源微新产能布局将大幅提升公司规模。
研报重点分析了哪些方向?
研报重点分析了以下方向:红利板块的短期热度与长期风险;Meta Platforms Inc.人工智能战略的成败关键;Rubin项目组件供应链的改善前景;T链自身产能与供应商交付的差距及解决路径;捷捷微电的业绩增长驱动因素;硅料行业价格稳定机制的有效性;橡胶行业供需关系变化对价格的影响;券商板块估值修复的催化剂;光互联行业供需错配的缓解方向;华盛昌和实丰文化的订单与业绩增长潜力;国际经济增长前景与风险;小菜园的运营效率提升;华康洁净的业绩拐点与大订单落地;思看科技拓竹扫描仪的市场潜力;鸿路钢构的订单饱和与经营稳定性;振华股份金属铬提价对盈利的影响;Bumble私有化对公司股权结构的影响;芯源微新产能释放与订单增长预期。
报告对当前市场现状有哪些判断?
报告对当前市场现状的判断包括:红利板块热度高但需警惕风格切换风险;人工智能领域竞争激烈,Meta Platforms Inc.需证明其技术实力;Rubin项目供应链问题突出,但产业整体仍保持火热;T链自身产能追赶供应商进度较慢;PCB行业景气度高但资金尚未过度抱团;硅料价格底线达成有助于市场稳定;橡胶行业供给缺口支撑价格但需求恢复需观察;券商板块估值具备安全垫,等待业绩和政策催化;光互联行业需求确定性强但供给端存在瓶颈;华盛昌和实丰文化等公司订单和业绩持续超预期;国际经济面临增长压力和金融风险;芯源微新产能布局将大幅提升公司规模。
研报提示了哪些风险?
研报提示的风险包括:红利板块热度可能不可持续,风格切换可能导致回调风险;Meta Platforms Inc.人工智能模型的表现不及预期可能影响其战略成败;Rubin项目组件良率和产能问题若未能改善,可能影响发货量回升;T链自身产能若持续落后于供应商交付,可能影响上量进度;捷捷微电业绩增长若未能达到预期,可持续性存疑;硅料价格底线若未能有效执行,市场可能仍存在波动风险;橡胶行业若节后需求恢复不及预期,价格可能承压;券商板块政策催化力度若不及预期,估值修复节奏可能放缓;光互联行业供给端问题若未能缓解,可能影响行业整体发展;华盛昌和实丰文化等公司若未能持续超预期,股价弹性可能下降;国际经济若能源短缺和金融风险加剧,可能影响全球经济增长。