猜你想问
期债持仓量因子上升对市场有何影响?
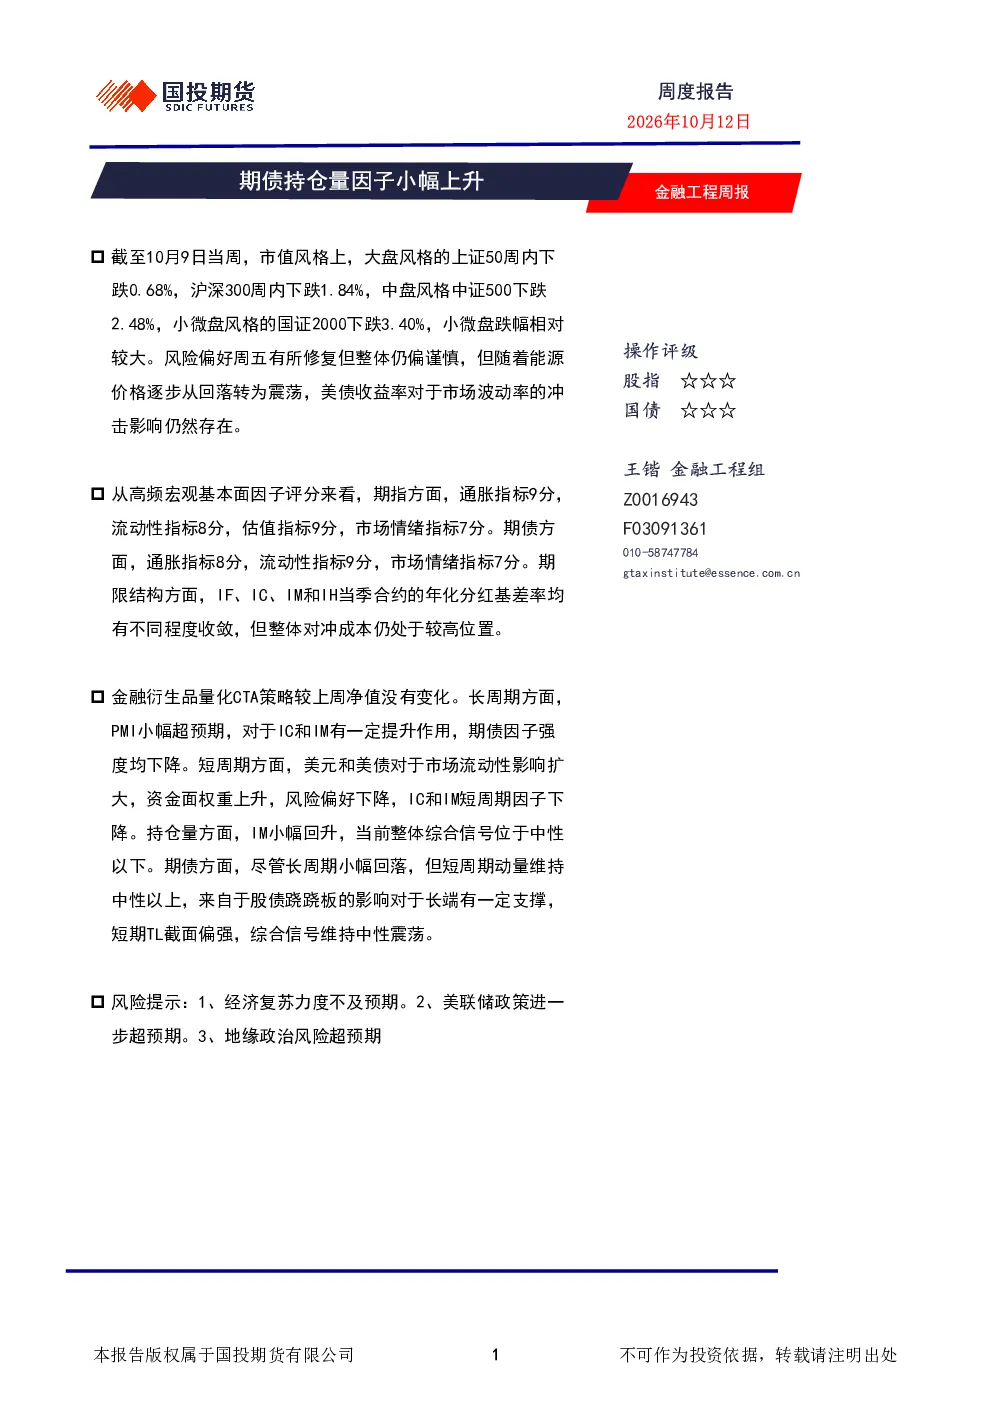
期债持仓量因子小幅上升表明机构多空单持仓量变化对市场情绪有一定影响。根据报告,IM合约持仓量小幅回升,但综合信号仍位于中性以下,显示市场整体情绪尚未出现明显转向。期限结构方面,IF、IC、IM和IH当季合约年化分红基差率收敛,但对冲成本仍较高,提示跨品种套利策略需关注操作成本。持仓量变化通常反映市场对短期走势的预期,但需结合其他宏观基本面因子综合判断。
当前市场风险偏好如何?
当前市场风险偏好整体仍偏谨慎。报告显示,虽然周五有所修复,但大盘、中盘、小微盘风格均出现下跌,特别是国证2000跌幅较大。高频宏观基本面因子评分中,期指市场情绪指标为7分,期债为7分,均显示市场信心不足。外部因素如美元和美债影响扩大,资金面权重上升,进一步压制风险偏好。投资者需关注美债收益率对市场波动率的持续冲击,以及地缘政治等不确定因素。
报告重点分析了哪些方向?
报告重点分析了期债持仓量因子变化及其对市场的影响,同时考察了市值风格表现、高频宏观基本面因子评分、金融衍生品量化CTA策略以及策略评级。具体包括:1)大盘至小微盘风格表现及风险偏好变化;2)期指与期债因子评分差异;3)长周期与短周期CTA策略表现,特别是持仓量因子对IM合约的影响;4)股债横截面策略和国债期货跨品种套利策略的模型设计。此外,还提示了经济复苏力度、美联储政策及地缘政治等潜在风险。
市场现状有哪些关键特征?
市场现状的关键特征包括:1)期债持仓量因子小幅上升但综合信号仍偏中性以下,显示机构多空博弈尚未形成明确方向;2)各市值风格均出现下跌,小微盘跌幅最大,反映市场风险偏好整体承压;3)高频因子评分显示流动性指标表现较好,但市场情绪指标偏低;4)CTA策略中长周期因子强度有所下降,短周期因子受美元和美债影响显著。期限结构方面,基差率收敛但套利成本高企,提示策略需权衡收益与成本。
报告提示了哪些主要风险?
报告提示了三方面主要风险:1)经济复苏力度不及预期,可能影响市场整体表现;2)美联储政策进一步超预期,其货币操作对全球资本流动和资产定价有显著冲击;3)地缘政治风险超预期,可能引发市场避险情绪升温。此外,报告还指出美债收益率对市场波动率的持续影响,以及资金面变化对CTA策略的权重调整。投资者需密切关注这些风险因素的变化,并做好应对预案。