猜你想问
期指持仓量因子小幅上升对市场有何影响?
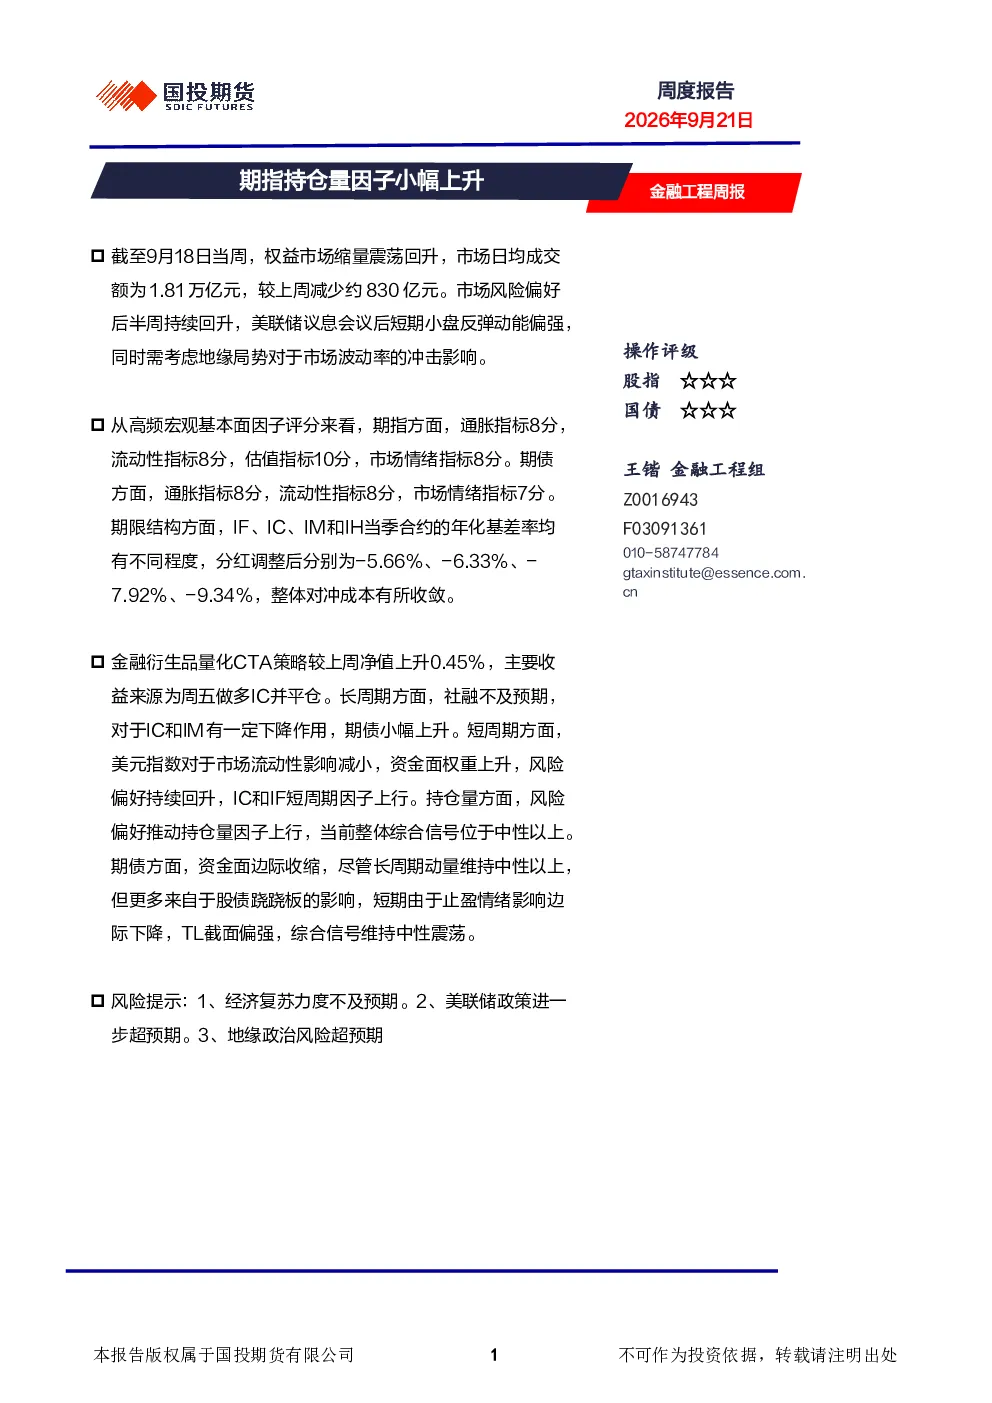
根据报告,持仓量因子小幅上升主要受市场风险偏好推动。截至9月18日当周,权益市场缩量震荡回升,风险偏好后半周持续回升,美联储议息会议后短期小盘反弹动能偏强。期指方面,通胀指标得分为8分,流动性指标得分为8分,估值指标得分为10分,市场情绪指标得分为8分,显示市场整体表现较为积极。持仓量因子上行意味着市场参与者对未来的预期较为乐观,可能增加市场的流动性,但需注意地缘局势可能带来的波动率冲击。
当前市场风险偏好如何?
报告指出,截至9月18日当周,市场风险偏好后半周持续回升,主要得益于美联储议息会议后的短期小盘反弹动能。然而,市场仍需关注地缘局势对波动率的潜在影响。期指持仓量因子上行也反映了市场风险偏好的提升,但投资者应保持警惕,因为地缘政治风险可能随时引发市场波动。此外,报告对股指和国债的操作评级均为☆☆☆,表示趋势驱动但可操作性不强,建议投资者谨慎评估市场状况。
报告对金融衍生品量化CTA策略有何分析?
报告从长周期和短周期两个维度分析了金融衍生品量化CTA策略。长周期来看,社融不及预期对IC和IM有一定下降作用,而期债小幅上升。短周期方面,美元指数对市场流动性影响减小,资金面权重上升,风险偏好持续回升,推动IC和IF短周期因子上行。持仓量因子上行也支持了这一观点,当前整体综合信号位于中性以上。这些分析为投资者提供了多角度的策略参考,但需注意策略的有效性可能受市场环境变化影响。
报告提到了哪些主要风险提示?
报告强调了三个主要风险提示:经济复苏力度不及预期、美联储政策进一步超预期以及地缘政治风险超预期。这些风险可能对市场产生重大影响,特别是在当前全球政治经济环境复杂多变的背景下。投资者在制定投资策略时,应充分考虑这些潜在风险,并采取适当的风险管理措施。报告还建议投资者密切关注市场动态,及时调整投资组合以应对可能的市场变化。
报告中的股债横截面策略和国债期货跨品种套利策略有何特点?
报告介绍了两种策略:股债横截面策略和国债期货跨品种套利策略。股债横截面策略采用短周期和长周期模型,结合市场风格、外部因素、资金面、市场预期和宏观经济数据等因素进行信号合成,交易规则较为严格,如屏蔽交割日前7日信号、日内跌超1%止损等。国债期货跨品种套利策略则基于Nelson-Siegel瞬时远期利率函数、PCA主成分分析等模型,信号分类为'1'、'0'、'-1'三种,交易规则强调趋势回归模型过滤信号和久期中性配比调整。这些策略为投资者提供了多样化的选择,但需注意其适用性和局限性。