猜你想问
三井金属AI相关铜箔业务增长前景如何?
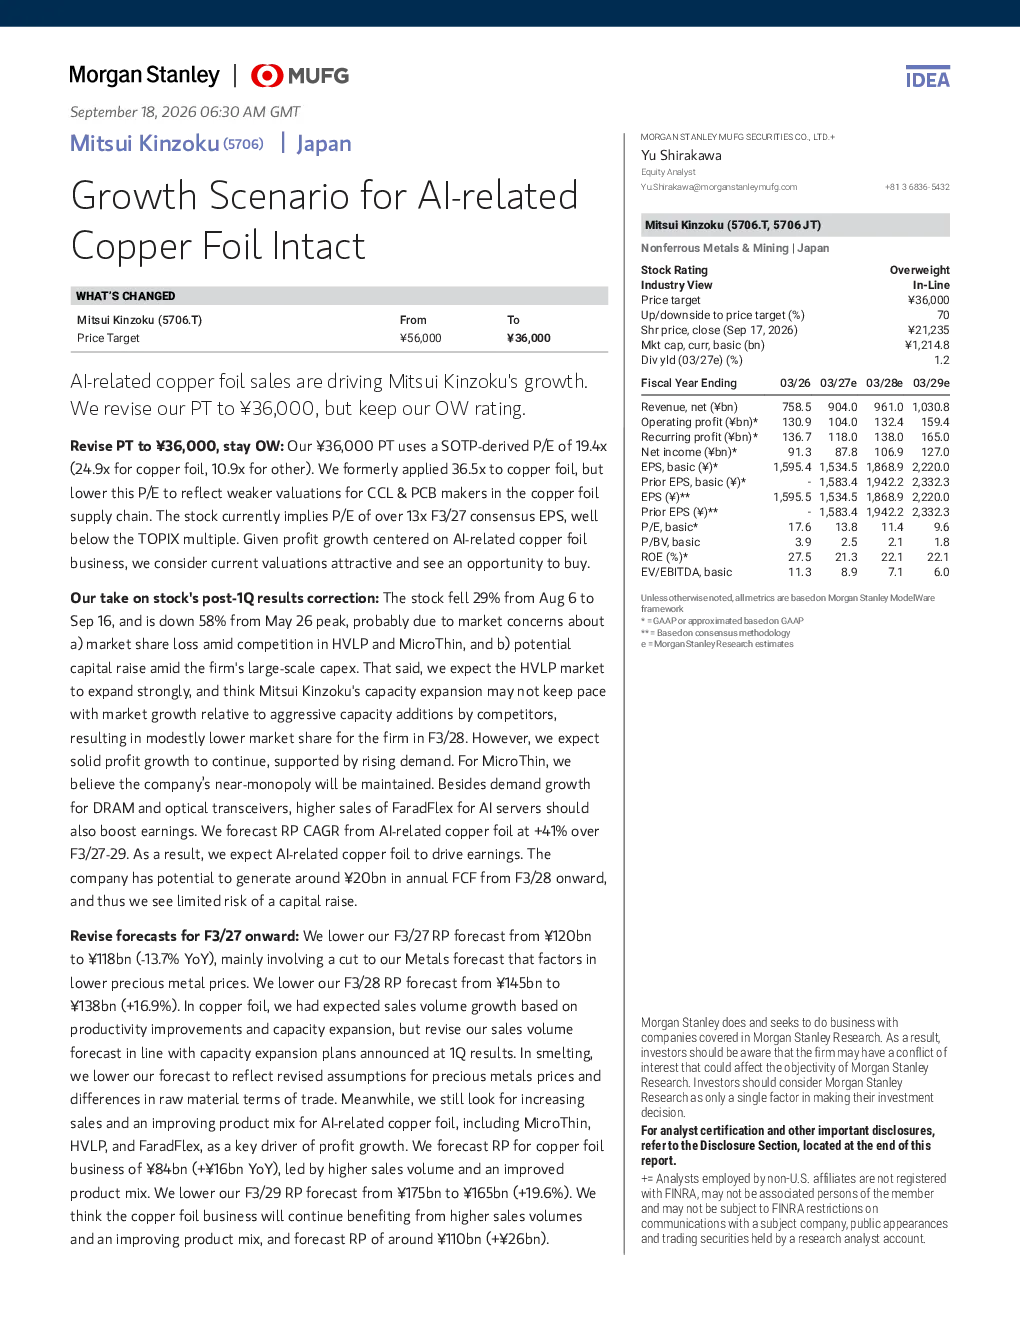
根据Morgan Stanley研报,三井金属的AI相关铜箔业务(MicroThin和HVLP)预计将成为未来增长的主要驱动力。MicroThin销售量预计将保持高速增长,而HVLP市场预计将在2026年下半年出现供应短缺。AI相关铜箔业务在2027-2029财年的recurring profit(RP)复合年均增长率(CAGR)预测为+41%,显示出强劲的增长潜力。
AI铜箔行业发展趋势如何?
AI铜箔行业正经历快速发展阶段,主要受数据中心、AI服务器等需求驱动。Morgan Stanley指出,MicroThin和HVLP等AI专用铜箔技术持续迭代,市场渗透率不断提升。预计到2026年下半年,HVLP市场将出现供应短缺,进一步凸显AI铜箔的稀缺性和增长空间。行业整体受益于算力需求爆发式增长,未来几年有望保持高景气度。
研报对三井金属铜箔业务的重点分析有哪些?
Morgan Stanley重点分析了三井金属铜箔业务的两个核心产品线:MicroThin和HVLP。MicroThin凭借其高导电性和轻薄特性,在AI服务器领域应用广泛,销售量预计保持高速增长。HVLP产品则面向高性能计算市场,Morgan Stanley预测其市场将在2026年下半年出现供应短缺。此外,报告还调整了铜箔业务的估值,将市盈率从36.5x下调至24.9x,反映行业竞争加剧和估值回归理性。
当前AI铜箔市场现状如何?
当前AI铜箔市场呈现供需结构性紧张态势。随着AI算力需求爆发,对高带宽、低延迟的铜箔需求持续提升。Morgan Stanley指出,现有铜箔产能难以满足快速增长的需求,导致部分高端产品出现供应短缺。三井金属的MicroThin和HVLP等产品凭借技术优势占据市场先机,但行业整体仍面临产能扩张和技术迭代的双重挑战。市场竞争日趋激烈,龙头企业有望凭借技术壁垒和客户粘性获得更大市场份额。
研报提示的主要风险有哪些?
Morgan Stanley在研报中提示了三井金属铜箔业务面临的主要风险。首先,铜价波动可能影响产品盈利能力,报告指出2027财年recurring profit(RP)因贵金属价格下降被下调13.7%。其次,市场竞争加剧可能导致价格竞争,影响铜箔业务的估值水平。此外,技术迭代速度快,若公司无法持续保持技术领先,可能面临市场份额被侵蚀的风险。最后,全球供应链波动也可能对产品交付和成本控制带来不确定性。