猜你想问
这份研报主要分析了哪些内容?
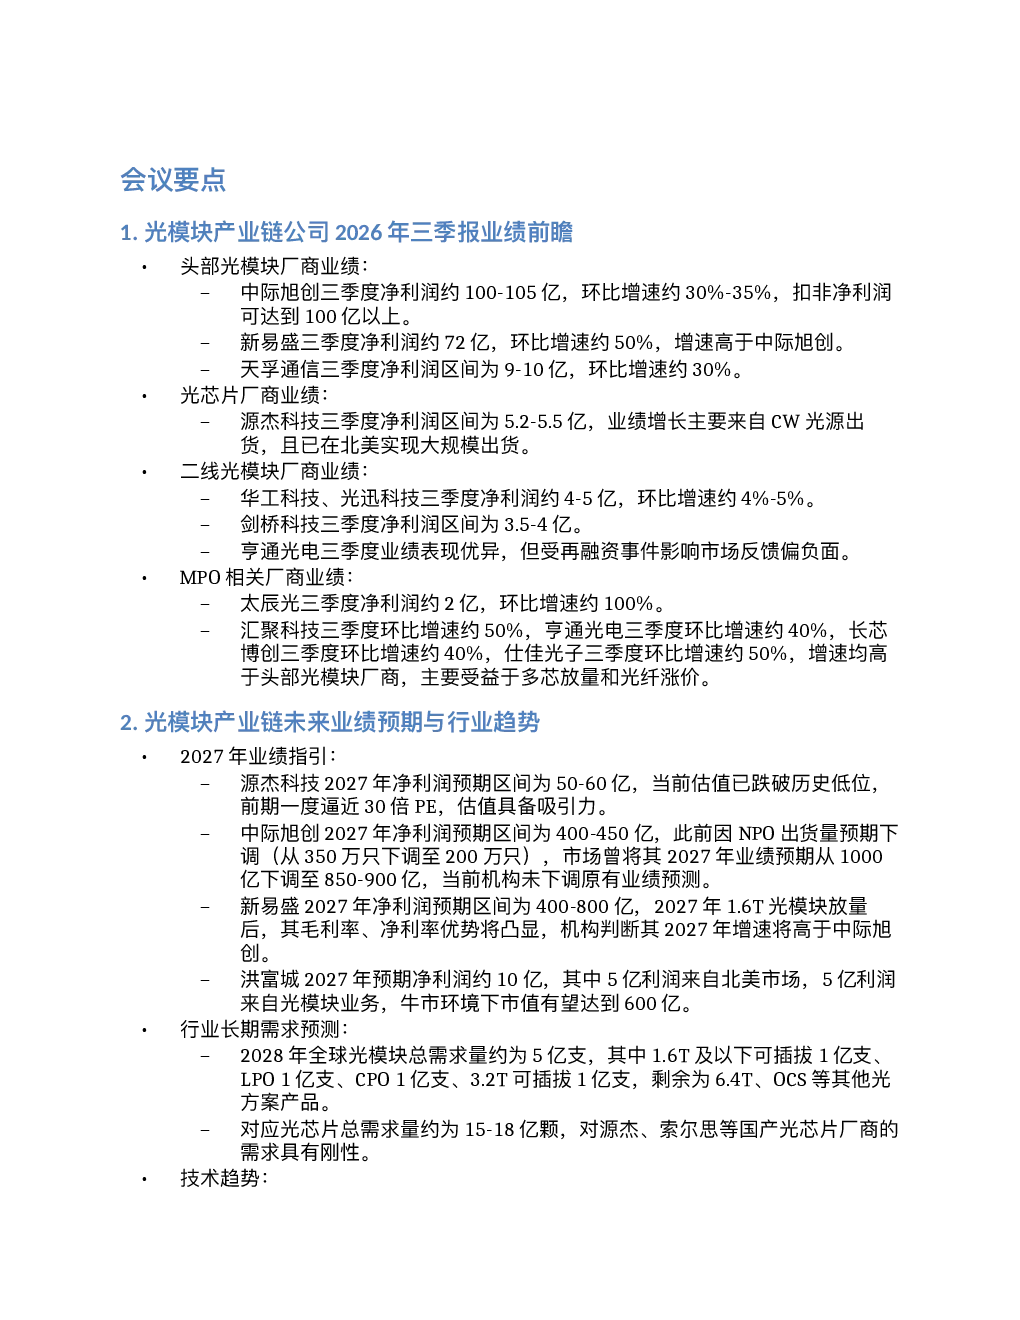
这份研报主要分析了光模块产业链和国产算力产业链的公司2026年三季报业绩前瞻、未来业绩预期与行业趋势、FCC政策相关影响、投资策略以及整体市场与仓位建议。其中,光模块产业链部分涵盖了头部光模块厂商业绩、光芯片厂商业绩、二线光模块厂商业绩、MPO相关厂商业绩、2027年业绩指引、行业长期需求预测、技术趋势等内容。国产算力产业链部分则重点分析了重点公司2026年三季报及后续业绩预期、行业发展趋势、投资策略等。
光模块产业链未来的发展趋势是什么?
光模块产业链未来的发展趋势主要体现在以下几个方面:一是2027年业绩指引方面,头部厂商如源杰科技、中际旭创、新易盛等预计净利润将大幅增长;二是行业长期需求预测方面,预计到2028年全球光模块总需求量约为5亿支,对应光芯片总需求量约为15-18亿颗;三是技术趋势方面,英伟达下一代费曼架构后继产品将引入OCS方案,目前处于前期研发阶段,OCS行业当前处于供不应求状态,各厂商技术路线并行,国产光芯片厂商正在推进北美产能建设,若落地将显著提升市场信心。
研报重点分析了哪些方向?
研报重点分析了光模块产业链和国产算力产业链的业绩与趋势、投资策略以及相关风险。在光模块产业链方面,重点分析了不同类型厂商业绩、未来业绩预期、技术趋势、FCC政策影响以及投资策略;在国产算力产业链方面,重点分析了重点公司业绩预期、行业发展趋势、投资策略等。此外,研报还分析了整体市场与仓位建议,并对相关风险进行了提示。
当前市场对科技板块的判断是什么?
当前市场对科技板块的判断是,科技板块处于熊市环境,投资需优先选择三季报业绩好、符合未来产业趋势的标的。大盘方面,预计2026年慢牛基调不变,年底上证指数目标至少达到3900点。板块比较方面,算力科技板块业绩仍将领跑全市场。仓位建议方面,可采取一半海外光模块链、一半国产算力链的配置结构,适当降低三季报业绩弱、有再融资计划的海外链标的仓位,提升国产链仓位。
研报提到了哪些风险提示?
研报提到了以下几个风险提示:一是FCC政策相关风险,目前没有正式文件明确要求光模块产业链执行65%本土化成本要求,但若政策最终落地,将对光芯片采购成本、头部光模块厂商毛利率、二线光模块厂商等产生影响;二是市场风险,四季度及2027年上半年科技板块以高低切换为主,高位标的需及时止盈,低位标的可逢低布局;三是地缘政治风险,近期科技板块调整和公司基本面关联度较低,主要受地缘政治因素影响;四是国产算力芯片厂商产能和良率风险,国产芯片需求空间广阔,但国产芯片厂商产能和良率仍需持续提升。