猜你想问
Anthropic IPO研报主要分析了哪些核心内容?
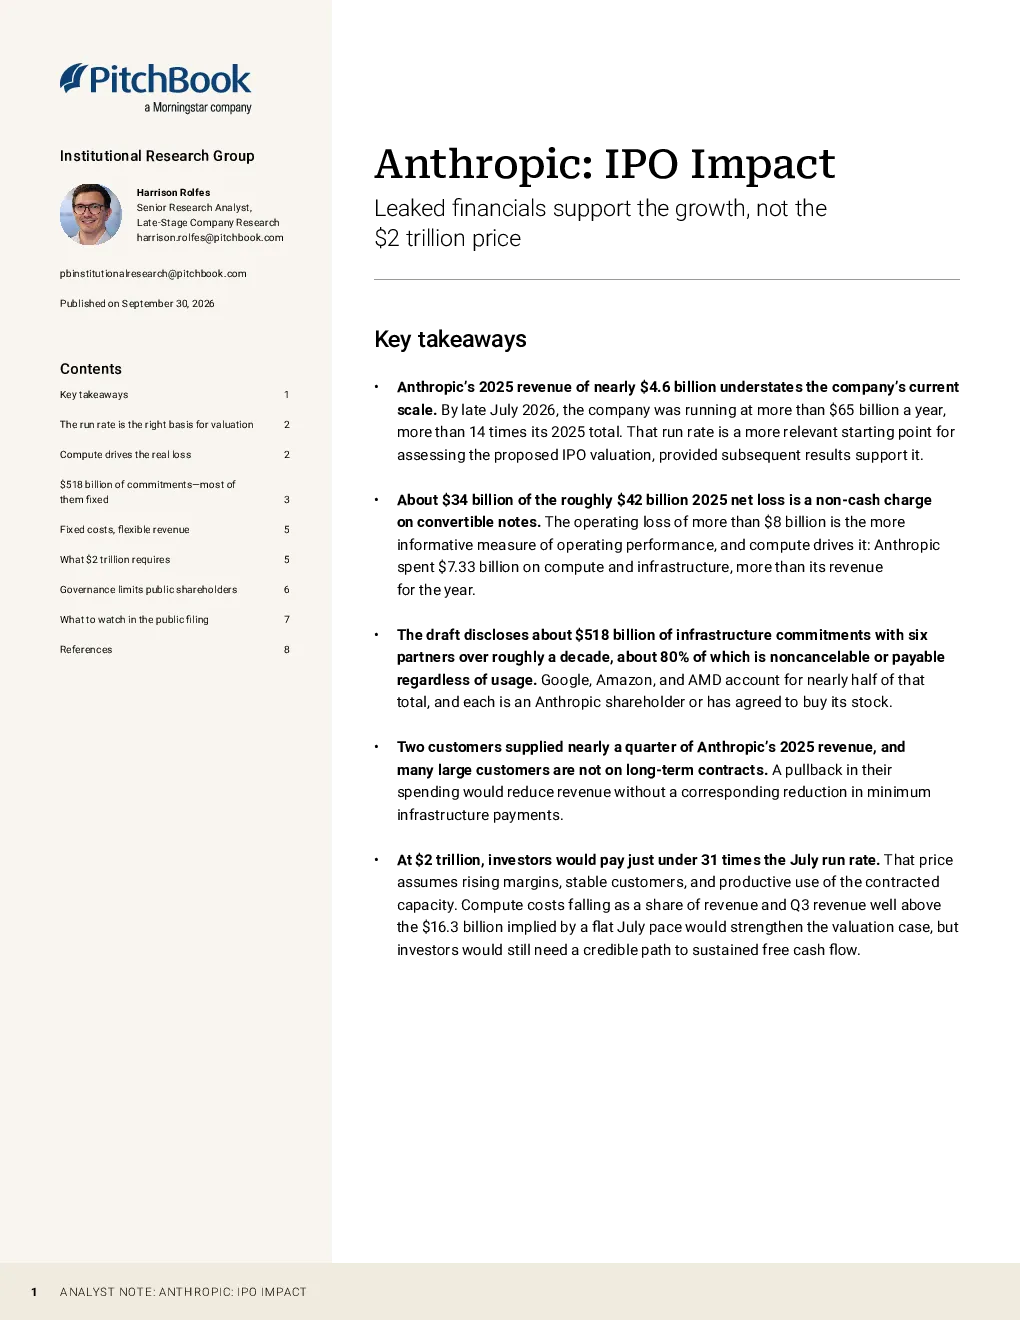
该研报重点分析了Anthropic的IPO影响,对比了公司2025年收入与2026年7月年化营收,指出应使用后者评估IPO估值。报告披露公司2025年净亏损约420亿美元,其中340亿美元为可转换票据非现金摊销费用,实际运营亏损超80亿美元,主要因计算成本驱动。公司存在约5180亿美元的长期基础设施承诺,其中80%为不可取消或按使用量付费,主要来自谷歌、亚马逊和AMD。收入高度集中于少数客户,两家客户贡献近25%的2025年收入,且许多大客户无长期合同,可能带来收入波动风险。
大模型赛道未来发展趋势如何?
大模型赛道正快速发展,Anthropic作为领先企业之一,其IPO估值反映了市场对其技术潜力的认可。未来需关注技术迭代速度、算力成本控制、商业化落地能力及数据合规性等因素。随着更多企业投入研发和应用场景拓展,市场竞争将加剧,但头部企业凭借技术壁垒和先发优势仍有望保持领先地位。同时,监管政策变化也可能影响行业发展方向。
该报告最重点分析了Anthropic的哪些方面?
报告最重点分析了Anthropic的IPO估值合理性及潜在风险。通过对比2025年收入与2026年7月年化营收,指出以7月年化营收跑率(约650亿美元)而非2025年收入(近46亿美元)评估IPO估值更为合理,当前2万亿美元估值对应约31倍跑率,依赖利润率提升、客户稳定等假设。此外,报告揭示了公司长期基础设施承诺高、收入集中度高、客户合同短期化等风险点,需持续关注招股书中承诺支付时间表、毛利率、计算成本等关键信息。
当前大模型市场处于什么阶段?
当前大模型市场处于快速发展但尚不成熟的阶段。以Anthropic为代表的初创企业通过融资和市场表现吸引关注,但普遍面临盈利能力不足、技术持续投入大、客户依赖度高的问题。市场格局尚未稳定,巨头企业如谷歌、亚马逊等通过资源优势积极布局,而初创企业则需在技术和商业化上持续突破。未来市场竞争将围绕技术领先性、成本控制能力及生态构建展开。
该研报提示了哪些投资风险?
该研报提示的主要风险包括:1)估值依赖高增长假设,当前披露信息不足以证明利润率提升、客户稳定及合同产能充分利用的可持续性;2)实际运营亏损大,2025年计算和基础设施支出达73亿美元远超收入,长期高成本投入压力显著;3)收入高度集中,两家客户贡献近25%收入,大客户无长期合同可能引发收入波动;4)长期基础设施承诺高,约5180亿美元中80%为不可取消或按使用量付费,主要来自股东或潜在股东,存在资金使用灵活性风险;5)IPO后创始人通过特殊股权结构控制公司,普通股东影响力有限,可能影响公司治理和未来决策。