猜你想问
这份研报的核心内容是什么?
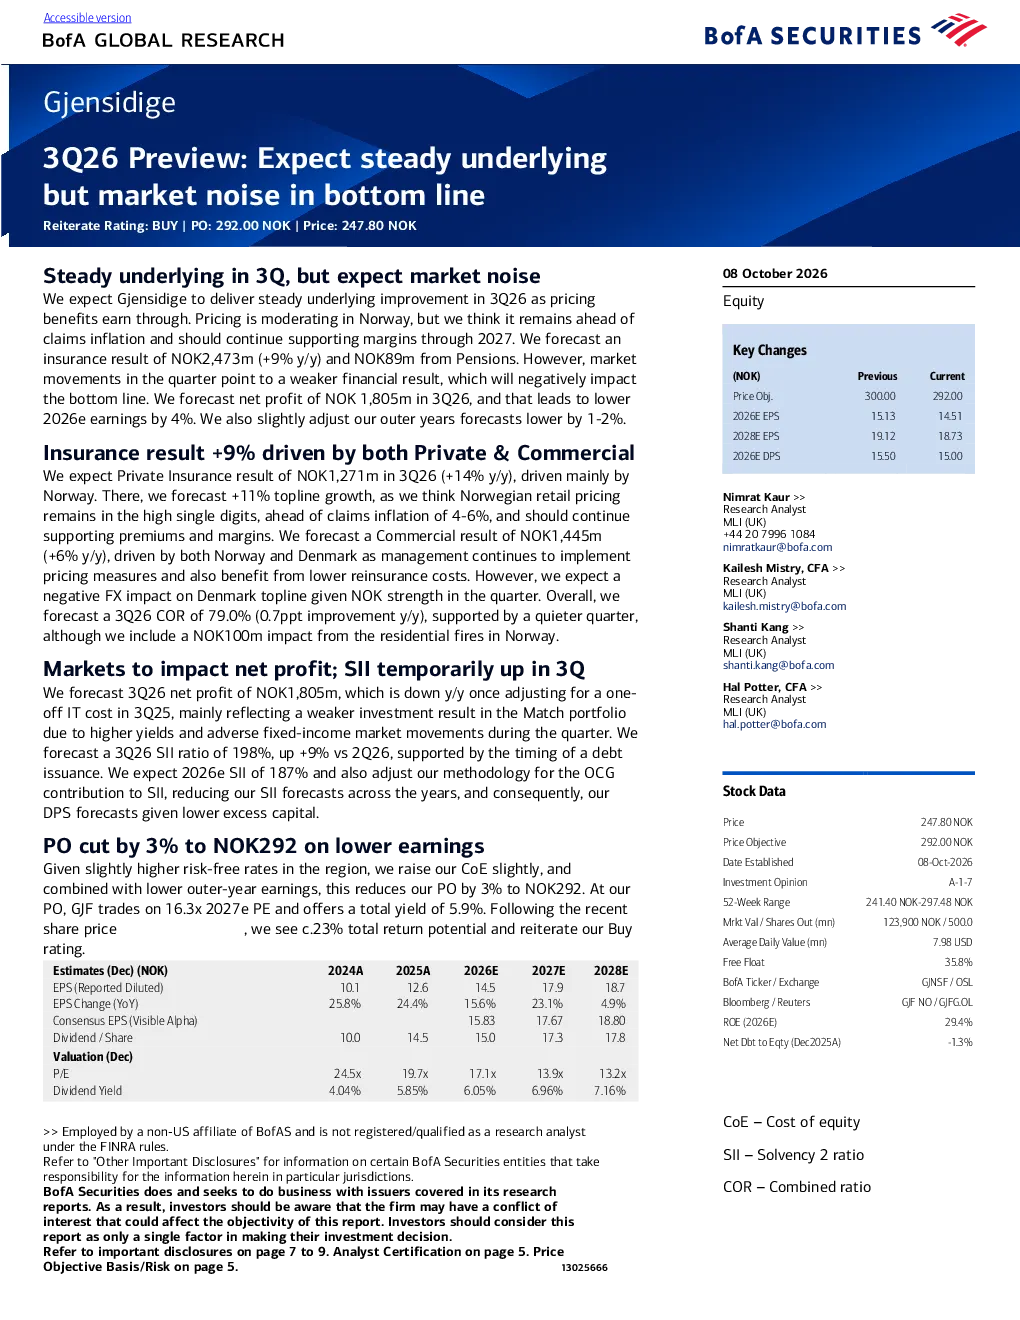
研报指出Gjensidige预计2026年第三季度将实现稳定的业务增长,主要得益于挪威和丹麦的定价措施以及再保险成本的降低。但市场波动,特别是投资收益的疲软,可能对盈利产生负面影响。分析师维持“买入”评级,目标价292.00挪威克朗。保险业务利润预计同比增长9%,养老金业务利润预计为8900万挪威克朗,但第三季度净利润预计同比下降13%。
挪威保险行业发展趋势如何?
研报显示Gjensidige在挪威和丹麦的定价措施将推动业务增长,表明该地区保险行业通过优化定价策略和成本控制实现稳健发展。再保险成本降低也反映了行业竞争加剧和风险管理能力提升,但投资收益疲软提示行业面临外部经济波动风险,整体呈现机遇与挑战并存的发展态势。
研报重点分析了哪些方向?
研报重点分析了Gjensidige的季度业绩表现,包括保险和养老金业务的利润增长情况,以及整体净利润变化趋势。同时关注了公司投资收益表现对盈利的影响,并评估了其资产负债表状况和资本充足水平。此外,报告还下调了未来盈利预测和目标价,反映了市场对公司长期增长前景的审慎态度。
当前市场对Gjensidige的判断是什么?
市场对Gjensidige的判断呈现分化,一方面认可公司在核心市场的定价优势和稳健经营能力,另一方面担忧投资环境变化带来的盈利压力。分析师维持“买入”评级,但下调了盈利预测和目标价,显示市场对风险保持警惕,认为公司虽具防御性高股息特征,但需应对外部不确定性。
研报提示了哪些风险?
研报提示的主要风险包括市场波动对投资收益的负面影响,可能削弱公司整体盈利能力。此外,再保险成本上升或定价策略调整失误也可能影响利润表现。虽然公司资产负债表强劲,但未动用债务能力有限,可能制约其应对突发风险的空间。分析师认为需关注宏观经济环境变化对保险业务的影响。
你可能感兴趣
2018年第3季度预览:更高的期望在第3季度报告之前定价
德意志银行2018-10-15
业务稳定,但市场期望仍然过高
德意志银行2016-11-29
Roblox Corp. Class A 3Q26预览:预期超预期但长期增长之争仍未定
美银证券2026-10-08
2Q预览:期望在线打印;通讯在第三季度反弹
德意志银行2018-07-26
2025年世界预览-在动荡的海洋和崛起的中国,制药业增长稳定
医药生物Evaluate2025-07-13
摩根士丹利:3Q26 EPS预览:尽管季节性,市场和IB仍健全
医药生物巴克莱银行2026-10-06
巡航线:3Q26 预览:北行风的早期迹象
交运设备巴克莱银行2026-10-07
小米2012年第二季度预览:一个缓慢的季度,但主要定价在
招银国际2022-08-04