猜你想问
美凯龙26H1业绩表现如何?
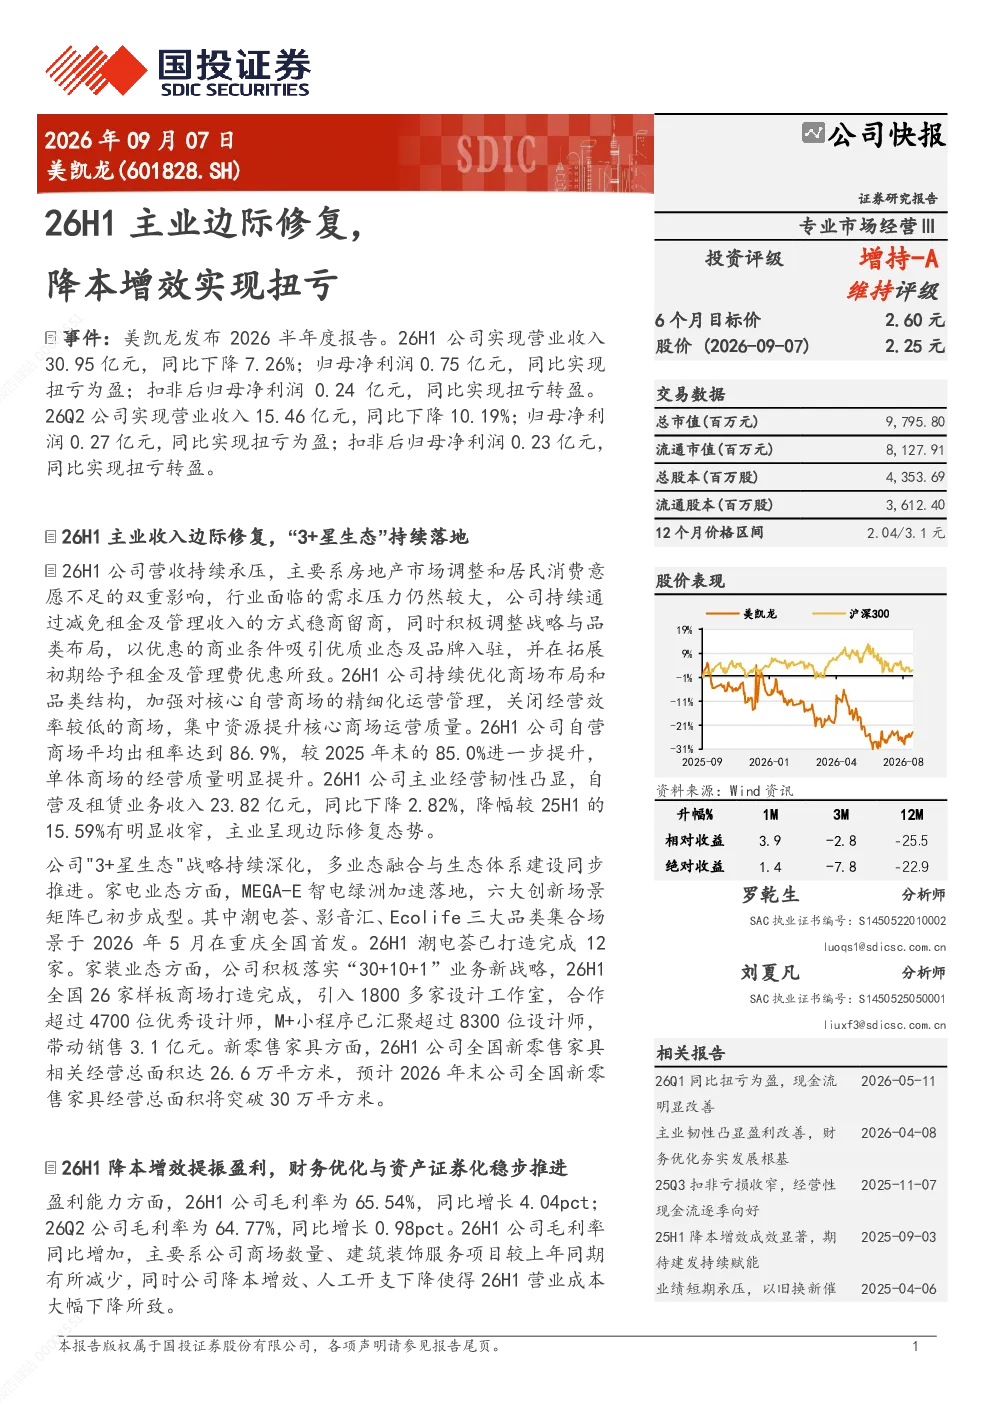
2026年上半年,美凯龙实现营业收入30.95亿元,同比下降7.26%;归母净利润0.75亿元,同比扭亏为盈;扣非后归母净利润0.24亿元,同比扭亏转盈。26Q2同样实现扭亏为盈。主业收入同比下降2.82%,降幅收窄,呈现边际修复态势。
美凯龙26H1降本增效主要措施有哪些?
26H1毛利率为65.54%,同比增长4.04pct,主要得益于商场数量减少、建筑装饰服务项目减少及降本增效。期间费用率为52.02%,同比下降2.92pct,销售费用大幅下降28.68%,财务费用同比下降6.91%。财务费用率下降得益于国资股东建发集团的融资端赋能,有息负债平均融资成本降至4.2%
美凯龙“3+星生态”战略具体内容是什么?
家电业态MEGA-E智电绿洲加速落地,家装业态“30+10+1”业务新战略落实,新零售家具经营面积持续扩大。通过减免租金、调整战略与品类布局等方式,自营及租赁业务收入同比下降2.82%,降幅收窄,呈现边际修复态势。
美凯龙未来发展趋势如何?
预计2026-2028年营业收入分别为63.46、65.25、68.49亿元,同比增长-3.59%、2.82%、4.96%;归母净利润分别为1.13、2.27、3.63亿元。拟设立不超过24亿元的商业抵押贷款资产支持专项计划(CMBS),并积极推进公募REITs申报筹备工作。
美凯龙面临哪些风险?
新零售发展不及预期、房地产行业周期波动、卖场拓展不及预期、降本增效不及预期、融资成本上升。
你可能感兴趣
2026年09月07日美凯龙26H1主业边际修复,降本增效实现扭亏
国投证券2026-09-07
必易微(688045)2026年中报点评 26H1收入高增+实现扭亏,数据中心电源业务翻倍增长
华创证券2026-08-26
单季盈利首次扭亏,降本增效+优质内容夯实主业优势
西南证券2022-05-27
华凯易佰26H1业绩点评 Q2利润加速修复 精品业务扭亏
未知机构2026-08-28
凭借北斗业务高增长实现扭亏,设立子公司打造安防第二主业
信息技术信达证券2014-08-25
电网板块26H1业绩总结:把握设备出海主线,关注国内边际修复
电气设备国金证券2026-08-31
赛意信息 26H1业绩同比 208 主业修复 AI算力双轮驱动成型
未知机构2026-08-26
棉价上行叠加订单修复,26H1主业扭亏为盈
华安证券2026-08-28
美凯龙25H1降本增效成效显著,期待建发持续赋能
国投证券2025-09-03
公司信息更新报告:归母净利润同比增长,美凯龙扭亏贡献主要增量
交通运输开源证券2026-09-01