猜你想问
Legrand最新研报核心观点是什么?
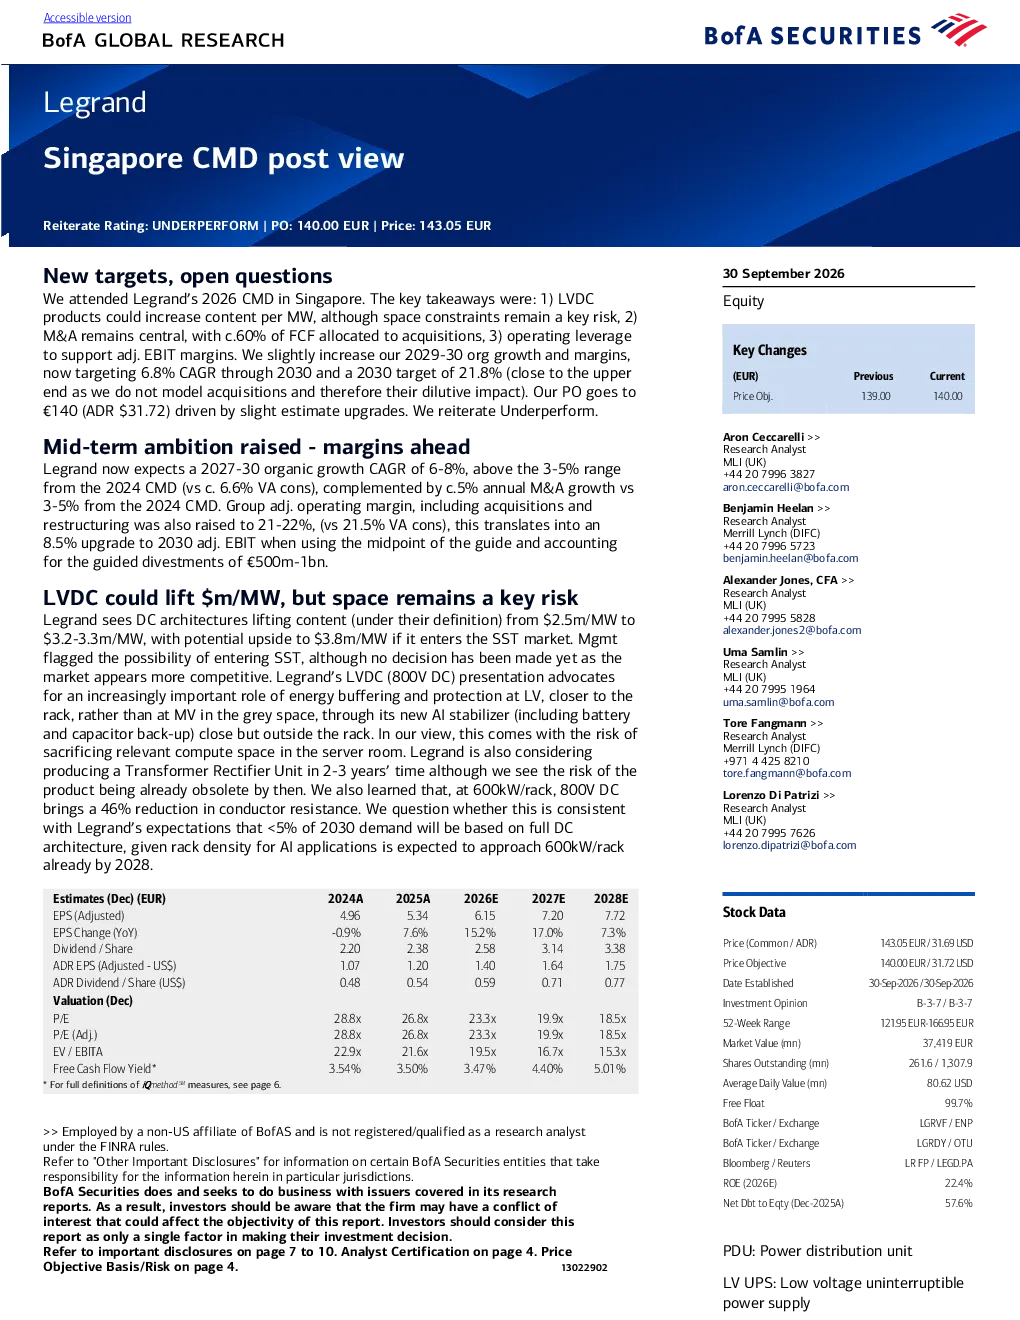
美国银行维持对 Legrand 的“跑输”评级,目标价定为 140 欧元。看好公司在中期增长和利润率,预计 2027-2030 年有机增长率 CAGR 为 6-8%,调整后息税前利润率目标为 21-22%。但认为数据中心架构转型使其相对暴露,且并购风险可能影响业绩。
数据中心架构转型对 Legrand 有何影响?
Legrand 看好 DC 架构,预计可将每兆瓦内容从 250 万欧元提升至 320-330 万欧元,但分析师质疑其长期增长预测,认为随着 AI 应用机架密度提高,全 DC 架构的需求可能低于预期。
Legrand 未来增长和利润率有何预期?
预计 2027-2030 年有机增长率 CAGR 为 6-8%,高于 2024 年的 3-5%;2030 年调整后息税前利润率目标为 21-22%;2029-2030 年 EPS 增长率 CAGR 为 6.8%。LVDC 产品可提高每兆瓦内容,但空间限制是主要风险。
Legrand 当前面临的主要风险有哪些?
主要风险包括数据中心增长失去动力、原材料价格与定价时机错配、Legrand 和分销商库存过剩、并购价值受损。分析师认为数据中心架构转型可能使其相对暴露,约 60% 的自由现金流将用于收购也存在不确定性。
Legrand 研报中提到的机会点是什么?
主要机会在于 LVDC 产品可提高每兆瓦内容,并购仍是核心战略,约 60% 的自由现金流将用于收购。营业杠杆支持调整后息税前利润率提升。但需注意空间限制对 LVDC 产品的影响以及数据中心架构转型的长期不确定性。
你可能感兴趣
unibail-rodamco-westfield(urw):cmd会议后更新预测
巴克莱银行2025-05-20
煤炭开采:2025年新加坡炼焦煤会议观点总结
化石能源国盛证券2025-06-14
海德堡材料公司:令人安心的财务状况;聚焦CCUS项目(CMD会议要点)
巴克莱银行2025-05-29
宝马汽车:减少外部希望,依靠自我提升——Cmd会议复盘
德意志银行2026-10-10
发行可交换债券后,对CMD的兴趣可能下降
德意志银行2017-05-19
RayJ在投资者会议后观点乐观hyperscalers仍在抢购任何可获
未知机构2026-06-11
分析员会议后维持正面观点
招银国际2019-03-28
星宇股份:重磅专家会议-新高后观点20180521
国信证券2018-11-01
调整后利差压缩再现周观点系列会议312期20260622
未知机构2026-06-22
香港和新加坡银行:投资者会议的主要要点
金融德意志银行2013-10-10