猜你想问
这份报告的核心内容是什么?
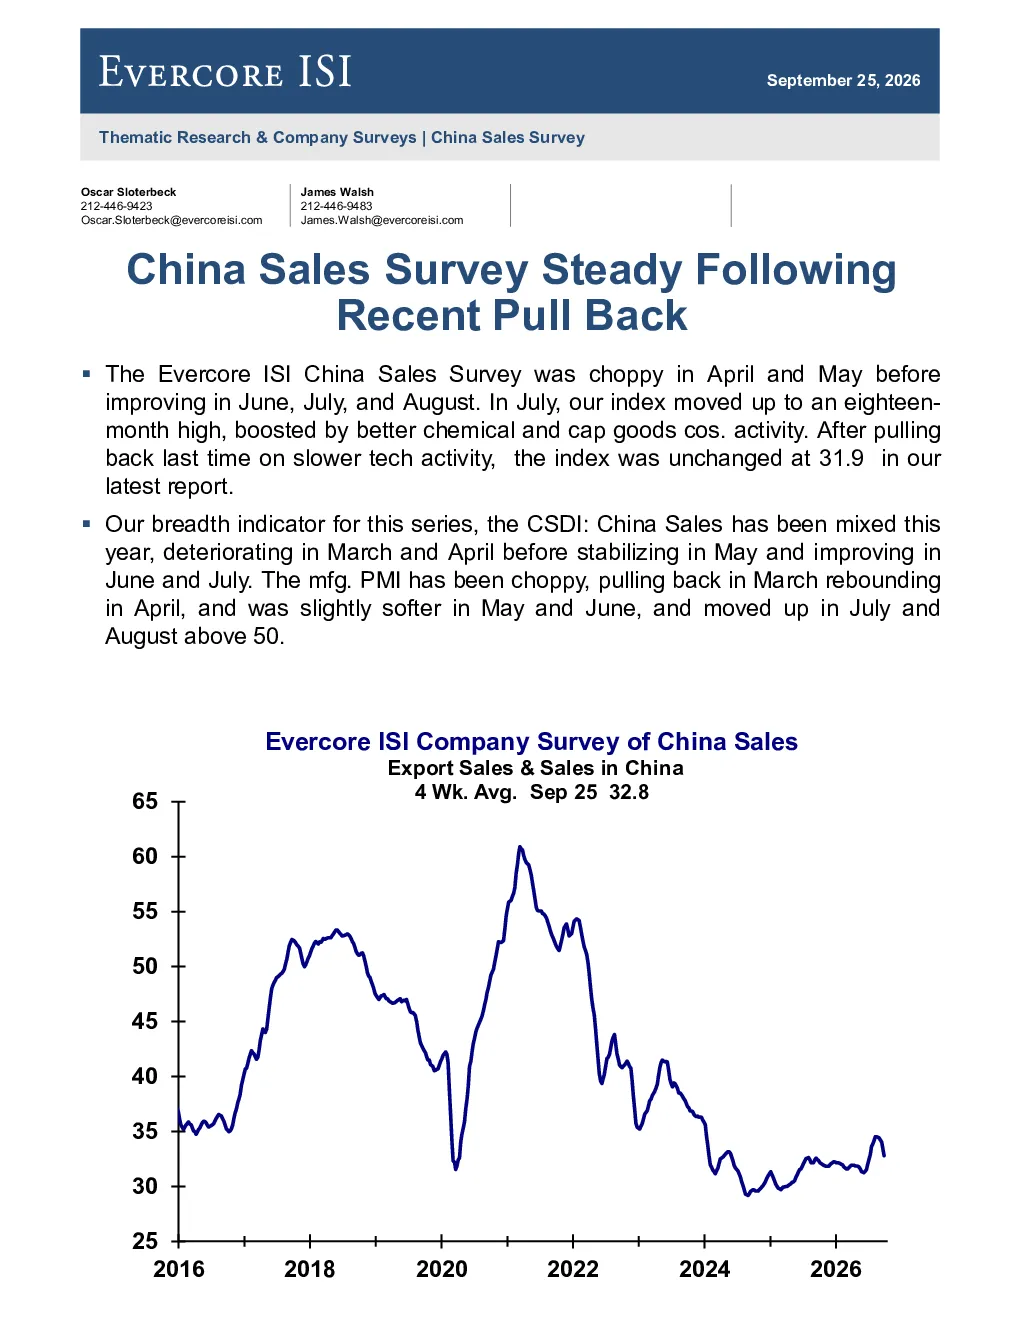
Evercore ISI中国销量调查显示,4月和5月销量波动,6月至8月有所改善。7月指数达到18个月高点,受化工和资本品公司活动提振。最新报告显示指数维持在31.9,此前因科技活动放缓而回调。报告还提到,CSDI:中国销量在3月和4月恶化,5月至7月稳定改善。制造业PMI在4月反弹,7月和8月回升至50以上。公司调查显示,活动在近期回调后保持稳定。
商贸零售行业发展趋势如何?
报告显示,中国销量在经历近期回调后呈现波动,但整体趋势向好。化工和资本品行业表现突出,推动整体指数回升。CSDI:中国销量指标在经历前期下滑后逐步稳定并改善,表明市场信心正在恢复。制造业PMI的回升也反映了经济活动的整体改善。这些趋势表明,商贸零售行业在经历调整后,正逐步恢复增长动能。
报告重点分析了哪些方向?
报告重点分析了Evercore ISI中国销量指数的波动情况,特别是化工和资本品行业的表现对整体指数的影响。同时,报告还关注了CSDI:中国销量指标的改善情况,以及制造业PMI的回升趋势。此外,报告通过公司层面的调查,反映了近期市场活动在回调后的稳定状态,为投资者提供了全面的行业动态分析。
当前市场现状如何判断?
根据报告数据,中国销量市场在经历前期回调后,目前呈现逐步稳定和改善的态势。化工和资本品行业的强劲表现,以及CSDI:中国销量指标的逐步回升,都表明市场信心正在恢复。制造业PMI的回升也进一步印证了经济活动的整体改善。总体来看,市场现状正在逐步好转,但仍需关注后续数据的持续变化。
这份研报有哪些风险提示?
报告提示,尽管中国销量市场呈现改善趋势,但仍需关注部分行业的波动性。例如,科技活动放缓对整体指数造成的影响,以及部分行业可能存在的周期性风险。此外,外部经济环境的变化也可能对市场产生影响。投资者在关注市场改善的同时,应保持谨慎,关注行业和市场的动态变化,以规避潜在风险。
你可能感兴趣
【财通建筑建材】持续看好低估值央国企近期回调后,中国中铁、中国交建、中国
未知机构2023-06-08
工程机械板块今日回调 核心诱因是9月9日美国液压缸双反调查旧闻经行业媒体二次推送 触发市场量化交
未知机构2026-09-16
中国重汽H近期回调点评减持传闻扰动股价情绪错杀创造配置机
未知机构2026-07-20
招商电新缺电方向近期回调点评本周缺电方向连续3个工作日出现回
未知机构2026-03-12
中信汽车近期燃气轮机和大缸径发动机板块回调潍柴动力前期的调整是很好的上车时
未知机构2026-03-12
2026年度金股西锐回调非基本面因素坚定布局公司股价近期回
未知机构2026-03-02
潍柴动力燃气机发电稀缺龙头持续推荐近期公司股价有所回调我们
未知机构2026-02-04
如何看待近期科技与金融板块回调?
金融中泰证券2025-09-28
长江电新解禁担忧影响近期表现重视回调布局良机公司股价近
未知机构2026-06-08
本周北证50小幅回调0.13%,高端制造、新材料等成为近期市场主线
有色金属东吴证券2025-12-22