猜你想问
这份研报的核心内容是什么?
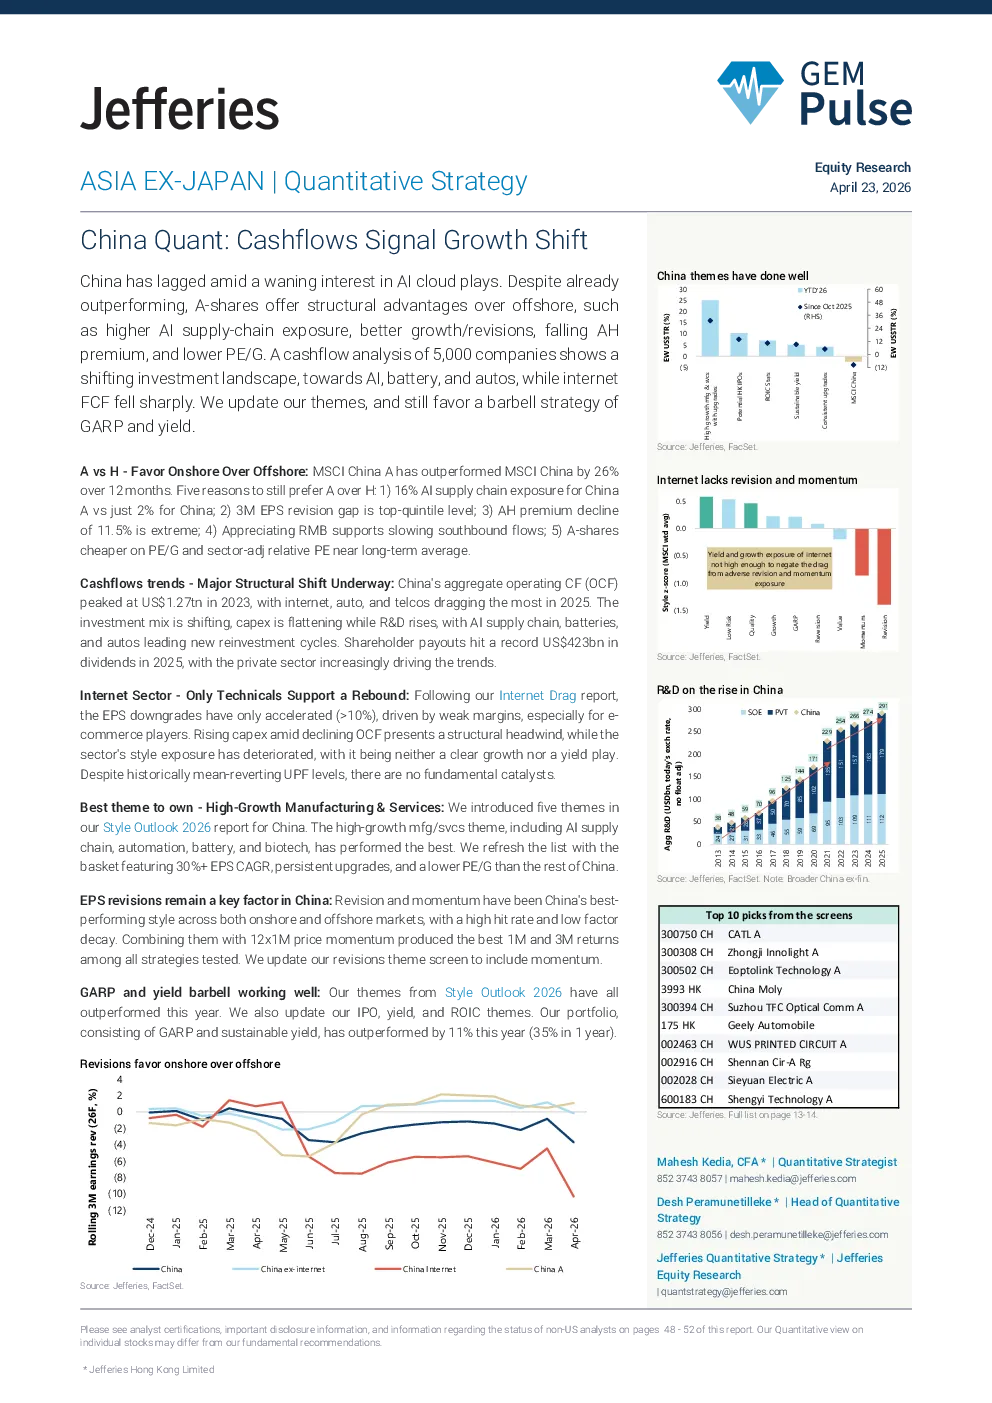
报告认为,中国 A 股相对于 H 股表现出色,主要得益于其结构优势,如更高的 AI 供应链敞口、更好的增长/修订、下跌的 AH 精算和较低的市盈率/市净率。此外,中国正在经历重大的结构性转变,投资组合正从 TMT、太阳能和房地产等过去增长领导者转向汽车、AI 供应链和电池等新兴领域。互联网行业由于增长预期下调、资本支出上升和经营现金流下降而表现不佳。
当前哪些赛道/行业发展趋势向好?
报告指出,中国正在经历结构性转变,投资组合正从 TMT、太阳能和房地产等过去增长领导者转向汽车、AI 供应链和电池等新兴领域。互联网行业表现不佳,而汽车和电池行业则表现出强劲的投资和股东回报增长。高增长制造业和服务业主题,包括 AI 供应链、自动化、电池和生物技术被看好。
报告重点分析了哪些方向?
报告采用“两端策略”,即 GARP 和收益,并看好高增长制造业和服务业主题,包括 AI 供应链、自动化、电池和生物技术。报告强调,修订和动量是中国自 2010 年以来表现最好的投资风格,并更新了修订主题屏幕,纳入了动量因素。报告还分析了互联网行业的表现不佳原因及汽车和电池行业的增长动力。
当前市场现状如何判断?
MSCI 中国 A 股指数在过去 12 个月内相对于 MSCI 中国指数上涨了 26%。中国 A 股的 3 个月 EPS 修订与 MSCI 中国的差距自 2010 年以来一直处于最高五分位。AH 精算在过去一年中下降了 11.5%。南向资金流量在 2025 年达到历史高位后有所放缓。中国 Aggregate 经营性现金流 (OCF) 在 2023 年达到 1.27 万亿美元的高点,其中互联网、汽车和电信运营商拖累最大。股东回报在 2025 年达到创纪录的 4230 亿美元。
研报有哪些风险提示?
报告指出,互联网行业由于增长预期下调、资本支出上升和经营现金流下降而表现不佳,只有技术面支持反弹。汽车和电池行业虽然表现出强劲的投资和股东回报增长,但也需关注其潜在的市场波动和竞争加剧风险。此外,结构性转变过程中可能存在的政策不确定性也是需要关注的因素。