猜你想问
这份研报主要讲了什么内容?
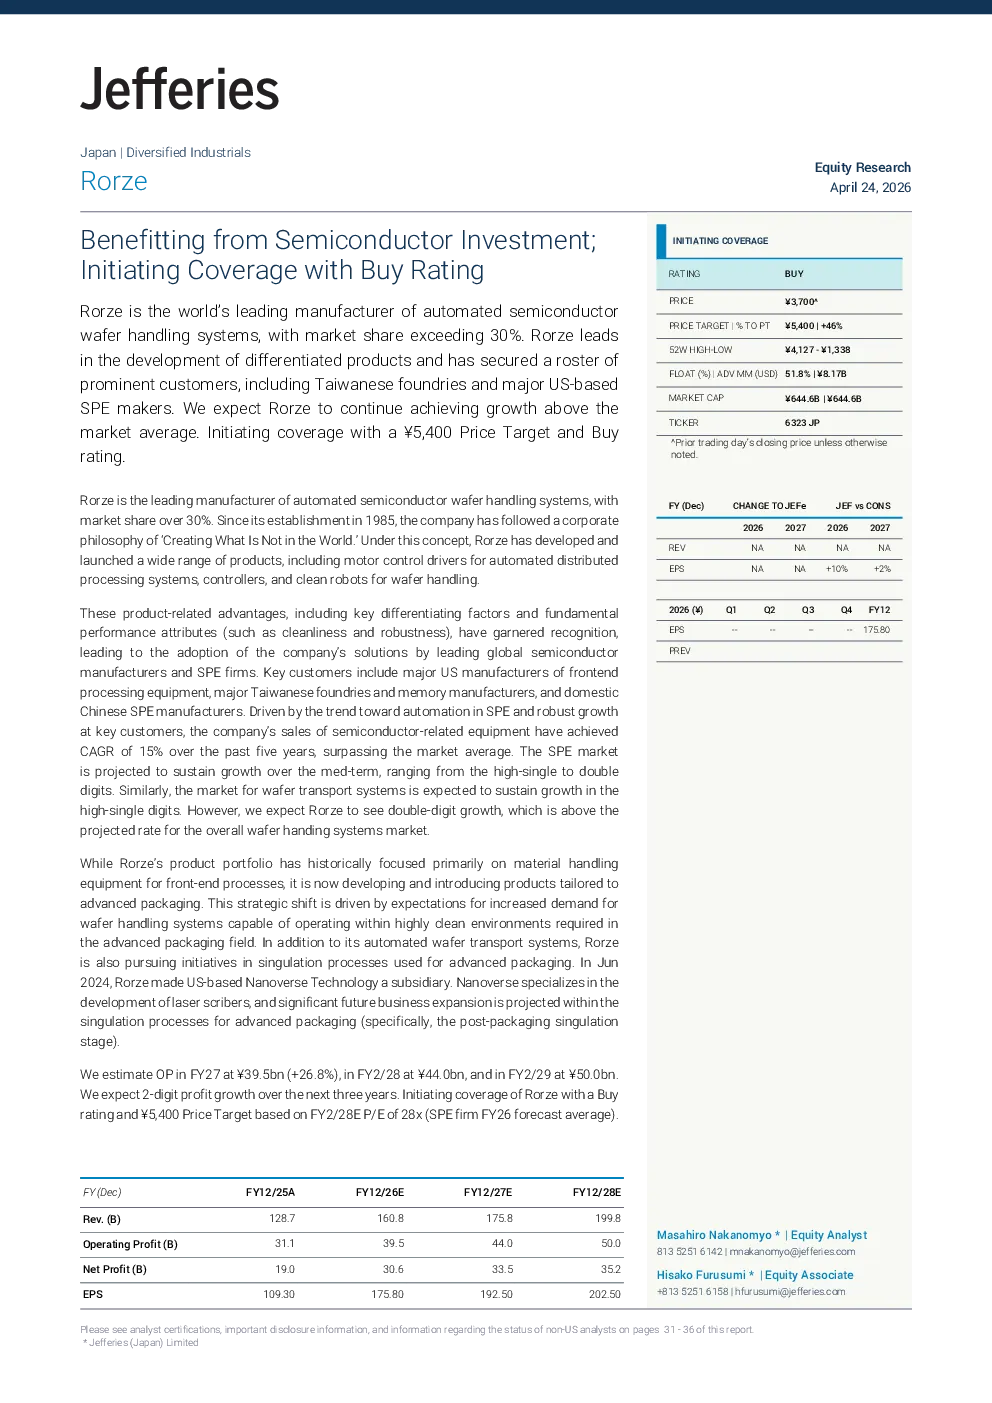
这份研报分析了全球领先的半导体晶圆自动化传送系统制造商JPRorze Corp的投资价值。报告指出,Rorze是全球市场领导者,市场份额超过30%,主要客户包括美国、台湾和中国本土的晶圆厂。公司产品如电机控制驱动器、控制器和晶圆处理清洁机器人等,其独特的晶圆处理机器人负载端口设计能有效防止污染,提高半导体生产良率。过去五年,公司半导体相关设备销售额年复合增长率达15%,高于市场平均水平。未来三年预计保持两位数增长,并积极开发先进封装领域产品,如磁带框架分选机和PLP EFEM等,预计将占销售额10%。公司还收购了美国激光划线设备制造商Nanoverse Technology,拓展先进封装业务。预计到2030年,先进封装晶圆分割过程市场将达3000亿日元,激光划线领域机会巨大。Jefferies预计2027财年营业利润同比增长26.8%,未来三年持续增长,基于2028财年每股收益的28倍市盈率给予买入评级,目标价5400日元。
半导体传送系统赛道的发展趋势如何?
半导体传送系统赛道正快速发展,市场对高洁净度、高效率的晶圆传输需求持续增长。Rorze作为全球领导者,其独特的晶圆处理机器人技术有效提升了半导体生产良率,体现了该赛道的技术重要性。未来,随着半导体制造向先进封装演进,对高精度、自动化传送系统的需求将进一步扩大。Rorze积极布局先进封装领域产品,如磁带框架分选机和PLP EFEM等,预计将占据重要市场份额。同时,公司通过收购美国激光划线设备制造商Nanoverse Technology,进一步拓展业务范围,显示该赛道整合与扩张趋势明显。预计到2030年,先进封装晶圆分割过程市场将达3000亿日元,激光划线领域机会巨大,为相关企业带来广阔发展空间。
研报重点分析了Rorze的哪些方面?
研报重点分析了Rorze的市场地位、产品技术优势、客户结构及财务表现。作为全球领先的半导体晶圆自动化传送系统制造商,Rorze市场份额超30%,主要客户包括美国、台湾和中国本土晶圆厂,产品如电机控制驱动器、控制器和晶圆处理清洁机器人等,其独特的晶圆处理机器人负载端口设计能有效防止污染,提高半导体生产良率。报告指出,过去五年公司半导体相关设备销售额年复合增长率达15%,高于市场平均水平。未来三年预计保持两位数增长,并积极开发先进封装领域产品,如磁带框架分选机和PLP EFEM等,预计将占销售额10%。此外,公司通过收购Nanoverse Technology拓展先进封装业务,显示其战略布局的深度。Jefferies基于公司未来三年持续增长预期给予买入评级,目标价5400日元。
当前半导体传送系统市场的现状如何?
当前半导体传送系统市场呈现高增长态势,主要受半导体制造向先进封装演进推动。Rorze作为全球领导者,市场份额超30%,其产品技术能有效提升半导体生产良率,市场需求稳定增长。公司过去五年半导体相关设备销售额年复合增长率达15%,高于市场平均水平,显示其竞争优势。未来三年预计保持两位数增长,超越市场平均水平。随着半导体制造工艺节点不断缩小,对高精度、自动化传送系统的需求持续扩大,为相关企业带来发展机遇。同时,先进封装领域市场潜力巨大,预计到2030年,先进封装晶圆分割过程市场将达3000亿日元,激光划线领域机会巨大,相关企业有望受益于行业发展趋势。
研报提示了哪些投资风险?
研报提示的主要风险包括市场竞争加剧和客户集中度问题。虽然Rorze目前市场份额领先,但半导体传送系统领域竞争激烈,新进入者可能带来价格压力和技术挑战。此外,公司主要客户集中在美国、台湾和中国本土晶圆厂,若部分客户订单减少或合作关系变化,可能影响公司业绩。技术迭代风险也不容忽视,半导体制造工艺不断进步,对传送系统提出更高要求,若公司未能及时跟进技术发展,可能影响市场竞争力。此外,先进封装领域产品开发存在不确定性,若市场需求不及预期,可能影响公司未来增长预期。这些因素需关注,以全面评估投资风险。