猜你想问
巴克莱对前进空气FWRD的研报核心内容是什么?
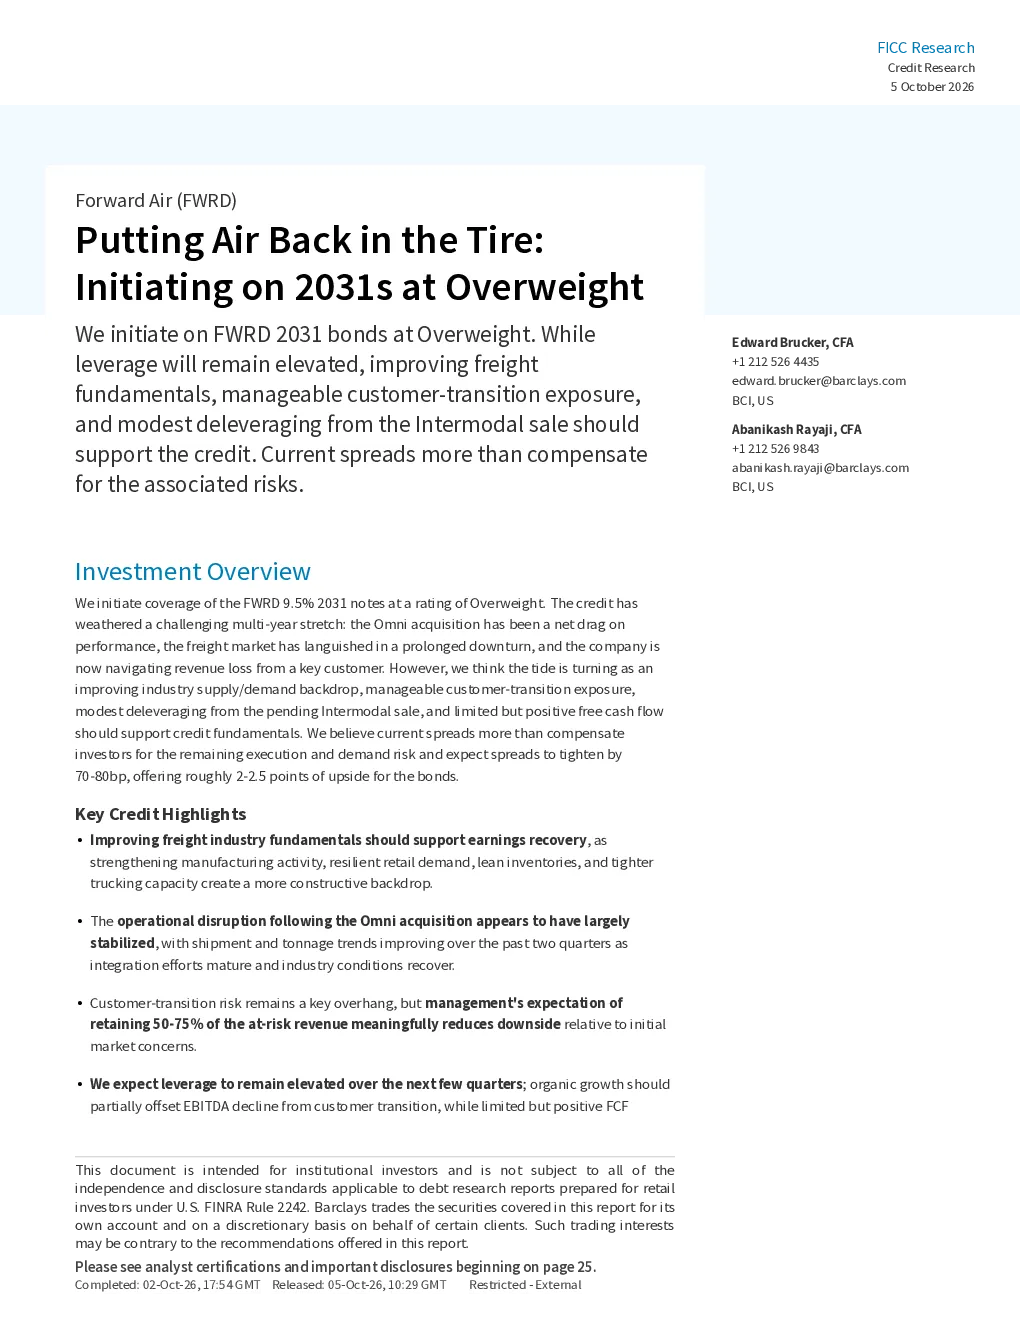
Barclays将Forward Air (FWRD)的2031年债券评级上调至“增持”,主要基于货运市场供需关系好转、制造业活动复苏、零售需求强劲等因素支撑FWRD盈利复苏。收购Omni Logistics后的运营已稳定,货运量和运费趋势改善,但FWRD收益率仍低于收购前水平。预计将保留50-75%的受影响收入,客户集中度降低带来利好。短期杠杆率仍偏高,预计2026年末降至5.0x,但Intermodal业务出售效果有限。选择性降价提升利用率策略短期有效,但需警惕长期盈利能力下降风险。
货运行业发展趋势如何?
货运行业正经历供需关系好转,制造业活动复苏、零售需求强劲、库存水平低位以及卡车运力收紧,共同支撑行业盈利复苏。但行业整合和竞争加剧导致收益率承压,企业需平衡扩张与盈利能力。收购整合后的运营稳定性和客户保留是关键,客户集中度降低有助于长期健康发展。未来需关注宏观经济波动和供应链结构调整对行业的影响。
报告重点分析了哪些方向?
报告重点分析了Forward Air (FWRD)的盈利复苏潜力、Omni Logistics收购后的运营整合效果、客户转换风险控制、杠杆率变化趋势以及收益率策略有效性。通过分析货运市场供需、客户保留率、债务结构和运营效率,评估FWRD的长期发展前景和当前债券投资价值。报告强调行业改善和客户转换风险可控,但需关注短期杠杆率和长期盈利能力平衡。
当前市场对FWRD的判断是什么?
当前市场对Forward Air (FWRD)的估值存在争议,Barclays认为其债券收益率较HY运输服务指数溢价464bp,风险溢价过高。基于行业改善和客户转换风险可控,预计2031年债券溢价将大幅收窄。市场需关注FWRD的运营效率提升、客户集中度降低以及杠杆率改善进展,这些因素将影响其长期投资价值。
研报提示了哪些风险?
研报提示Forward Air (FWRD)面临的主要风险包括:短期杠杆率偏高,Omni收购带来的债务增加可能持续至2027年;客户转换可能导致部分收入损失,尽管预计损失可控;收益率策略短期有效,但长期盈利能力下降风险需警惕;行业竞争加剧可能压缩利润空间。此外,宏观经济波动和供应链中断也可能影响企业运营表现。