猜你想问
特宝生物2025年报核心内容有哪些?
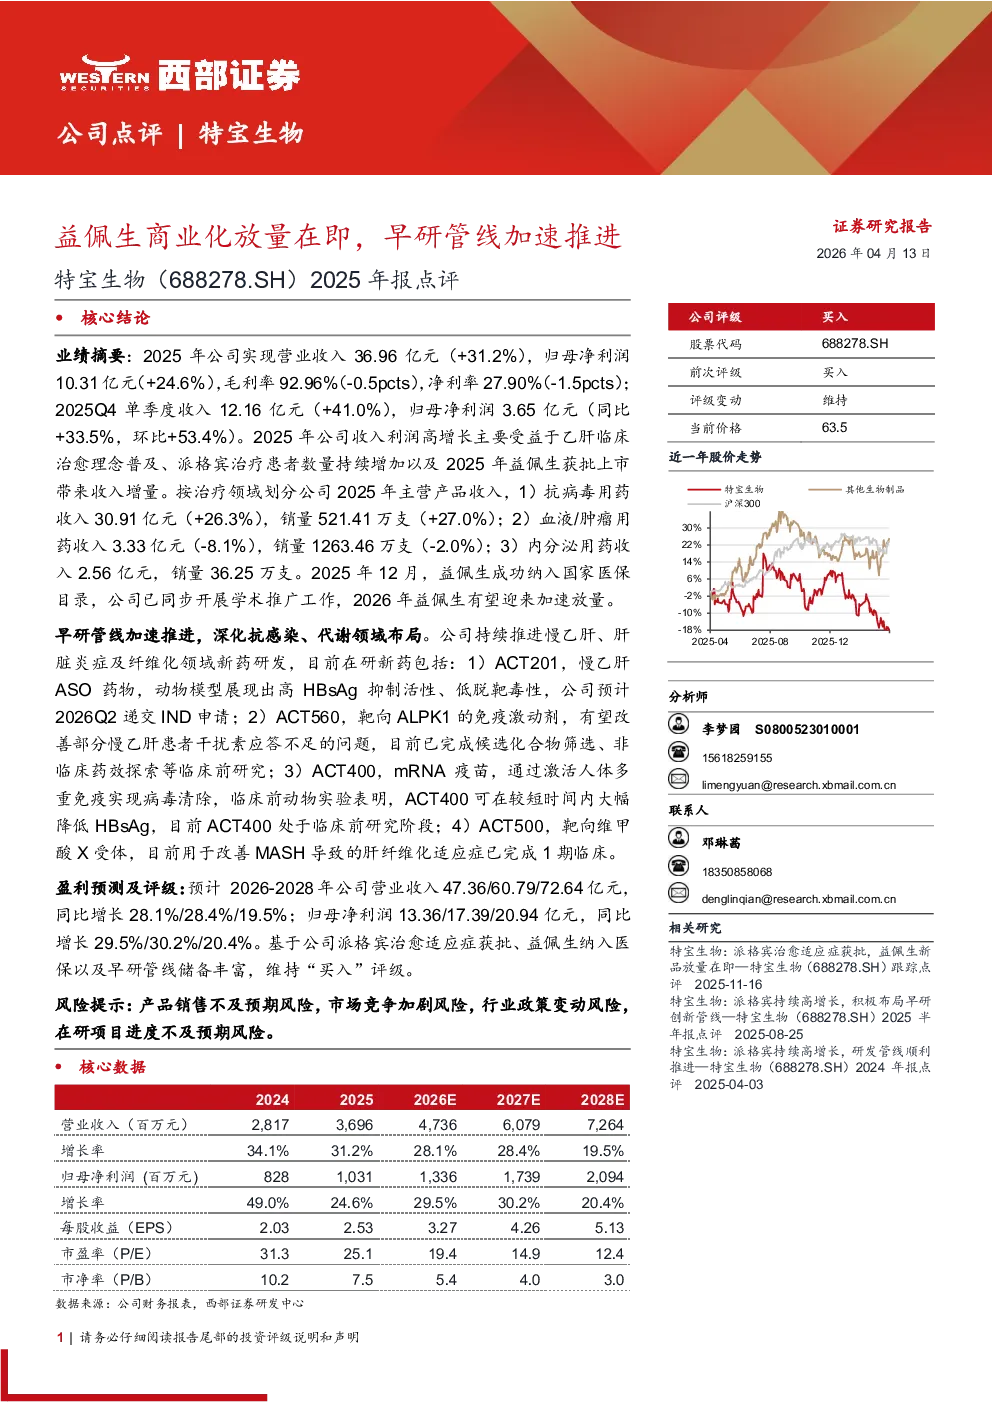
特宝生物2025年年报显示公司业绩高增长,主要受益于乙肝临床治愈理念普及、派格宾治疗患者数量增加及益佩生获批上市。2025年公司营业收入36.96亿元(+31.2%),归母净利润10.31亿元(+24.6%)。2025Q4单季度收入12.16亿元(+41.0%),归母净利润3.65亿元(同比+33.5%,环比+53.4%)。按治疗领域划分,抗病毒用药收入30.91亿元(+26.3%),销量521.41万支(+27.0%);血液/肿瘤用药收入3.33亿元(-8.1%),销量1263.46万支(-2.0%);内分泌用药收入2.56亿元。2025年12月,益佩生成功纳入国家医保目录,预计2026年将迎来加速放量。
抗病毒用药赛道发展趋势如何?
抗病毒用药赛道受益于乙肝临床治愈理念普及,市场持续增长。特宝生物2025年年报显示,其抗病毒用药收入30.91亿元(+26.3%),销量521.41万支(+27.0%)。益佩生作为核心产品纳入国家医保目录,进一步扩大市场覆盖。早研管线中ACT201、ACT400等在研新药聚焦慢乙肝治疗和HBsAg降低,有望巩固公司在该赛道的领先地位。未来随着治愈理念深化和产品迭代,抗病毒用药市场预计将保持较高增长。
报告重点分析了哪些方向?
报告重点分析了特宝生物抗病毒用药和早研管线进展。抗病毒用药方面,聚焦派格宾和益佩生商业化放量,以及医保纳入后的市场拓展。早研管线方面,公司深化抗感染、代谢领域布局,在研产品包括ACT201(慢乙肝ASO药物)、ACT560(靶向ALPK1免疫激动剂)、ACT400(mRNA疫苗)和ACT500(靶向维甲酸X受体改善肝纤维化)。这些产品有望成为公司未来增长新动力。
当前市场现状如何判断?
当前市场现状显示特宝生物抗病毒用药业务表现强劲,受益于派格宾治愈适应症获批和益佩生医保纳入,公司业绩实现高增长。2025年公司整体营收和净利润均显著提升,抗病毒用药收入增速领先。但血液/肿瘤用药收入出现下滑,需关注该领域竞争加剧影响。早研管线储备丰富,为未来增长提供支撑。整体来看,公司在核心治疗领域具备竞争优势,但需警惕市场竞争和产品销售不及预期风险。
研报提示了哪些风险?
研报提示了四项主要风险:产品销售不及预期风险,市场竞争加剧风险,行业政策变动风险,在研项目进度不及预期风险。具体而言,派格宾和益佩生虽表现良好,但仍需关注市场接受度和竞争格局变化。行业政策调整可能影响医保覆盖和定价,需持续跟踪。早研管线虽储备丰富,但研发存在不确定性,如ACT201等产品的IND申请和临床试验进度可能受多种因素影响。这些风险需纳入投资考量范围。