猜你想问
这份报告的核心内容是什么?
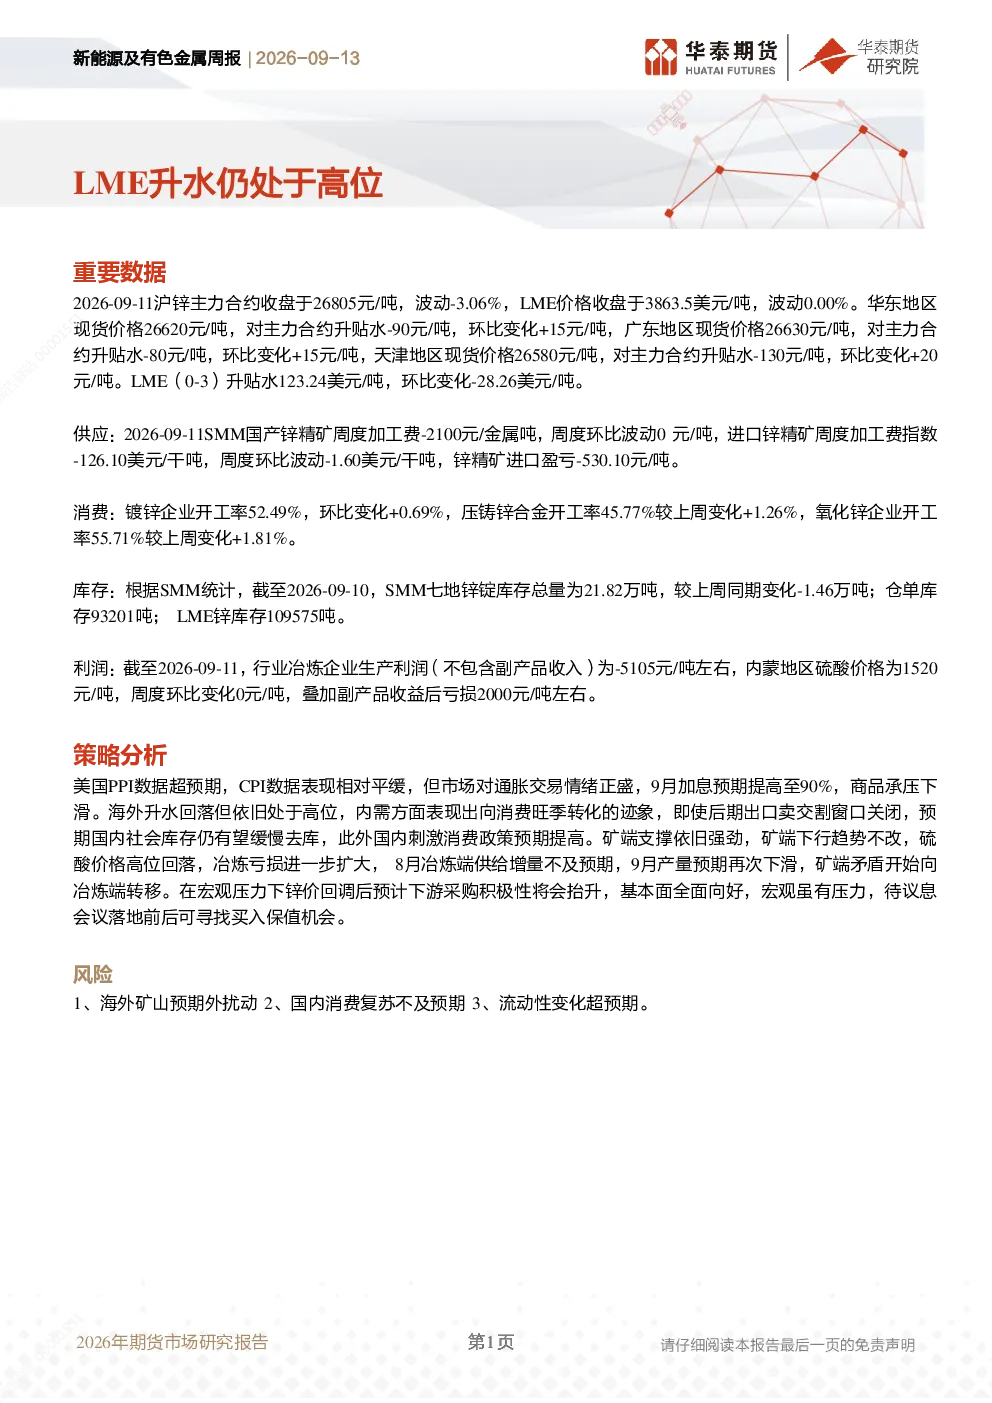
报告指出LME升水仍处于高位,沪锌主力合约收盘于26805元/吨,华东现货价格26620元/吨,对主力合约升贴水-90元/吨。供应端国产锌精矿加工费-2100元/金属吨,进口锌精矿加工费指数-126.10美元/干吨,锌精矿进口盈亏-530.10元/吨。消费端镀锌企业开工率52.49%,压铸锌合金开工率45.77%,氧化锌企业开工率55.71%。库存方面SMM七地锌锭库存总量21.82万吨,较上周减少1.46万吨;LME锌库存109575吨。利润端冶炼企业生产利润(不含副产品)-5105元/吨,内蒙地区硫酸价格1520元/吨,叠加副产品收益后亏损2000元/吨。
新能源及有色金属行业的发展趋势如何?
行业发展趋势显示海外升水回落但高位,内需向消费旺季转化,预期国内社会库存缓慢去库,国内刺激消费政策预期提高。矿端下行趋势不改,硫酸价格高位回落,冶炼亏损扩大,8月冶炼端供给增量不及预期,9月产量预期下滑,矿端矛盾向冶炼端转移。下游采购方面锌价回调后下游采购积极性预计抬升,基本面全面向好。
报告重点分析了哪些方向?
报告重点分析了市场概况、供应、消费、库存和利润等基本面数据。市场概况关注LME升水与沪锌价格;供应端分析锌精矿加工费及进口盈亏;消费端考察镀锌、压铸锌合金和氧化锌企业开工率;库存端监测SMM七地锌锭及LME锌库存变动;利润端评估冶炼企业生产利润及硫酸价格影响。
当前市场现状如何判断?
当前市场现状显示LME升水高位运行,沪锌价格与现货价格存在贴水,锌精矿加工费持续负向,国内消费开工率逐步提升,社会库存有所去化但速度缓慢,冶炼企业利润承压亏损。宏观层面美国通胀数据影响市场情绪,加息预期提高对商品价格形成压力,但国内刺激消费政策预期提供一定支撑。
这份研报有哪些风险提示?
研报提示的主要风险包括海外矿山预期外扰动可能影响供应稳定性,国内消费复苏不及预期将拖累需求增长,流动性变化超预期可能引发市场波动。这些风险需关注,但报告未对具体影响程度或时间进行预测。