猜你想问
云天励飞2026年半年报主要有哪些核心数据?
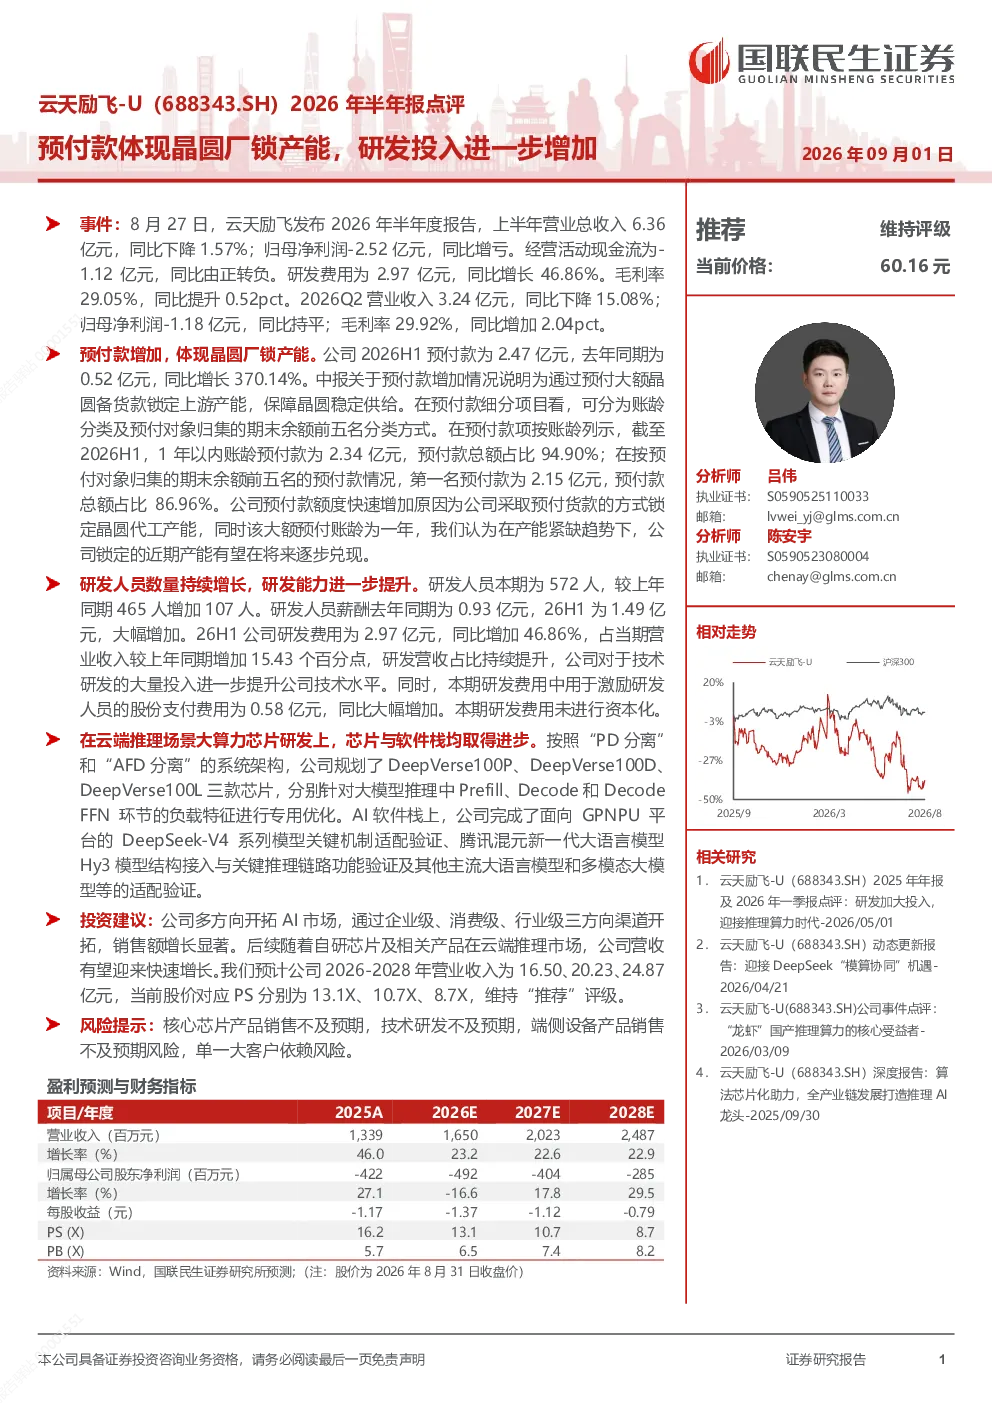
云天励飞2026年半年报显示,公司上半年营业总收入6.36亿元,同比下降1.57%;归母净利润-2.52亿元,同比增亏。经营活动现金流由正转负,研发费用为2.97亿元,同比增长46.86%,毛利率提升至29.05%。预付款同比增长370.14%,主要用于预付大额晶圆备货款锁定上游产能,其中1年以内账龄预付款占比94.90%,表明近期锁定的产能有望逐步兑现。研发人员数量增至572人,研发投入持续加大,研发费用占营业收入比例提升。公司规划DeepVerse100P、DeepVerse100D、DeepVerse100L三款芯片,分别针对大模型推理中Prefill、Decode和Decode FFN环节进行优化,AI软件栈方面,完成面向GPNPU平台的DeepSeek-V4系列模型适配验证等。
AI芯片行业发展趋势如何?
AI芯片行业正朝着专用化和高性能方向发展,以满足大模型推理和训练需求。云端推理场景芯片研发成为热点,针对大模型推理中Prefill、Decode和Decode FFN环节进行优化的芯片逐渐增多。同时,AI软件栈与硬件栈的协同发展也备受关注,如面向特定GPNPU平台的模型适配验证等。行业竞争激烈,头部企业通过加大研发投入、拓展应用场景等方式提升竞争力。未来,随着AI应用的普及,AI芯片需求将持续增长,技术创新和生态建设将成为行业发展的关键。
云天励飞半年报重点分析了哪些方向?
云天励飞半年报重点分析了公司在AI芯片领域的研发进展和产能锁定情况。报告显示,公司通过预付款大幅增加,锁定上游晶圆厂产能,为后续产品供应奠定基础。同时,研发投入持续加大,研发人员数量增至572人,研发费用同比增长46.86%,占营业收入比例提升。公司在云端推理场景芯片研发方面取得进展,规划DeepVerse系列芯片,并完成面向GPNPU平台的DeepSeek-V4系列模型适配验证。此外,报告还分析了公司多方向开拓AI市场的策略,通过企业级、消费级、行业级渠道销售额增长显著。
当前AI芯片市场现状如何?
当前AI芯片市场竞争激烈,头部企业凭借技术积累和资金优势占据领先地位。市场呈现多元化发展态势,云端芯片和端侧芯片需求均持续增长。AI芯片厂商积极拓展应用场景,从云端推理到端侧智能,覆盖范围不断扩大。同时,AI芯片产业链上下游协同发展,晶圆厂、设计公司、软件厂商等紧密合作,共同推动AI芯片生态建设。然而,市场竞争加剧,技术迭代加速,企业需持续加大研发投入以保持竞争力。
云天励飞半年报提示了哪些风险?
云天励飞半年报提示了多项风险,包括核心芯片产品销售不及预期风险。由于AI芯片市场竞争激烈,若公司核心芯片产品市场推广和销售不及预期,可能影响公司业绩表现。此外,技术研发不及预期也是一项重要风险,AI芯片技术迭代迅速,若公司研发进展不及行业预期,可能影响其市场竞争力。端侧设备产品销售不及预期风险同样存在,端侧AI设备市场尚处于发展初期,销售情况存在不确定性。此外,单一大客户依赖风险也可能对公司经营造成影响。