猜你想问
VLCC运价为何持续上涨?
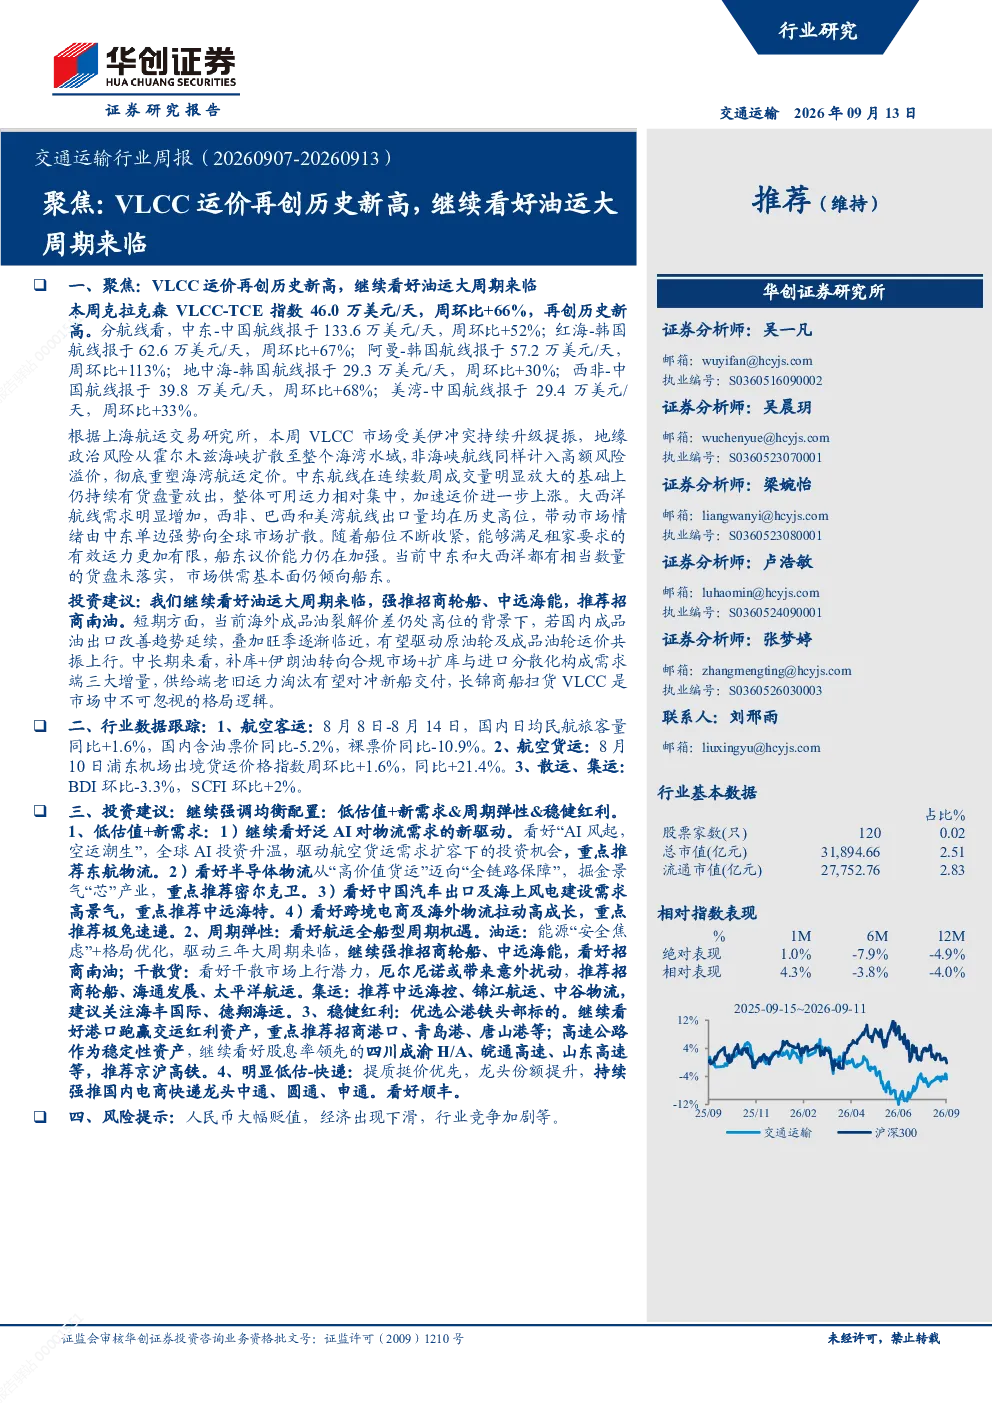
VLCC运价持续上涨主要受地缘政治风险和市场需求双重驱动。美伊冲突等地缘政治事件推高了运价,同时中东和大西洋航线需求增加也加剧了价格上涨。从长期来看,油运大周期来临,短期看海外成品油裂解价差和旺季驱动,中长期则受益于补库、伊朗油转向合规市场、扩库和进口分散化等需求端增量,以及老旧运力淘汰等供给端因素。
油运大周期有哪些驱动因素?
油运大周期来临的驱动因素包括短期和长期两方面。短期来看,海外成品油裂解价差扩大和旺季需求是主要动力。中长期则主要看补库需求、伊朗原油转向合规市场带来的增量、全球储油库扩容以及进口来源地分散化等需求端因素,同时老旧运力淘汰将减少供给端的压力。这些因素共同推动了油运行业的长期发展。
本报告的投资建议有哪些?
本报告建议投资者关注交通运输行业的均衡配置机会,主要分为低估值+新需求、周期弹性、稳健红利三个方向。低估值+新需求方面,推荐东航物流、密尔克卫、中远海特、极兔速递等。周期弹性方面,推荐招商轮船、中远海能、招商南油、海通发展、太平洋航运等。稳健红利方面,推荐招商港口、青岛港、唐山港、四川成渝H/A、皖通高速、山东高速、京沪高铁等。快递领域则持续推荐中通、圆通、申通、顺丰。
当前交通运输市场现状如何?
当前交通运输市场呈现多元化发展态势。油运方面,VLCC运价创历史新高,显示油运行业处于景气周期。航空客运方面,8月国内日均民航旅客量同比微增1.6%,但票价同比有所下降。航空货运方面,浦东机场出境货运价格指数周环比和同比均有所上升。散运和集运方面,BDI指数环比下降,SCFI指数环比上升。整体来看,交通运输市场各细分领域表现不一,但油运行业景气度较高。
本报告存在哪些风险提示?
本报告提示投资者关注交通运输行业可能面临的风险,包括人民币大幅贬值可能影响行业盈利能力、宏观经济下滑可能抑制需求、行业竞争加剧可能压缩利润空间等。此外,地缘政治风险也是需要关注的因素,如美伊冲突等地缘事件可能对油运价格和市场稳定性产生影响。投资者在决策时应充分考虑这些风险因素。