猜你想问
这份研报主要分析了哪些内容?
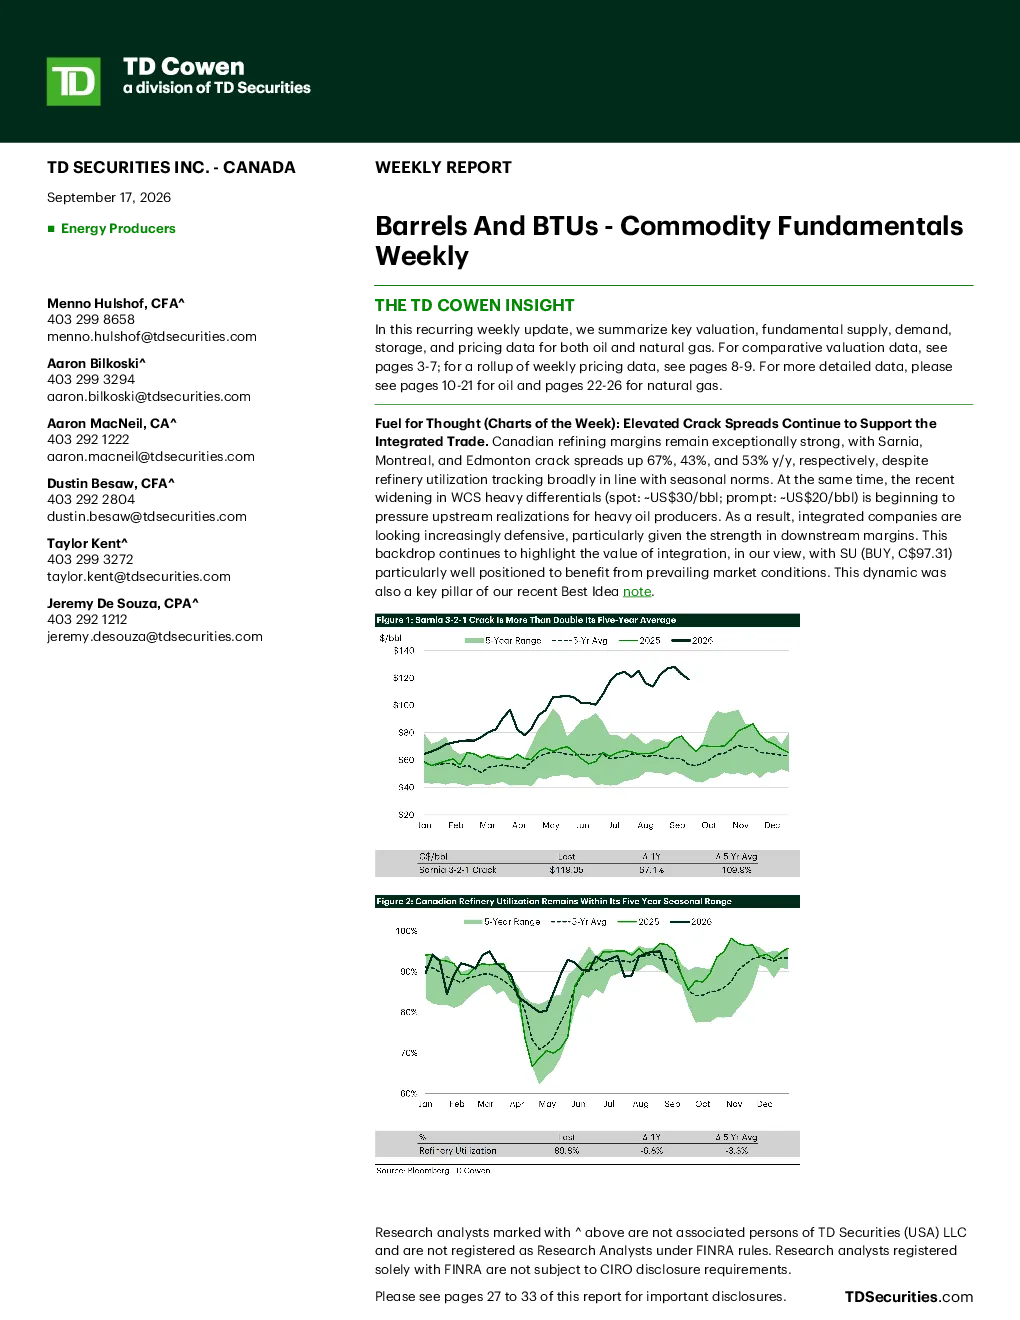
这份研报主要分析了加拿大集成公司在当前市场环境下的表现,特别是其下游利润率对股价的影响。报告指出加拿大炼油厂的裂解价差保持强劲,Sarnia、Montreal 和 Edmonton 的裂解价差同比分别上涨 67%、43% 和 53%。同时,WCS 重油差价最近扩大,对上游重油生产商造成压力,而集成公司因此变得更加谨慎。此外,报告还分析了投资者对高商品价格的持久性信心,以及加拿大能源指数与美国能源指数和 WTI 的比率表现。
加拿大能源行业未来发展趋势如何?
加拿大能源行业未来增长前景乐观。报告显示,加拿大石油和天然气生产预计将增长,其中美国页岩油产量增长是主要驱动力。美国原油和成品油库存下降,需求保持强劲,北美天然气库存下降,需求保持稳定。美国和加拿大天然气钻井平台数量下降,但钻井效率有所提高。这些数据表明加拿大能源行业整体表现良好,未来有望持续增长。
报告重点分析了哪些公司或方向?
报告重点分析了加拿大集成公司的表现,特别是其下游利润率的强劲和上游产量的稳定。报告指出集成公司在当前市场环境下具有优势,能够从这些因素中受益。此外,报告还提到了Suncor Energy Inc.(买入,C$97.31),并分析了加拿大炼油厂的裂解价差表现。这些是报告的主要分析方向。
当前能源市场现状如何判断?
当前能源市场现状表现为高商品价格的持久性信心增强,以及加拿大能源指数与美国能源指数和 WTI 的比率表现良好。报告指出,投资者对高商品价格的持久性更加有信心,同时强劲的资产负债表、审慎的资本配置和持续股东回报仍然支持股价。此外,美国原油和成品油库存下降,需求保持强劲,北美天然气库存下降,需求保持稳定,这些数据也反映了当前市场的积极态势。
研报中提示了哪些风险?
研报中提示的主要风险是WCS 重油差价最近扩大,对上游重油生产商的上游实现造成压力。报告指出,集成公司因此变得更加谨慎,这表明重油生产商面临较大的经营压力。此外,虽然加拿大能源行业整体表现良好,但市场波动和供需变化仍可能带来不确定性,需要投资者密切关注。这些是研报中提示的主要风险。