猜你想问
这份研报的核心内容是什么?
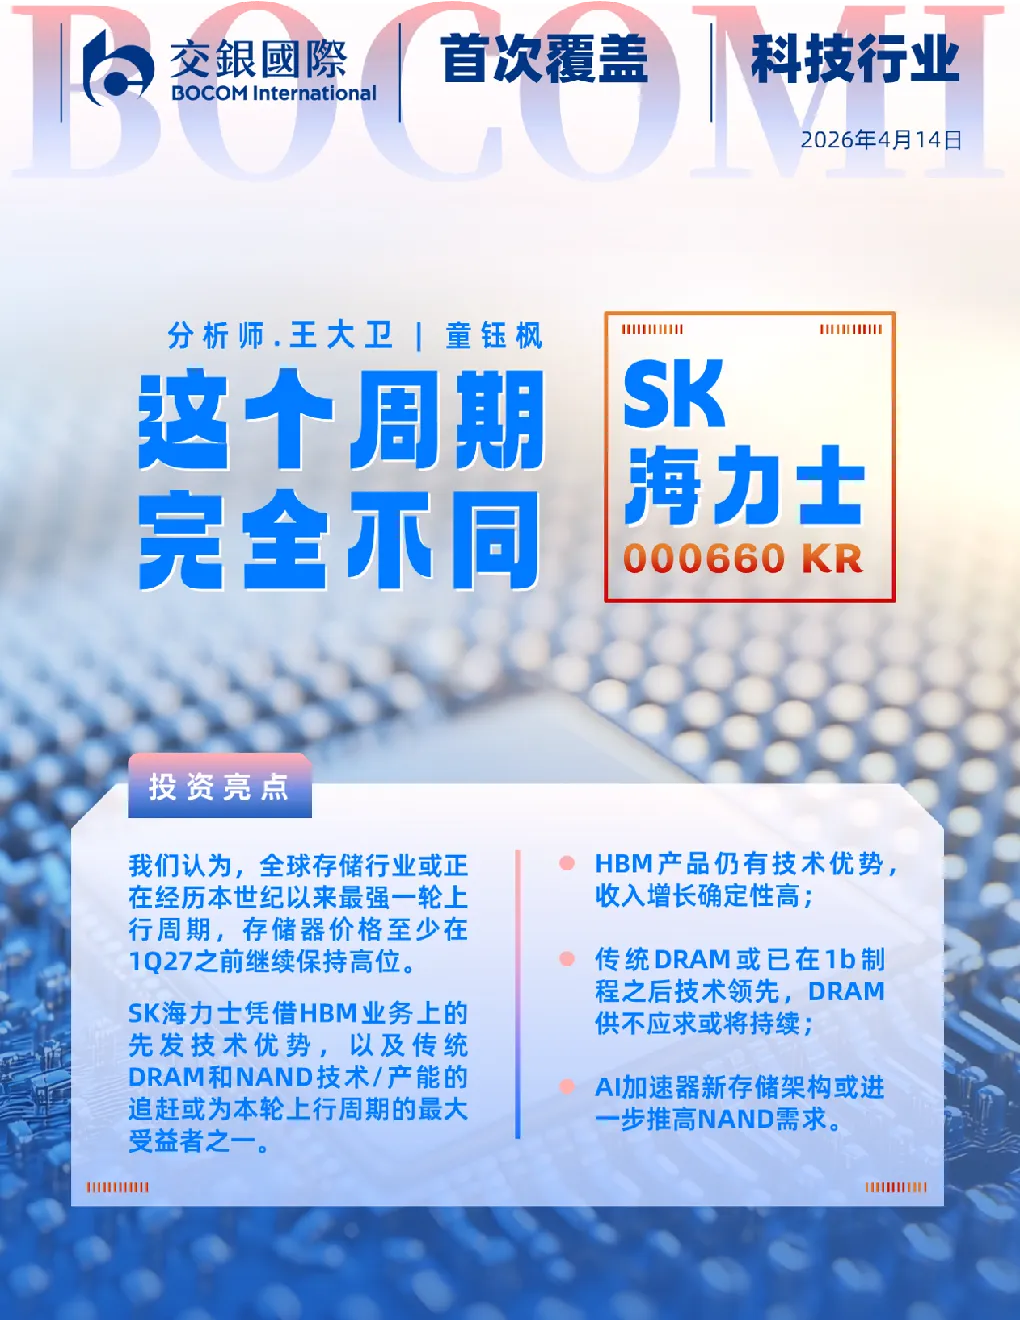
这份研报指出全球存储行业正经历本世纪以来最强一轮上行周期,DRAM和NAND供不应求,价格至少在2027年前保持高位。SK海力士凭借HBM业务先发技术优势及传统DRAM和NAND技术产能的追赶,有望成为最大受益者之一。报告强调HBM需求确定性高,AI加速器和数据中心更新驱动需求,SK海力士预计2026年HBM市占率约52%。传统DRAM需求中短期处于高位,SK海力士技术领先,预计2026年DRAM(含HBM)比特产能同比上升22%。NAND需求持续强劲,SK海力士NAND业务策略为利润率导向,产能扩张相对理性克制。研报给予首予买入评级,目标价130万韩元,主要受ASP上涨驱动,预计2026年营收45.8万亿韩元,稀释后EPS为3.52万韩元。
存储器行业的发展趋势如何?
存储器行业正经历强劲上行周期,这是本世纪以来最强一轮,DRAM和NAND供不应求程度强于之前周期。全球存储行业需求持续增长,预计2025-2027年HBM需求同比增长64%,DRAM需求同比增长16.8%,NAND需求同比增长19.5%。产能扩张相对谨慎,2026-2028年DRAM和NAND产能增速放缓。ASP预计持续上涨,2026-2028年DRAM ASP分别增长23.9%、14.5%、10.6%,HBM ASP分别增长3.5%、4.6%、4.6%,NAND ASP分别增长11.1%、11.1%、5.0%。存储架构调整推动NAND需求,AI服务器架构变化推动传统DRAM需求。
研报重点分析了SK海力士的哪些方面?
研报重点分析了SK海力士在存储器行业中的竞争优势和布局。在HBM领域,SK海力士凭借先发技术优势,预计2026年市占率约52%,在良率和性能上领先竞争对手,AI加速器和数据中心需求持续上升驱动HBM需求。在传统DRAM领域,SK海力士技术领先,1b制程后开始反超三星电子,预计2026年DRAM(含HBM)比特产能同比上升22%,满足AI服务器架构变化带来的需求。在NAND领域,SK海力士业务策略为利润率导向,产能扩张相对理性克制,技术与领跑者并驾齐驱。
当前存储器市场的现状如何?
当前存储器市场处于供不应求状态,全球存储行业经历强劲上行周期。DRAM和NAND需求持续增长,2025-2027年HBM、DRAM、NAND需求分别同比增长64%、16.8%、19.5%。ASP持续上涨,预计2026-2028年DRAM、HBM、NAND ASP分别增长23.9%、3.5%、11.1%。产能扩张相对谨慎,2026-2028年DRAM和NAND产能增速放缓。存储架构调整推动NAND需求,AI服务器架构变化推动传统DRAM需求。SK海力士凭借技术优势和产能布局,有望获得显著收益。
研报是否存在风险提示?
研报提示存储器行业存在一定风险。虽然当前行业处于强劲上行周期,但市场波动可能导致供需关系变化,影响ASP和价格。技术迭代迅速,若SK海力士未能保持技术领先,可能影响市场份额和盈利能力。产能扩张相对谨慎,但若市场需求超预期增长,可能面临产能不足风险。此外,存储器行业受宏观经济和终端需求影响较大,若经济下行,可能对行业景气度造成压力。市场竞争激烈,SK海力士需持续保持竞争优势,应对来自三星电子等竞争对手的挑战。