猜你想问
这份研报主要分析了什么内容?
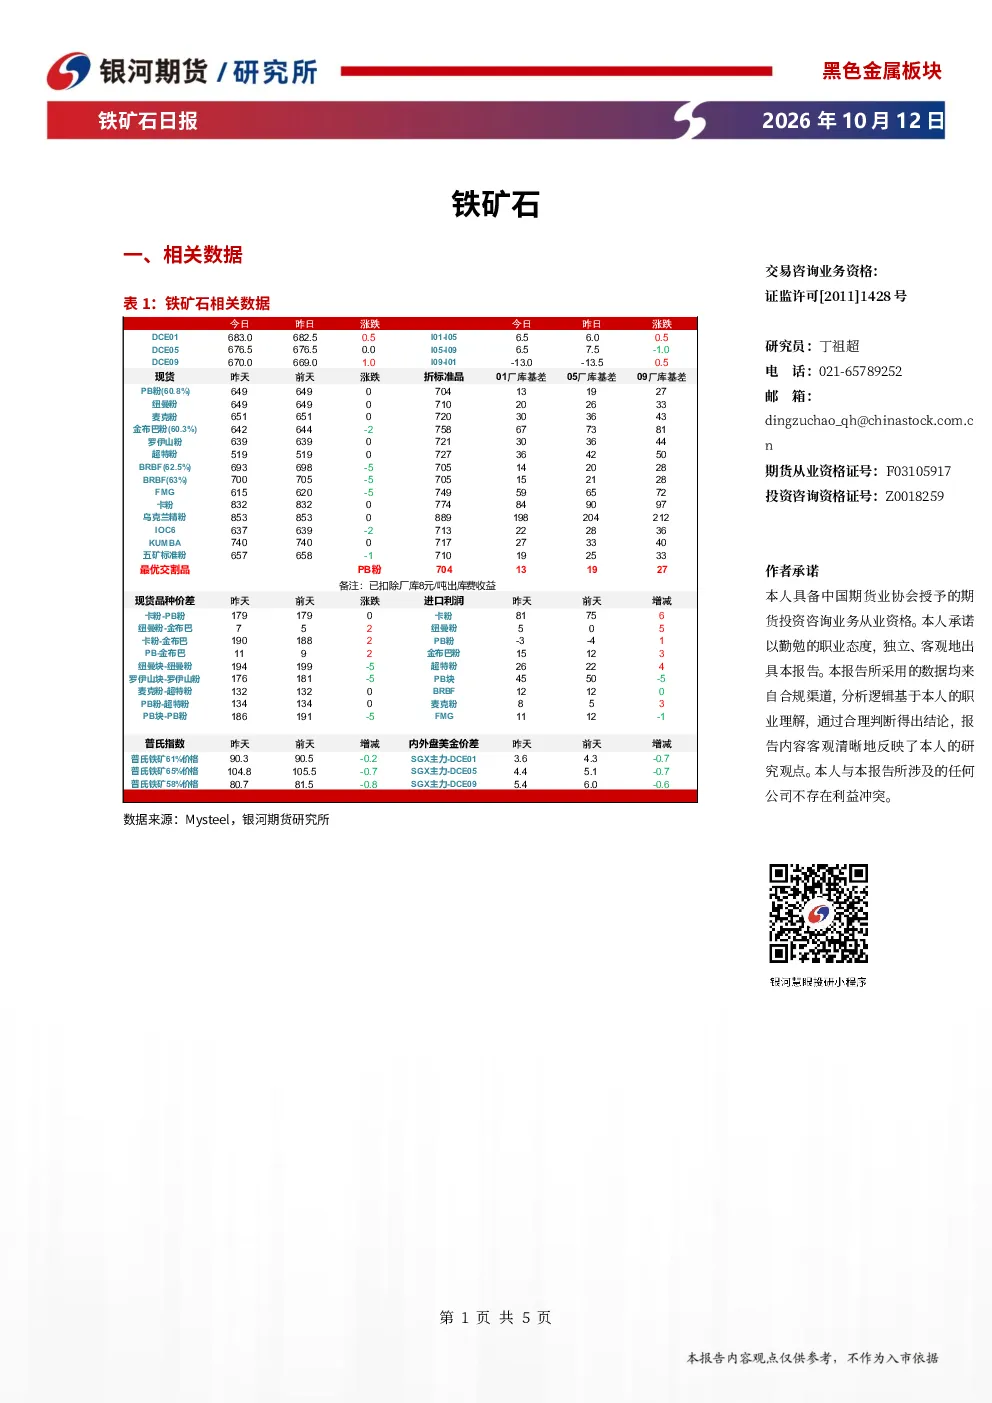
这份研报主要分析了铁矿石市场的最新动态和交易策略。报告涵盖了行业资讯,如全球钢铁需求预测和国内汽车市场数据;基本面分析,包括全球铁矿发运、进口铁矿供应和国内供应格局;需求端分析,探讨了四季度可能出现的超预期点,如钢材出口和国内外用钢需求的后置结构;交易策略建议,包括单边底部震荡、套利和期权策略;以及风险提示,如宏观和资金、矿端供应扰动。报告数据来源于Mysteel和银河期货研究所。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势受全球钢铁需求、国内外用钢需求结构变化等多重因素影响。世界钢铁协会预计2026年全球钢铁需求量与2025年持平,2027年将增长1.7%。国内汽车市场方面,新能源乘用车需求虽同比下降但环比增长,混合动力车需求显著提升。钢铁出口维持高位,海外用钢需求韧性延续,但呈现需求后置特征。国内制造业用钢近期好转,但三季度终端需求可能是全年最差季度。这些因素共同决定了铁矿石市场的供需平衡和价格走势。
研报重点分析了哪些方向?
研报重点分析了铁矿石市场的基本面和需求端。基本面方面,报告指出全球铁矿发运处于高位,进口铁矿同比持续增加,国内供应宽松格局延续;进口铁矿供应端扰动持续弱化。需求端方面,报告关注四季度可能出现的超预期点:一是钢材直接出口和间接出口维持高位,海外用钢需求维持韧性;二是国内外用钢呈现需求后置结构,国内制造业用钢近期好转,但三季度终端需求可能是全年最差季度,海外用钢需求后置特征显著。这些分析为理解矿价走势提供了重要参考。
当前铁矿石市场现状如何判断?
当前铁矿石市场处于窄幅震荡状态。基本面方面,全球铁矿发运高位,进口铁矿持续增加,国内供应宽松;进口铁矿供应端扰动弱化,难以主导价格。需求端,四季度可能存在超预期因素,如钢材出口维持高位和国内外用钢需求后置结构。国内制造业用钢近期好转,但三季度终端需求可能是全年最差季度;海外用钢需求韧性延续,但呈现后置特征。整体来看,矿价下跌释放市场情绪,短期预计底部震荡。这些因素共同构成了当前市场的供需格局。
研报提示了哪些风险?
研报提示了铁矿石市场面临的主要风险,包括宏观和资金因素,以及矿端供应扰动。宏观和资金风险可能影响市场情绪和资金流向,进而影响矿价波动。矿端供应扰动则可能来自国内外铁矿产量变化、运输问题等,这些因素可能导致供应端出现短期波动,对价格产生影响。投资者在关注市场机会的同时,需密切关注这些风险因素的变化。