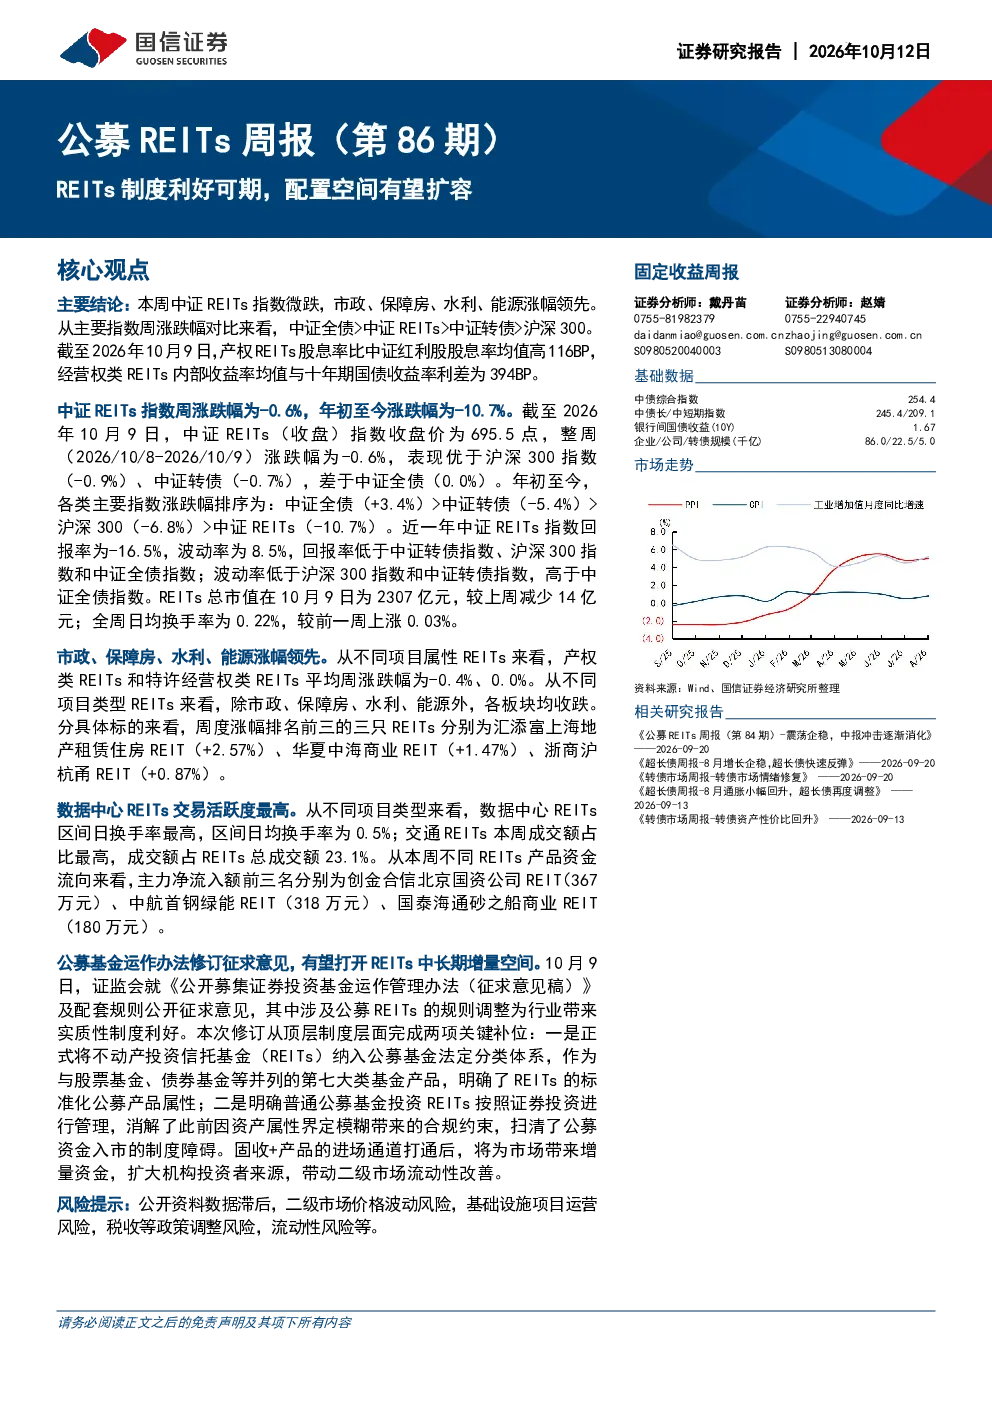
核心观点
固定收益周报主要结论:本周中证REITs指数微跌,市政、保障房、水利、能源涨幅领先。从主要指数周涨跌幅对比来看,中证全债>中证REITs>中证转债>沪深300。截至2026年10月9日,产权REITs股息率比中证红利股股息率均值高116BP,经营权类REITs内部收益率均值与十年期国债收益率利差为394BP。
基础数据
中证REITs指数周涨跌幅为-0.6%,年初至今涨跌幅为-10.7%。截至2026年10月9日,中证REITs(收盘)指数收盘价为695.5点,整周(2026/10/8-2026/10/9)涨跌幅为-0.6%,表现优于沪深300指数(-0.9%)、中证转债(-0.7%),差于中证全债(0.0%)。年初至今,各类主要指数涨跌幅排序为:中证全债(+3.4%)>中证转债(-5.4%)>沪深300(-6.8%)>中证REITs(-10.7%)。近一年中证REITs指数回报率为-16.5%,波动率为8.5%,回报率低于中证转债指数、沪深300指数和中证全债指数;波动率低于沪深300指数和中证转债指数,高于中证全债指数。REITs总市值在10月9日为2307亿元,较上周减少14亿元;全周日均换手率为0.22%,较前一周上涨0.03%。
二级市场走势
主要指数周涨跌幅:中证全债>中证REITs>中证转债>沪深300
截至2026年10月9日,中证REITs(收盘)指数收盘价为695.5点,整周(2026/10/8-2026/10/9)涨跌幅为-0.6%,表现优于沪深300指数(-0.9%)、中证转债(-0.7%),差于中证全债(0.0%)。年初至今,各类主要指数涨跌幅排序为:中证全债(+3.4%)>中证转债(-5.4%)>沪深300(-6.8%)>中证REITs(-10.7%)。
市政、保障房、水利、能源涨幅领先
从不同项目属性REITs来看,产权类REITs和特许经营权类REITs平均周涨跌幅为-0.4%、0.0%。从不同项目类型REITs来看,除市政、保障房、水利、能源外,各板块均收跌。分具体标的来看,周度涨幅排名前三的三只REITs分别为汇添富上海地产租赁住房REIT(+2.57%)、华夏中海商业REIT(+1.47%)、浙商沪杭甬REIT(+0.87%)。
数据中心REITs交易活跃度最高
从不同项目类型来看,数据中心REITs区间日换手率最高,区间日均换手率为0.5%;交通REITs本周成交额占比最高,成交额占REITs总成交额23.1%。从本周不同REITs产品资金流向来看,主力净流入额前三名分别为创金合信北京国资公司REIT(367万元)、中航首钢绿能REIT(318万元)、国泰海通砂之船商业REIT(180万元)。
一级市场发行
从2026年1月1日至2026年10月9日,在交易所处在已问询阶段的REITs产品共有10只,已反馈的产品14只,已受理的产品11只。
估值跟踪
产权类REITs和经营权类REITs在资产权利、收益来源、期限特征、风险特征上存在明显差异,产权类REITs我们重点关注股息率,经营权REITs则关注内部收益率。我们分别把产权类REITs的股息率和中证红利股息率进行比较,把经营权类REITs的内部收益率和十年期国债收益率进行比较。截至2026年10月9日,产权REITs股息率比中证红利股股息率均值高116BP,经营权类REITs内部收益率均值与十年期国债收益率利差为394BP。
行业要闻
公募基金运作规则修订征求意见,打开REITs中长期增量空间。10月9日,证监会就《公开募集证券投资基金运作管理办法(征求意见稿)》及配套规则公开征求意见,其中涉及公募REITs的规则调整为行业带来实质性制度利好。本次修订从顶层制度层面完成两项关键补位:一是正式将不动产投资信托基金(REITs)纳入公募基金法定分类体系,作为与股票基金、债券基金等并列的第七大类基金产品,明确了REITs的标准化公募产品属性;二是明确普通公募基金投资REITs按照证券投资进行管理,彻底消解了此前因资产属性界定模糊带来的合规约束,扫清了公募资金入市的制度障碍。固收+产品的进场通道打通后,将为市场带来增量资金,带动二级市场流动性改善。
风险提示
公开资料数据滞后,二级市场价格波动风险,基础设施项目运营风险,税收等政策调整风险,流动性风险等。