猜你想问
同芯智远核心业务是什么?
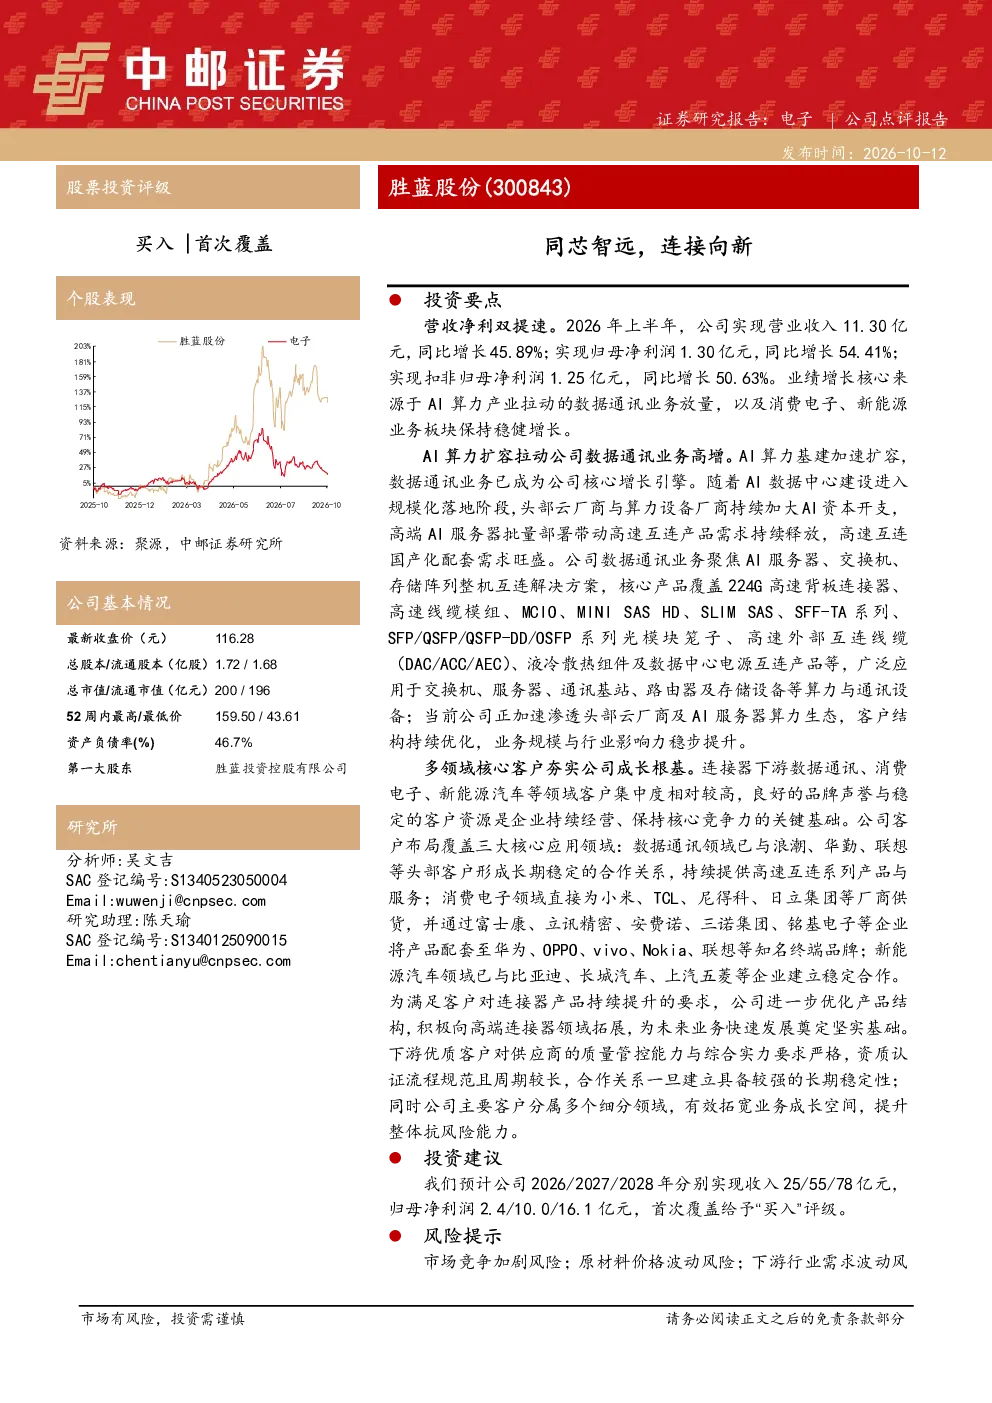
同芯智远聚焦AI服务器、交换机、存储阵列整机互连解决方案,核心产品包括224G高速背板连接器、高速线缆模组、MCIO、MINISAS HD等,广泛应用于算力与通讯设备。公司业务主要得益于AI算力产业拉动的数据通讯业务放量,以及消费电子、新能源业务板块的稳健增长。
AI算力行业发展趋势如何?
AI算力基建加速扩容,数据通讯业务成为核心增长引擎。随着AI技术的快速发展,算力需求持续提升,数据通讯业务迎来重要发展机遇。同芯智远作为行业领先企业,正加速渗透头部云厂商及AI服务器算力生态,客户结构持续优化,未来发展空间广阔。
报告重点分析了哪些方面?
报告重点分析了同芯智远的业绩增长、AI算力业务布局、多领域客户布局等方面。2026年上半年公司实现营业收入11.30亿元,同比增长45.89%;归母净利润1.30亿元,同比增长54.41%。公司在数据通讯、消费电子、新能源汽车三大核心应用领域均有布局,与浪潮、小米、比亚迪等头部客户形成长期稳定合作关系。
当前市场现状如何?
当前AI算力市场竞争激烈,但头部企业优势明显。同芯智远凭借其技术积累和客户资源,在市场中占据有利地位。公司正加速渗透头部云厂商及AI服务器算力生态,客户结构持续优化,有效提升了市场竞争力。同时,公司在数据通讯、消费电子、新能源汽车等领域的布局也为其提供了多元化的发展空间。
报告有哪些风险提示?
报告提示了市场竞争加剧、原材料价格波动、下游行业需求波动、管理风险等。市场竞争方面,随着行业快速发展,新进入者不断涌现,市场竞争将更加激烈。原材料价格波动可能影响公司成本控制。下游行业需求波动可能影响公司业绩稳定性。管理风险方面,公司需要持续提升管理水平,以应对市场变化。
你可能感兴趣
爱芯元智(0600.HK):业绩全面高增,新业务加速放量
中邮证券2026-08-13
天数智芯(09903.HK):自主GPU领先企业,乘AI东风领航新增长
华创证券2026-04-28
新恒汇(301678):芯联万物,智启未来
中邮证券2026-01-27
【风口研报公司】超百亿元研发费用砸向5G及5G-A、芯片、服务器等领域,分析师看好公司5G主设备连续多年排名全球第二、并加速推进连接向算力拓展,新技术有望催生新场景;另有家光伏稀缺高成长标的
未知机构2024-03-11
东吴电子陈海进翱捷科技MWC全芯阵容首发AI算力与全制式连接共振
未知机构2026-03-04
以“芯”为舵,向“新”而行
电子设备中邮证券2024-04-30
东吴电子陈海进翱捷科技MWC全芯阵容首发AI算力与全制式连接共振事件
未知机构2026-03-04
博创科技:收购长芯盛进军消费级光连接,硅光小龙头迎接AI时代
未知机构2023-11-30
中国银行业2026年上半年发展回顾与展望:夯基谋远 向新提质
金融德勤2026-10-12
建材行业2022年年度投资策略专题:聚势谋远,向新而生
建筑建材国信证券2022-01-07