猜你想问
这份研报主要讲了什么内容?
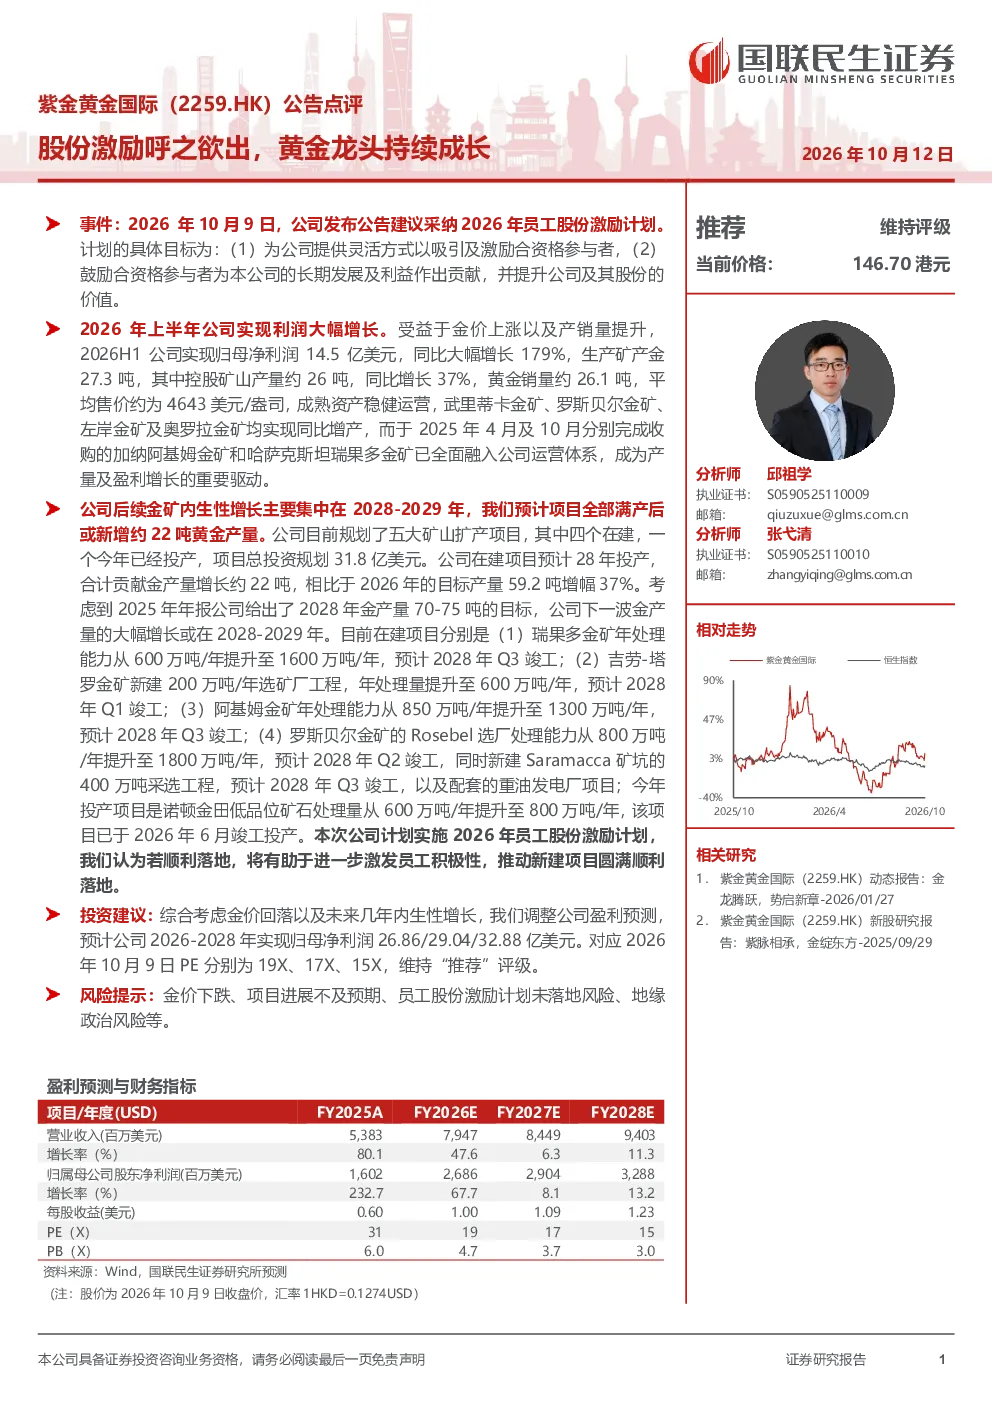
这份研报主要点评了紫金黄金国际发布的2026年员工股份激励计划,旨在吸引和激励员工,推动长期发展。报告显示,2026年上半年公司归母净利润同比增长179%至14.5亿美元,矿产金产量同比增长37%至27.3吨,黄金销量同比增长,主要矿山产量提升。公司规划五大扩产项目,总投资31.8亿美元,预计2028年合计新增约22吨黄金产量,推动下一波产量增长。员工股份激励计划有助于激发员工积极性。预计公司2026-2028年归母净利润分别为26.86/29.04/32.88亿美元,对应PE分别为19X、17X、15X,维持“推荐”评级。
黄金行业未来发展趋势如何?
黄金行业未来发展趋势向好,主要受全球宏观经济不确定性增加、通胀预期上升以及避险需求驱动。随着地缘政治风险加剧和市场对冲需求提升,黄金作为避险资产的价值将得到进一步体现。同时,黄金矿业公司通过技术升级和产能扩张,有望提升资源保障能力。但需关注金价波动风险和矿业投资周期性特征。
研报重点分析了哪些方面?
研报重点分析了紫金黄金国际的业绩增长驱动因素,包括股份激励计划的实施、矿产金产量和黄金销量的提升,以及扩产项目的推进。报告详细解读了公司2026年上半年的经营数据,如归母净利润、矿产金产量等关键指标,并评估了五大扩产项目的投资效益和产能贡献。此外,报告还预测了公司未来三年的盈利预期和估值水平,并给出“推荐”评级。
当前黄金市场处于什么状态?
当前黄金市场处于波动调整阶段,受全球通胀预期、美联储货币政策预期以及地缘政治局势等多重因素影响。金价短期内存在不确定性,但长期来看,随着实物需求(如珠宝、投资金条)的稳定增长,黄金仍具备配置价值。矿业公司方面,业绩分化明显,头部企业凭借资源优势和资本实力,有望在行业周期中保持领先地位。
研报提示了哪些风险?
研报提示的主要风险包括金价大幅下跌、扩产项目进展不及预期、员工股份激励计划未有效落地以及地缘政治风险。金价波动直接影响矿业公司盈利能力,扩产项目受资金、技术、政策等多重因素制约,若未达预期将影响长期增长。员工股份激励计划若执行效果不佳,可能影响员工积极性。此外,地缘政治冲突等不可控因素也可能对行业造成冲击。